再振替仕訳をわかりやすく解説!なぜ翌期首に戻す?丸暗記を脱出する極意
日商簿記3級の学習者や経理の実務初心者が、決算整理の単元で真っ先に直面するのが「再振替仕訳(さいふりかえしわけ)」の壁です。「決算で苦労して仕訳を切ったのに、なぜ新しい期の初日にわざわざ逆向きにして元に戻すのか」と疑問を抱き、混乱してしまう声が後を絶ちません。
仕訳の左右(借方・貸方)を暗記で乗り切ろうとすると、本試験のひねった設問で確実に足元をすくわれます。さらに実務の現場では、二重計上による重大な決算ミスを招きかねません。本稿では、見越し・繰延の基礎知識から、翌期首に逆仕訳を行う本質的な理由、簿記試験で確実に満点を取るための解法ロジックまで、体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:再振替仕訳は「当期の損益を正確に確定させた後、翌期の日常処理をシンプルにする」ために翌期首で行う逆仕訳のこと。
- 要点2:再振替仕訳を忘れると、翌期に費用や収益が二重計上され、期間損益計算が狂ってしまう。
- 要点3:前払費用・前受収益・未払費用・未収収益の「4つの経過勘定項目」の性質さえ掴めば、丸暗記不要で直感的に解ける。
【基本概念】再振替仕訳とは?決算整理仕訳を「翌期首にひっくり返す」全体像
再振替仕訳とは、決算整理仕訳で計上した経過勘定項目を、翌期の期首(初日)にまったく逆の仕訳を行って帳簿上から消去する手続きを指します。簿記の一連のサイクルにおいて、どのタイミングで何が起きているのかを時間軸で俯瞰してみましょう。
簿記の1年間は、大きく分けて以下の4ステップで進みます。
- 期中:日々の取引を発生順に仕訳・記帳する。
- 決算日(期末):当期の正しい利益を計算するため、決算整理仕訳(見越し・繰延など)を行う。
- 決算日直後:帳簿を締め切り、損益計算書(P/L)と貸借対照表(B/S)を作成する。
- 翌期首(初日):前期末に行った決算整理仕訳を、反対向きに処理する(再振替仕訳)。
せっかく当期の利益を正しく調整したにもかかわらず、翌期のスタート地点でわざわざ「決算整理仕訳を帳消しにするような逆仕訳」を行う動作が、多くの初学者をつまずかせる原因になっています。この疑問を解消する鍵は、簿記が採用している「発生主義」と「日々の記帳の簡便化」のバランスにあります。
「一体なぜ翌期首に戻す?」再振替仕訳を行う決定的な理由と実務のメリット
再振替仕訳を行う最大の目的は、「翌期の期中に行う仕訳を、これまで通りの日常ルーティンに戻すため」です。この理由を理解することが、丸暗記から脱出するための決定打となります。
企業活動は決算日を境にリセットされるわけではなく、切れ目なく続いています。しかし会計の世界では、1年単位で区切って「当期の儲け」を正確に割り出さなければなりません。そこで期末には、まだ払っていない費用を足したり(見越し)、払いすぎた費用を引いたり(繰延)して、無理やり当期の損益を整えます。
問題は、その後の「翌期の現場」です。もし決算整理仕訳をそのまま残しておくと、翌期の期中に支払いが行われた際、経理担当者は「支払った金額のうち、前期の未払分はいくらで、今期分はいくらか」を毎回細かく按分して仕訳を分けなければなりません。これでは業務が煩雑を極め、入力ミスが頻発します。
そこで、「翌期首に一度リセット(逆仕訳)しておけば、期中は何も考えずにいつも通りの支払処理をするだけで、自然と今期の正しい費用・収益が計算される」というスマートな仕組みが作られました。つまり、再振替仕訳は過去を否定しているのではなく、未来の業務を劇的にシンプルにするための実務的な知恵なのです。
再振替仕訳をしないとどうなる?二重計上の罠をシミュレーション
「再振替仕訳を忘れた場合、具体的に帳簿はどう狂ってしまうのか」を、家賃の支払いを例に追ってみましょう。数字を使ってシミュレーションすると、その必要性が一発で腹落ちします。
【設定例】
- 決算日:3月31日(年1回決算)
- 家賃:毎月20万円を翌月10日に後払い
- 当期3月分の家賃20万円は、当期末時点では未払い(4月10日に支払う)
ステップ1:当期末の決算整理仕訳(見越し)
3月31日、当期に発生した家賃を計上するため、以下の決算整理仕訳を切ります。
(借方)支払家賃 200,000 /(貸方)未払費用 200,000
これにより、当期の損益計算書に3月分の支払家賃20万円が正しく反映されました。
ステップ2:翌期首(4月1日)の処理
本来であれば、ここで再振替仕訳を行います。
(借方)未払費用 200,000 /(貸方)支払家賃 200,000
ここで注目すべきは、貸方に「支払家賃」が来ている点です。費用勘定が貸方にあるということは、「支払家賃のマイナス」を意味します。
ステップ3:翌期4月10日の家賃支払い
4月10日、前月分の家賃20万円を普通預金から支払いました。現場の担当者は何も迷うことなく、通常の仕訳を入力します。
(借方)支払家賃 200,000 /(貸方)普通預金 200,000
ここで、翌期の「支払家賃」の残高を計算してみましょう。
期首のマイナス20万円(貸方)と、4月10日のプラス20万円(借方)が美しく相殺され、翌期の支払家賃勘定はゼロになります。4月10日に支払ったお金は実質的に「前期3月分のツケ」を払っただけなので、翌期の費用がゼロになるのは完全に正しい結果です。
もし再振替仕訳をしていなかったらどうなるでしょうか。期首の相殺が行われないため、4月10日の仕訳によって翌期にも「支払家賃20万円」が計上されてしまいます。結果として、前期と翌期の両方に同じ家賃が費用計上される「二重計上」が発生し、会社の業績管理が崩壊してしまうのです。
【見越し・繰延をわかりやすく整理】4つの経過勘定項目と仕訳パターン完全攻略
再振替仕訳の対象となるのは、決算整理で登場する「経過勘定項目」と呼ばれる4つの勘定科目です。これらは「繰延(先に動いたお金の調整)」と「見越し(後で動くお金の調整)」の2つのグループに分かれます。
1. 前払費用(費用の繰延・資産)
保険料などを1年分前払いした際、翌期に属する未経過分を当期の費用からマイナスし、資産として繰り延べます。
- 決算整理仕訳:(借方)前払費用 ××× /(貸方)支払保険料 ×××
- 翌期首の再振替仕訳:(借方)支払保険料 ××× /(貸方)前払費用 ×××
2. 前受収益(収益の繰延・負債)
不動産賃料などを前もって受け取った際、翌期に属する分を当期の収益からマイナスし、負債として翌期へ持ち越します。
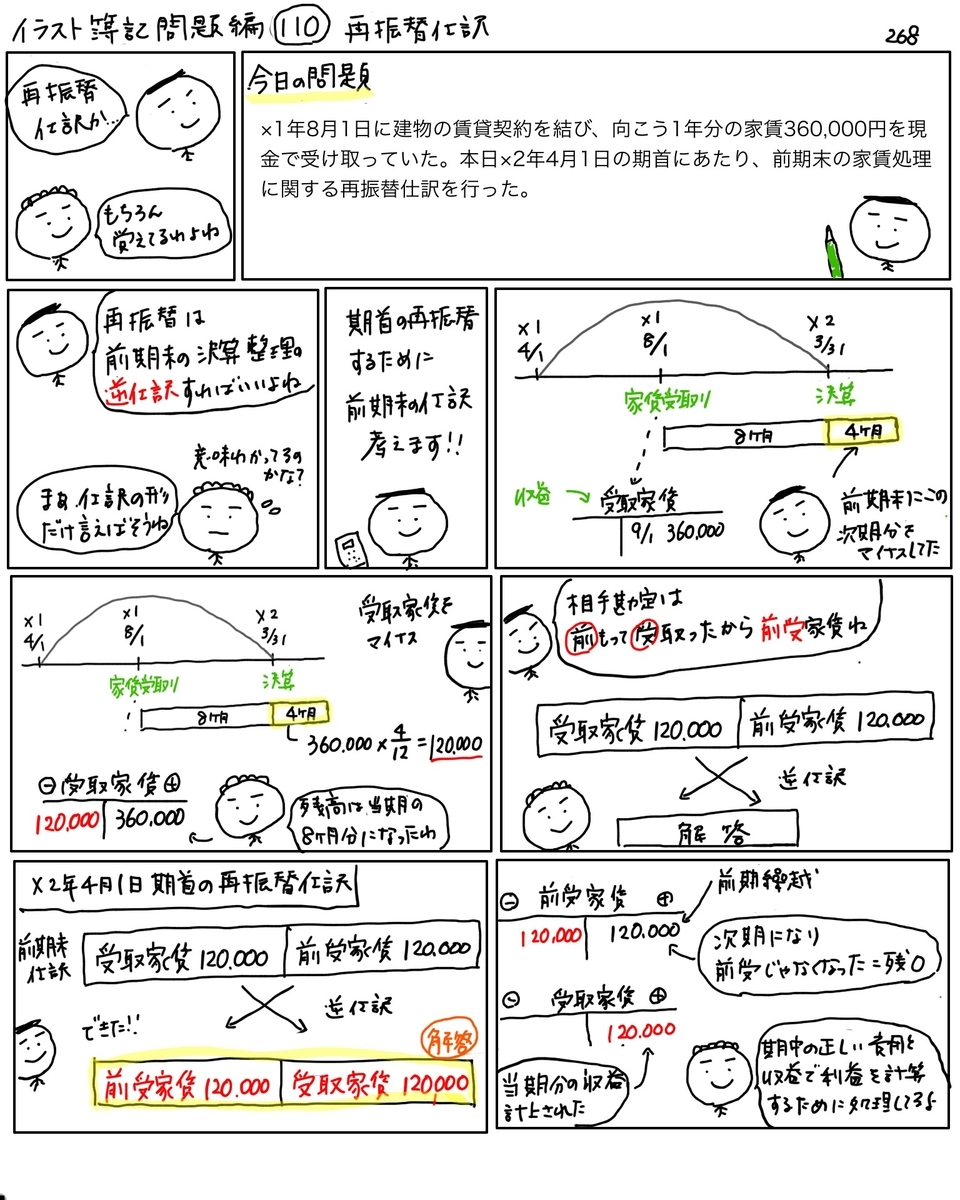
- 決算整理仕訳:(借方)受取家賃 ××× /(貸方)前受収益 ×××
- 翌期首の再振替仕訳:(借方)前受収益 ××× /(貸方)受取家賃 ×××
3. 未払費用(費用の見越し・負債)
サービスの提供はすでに受けているが、代金の支払期日が翌期になるため、当期分の費用を計上して負債を作ります。
- 決算整理仕訳:(借方)支払利息 ××× /(貸方)未払費用 ×××
- 翌期首の再振替仕訳:(借方)未払費用 ××× /(貸方)支払利息 ×××
4. 未収収益(収益の見越し・資産)
当期にサービスを提供し終えているが、代金の受取が翌期になるため、当期分の収益を計上して資産を作ります。
- 決算整理仕訳:(借方)未収収益 ××× /(貸方)受取利息 ×××
- 翌期首の再振替仕訳:(借方)受取利息 ××× /(貸方)未収収益 ×××
これら4つの共通点は、「決算整理仕訳の借方と貸方をそっくりそのまま入れ替えるだけで、翌期首の再振替仕訳が完成する」という点です。決算整理仕訳さえ正しく切ることができれば、再振替仕訳で悩む必要は一切ありません。
【日商簿記3級・実務直結】本試験の仕訳問題で失点しない3つのステップ
日商簿記検定のCBT方式(ネット試験)や統一試験(ペーパー試験)において、再振替仕訳は第1問の仕訳問題や第3問の決算問題で頻出の論点です。試験本番で焦らず確実に得点するための、確実な解法手順を提示します。
- 問題文の「日付」と「指示」を血眼になって確認する:
問題文の冒頭が「決算日(例:3月31日)において…」なのか、「翌期首(例:4月1日)において…」なのかを絶対に見落とさないでください。決算整理を問われているのか、再振替仕訳を問われているのかを明確に区別します。 - 余白にまず「決算整理仕訳」を小さくメモする:
翌期首の仕訳を直接頭の中で組み立てようとすると、混乱して借方・貸方を逆にしがちです。焦らずに、問題文の条件から「決算整理仕訳(前期末)」を下書き用紙に書き出しましょう。 - 下書きした仕訳の左右を反転させて解答欄に入力する:
メモした決算整理仕訳の借方と貸方をひっくり返せば、それがそのまま再振替仕訳の正解になります。金額も決算整理仕訳と完全に同一です。
この3ステップを愚直に徹底するだけで、思考のミスによる失点を完全に防ぐことができます。
【再振替仕訳】に関するよくある質問(FAQ)
Q1:決算整理仕訳で行ったものは、すべて翌期首に再振替仕訳をしなければならないのですか?
A1:いいえ、再振替仕訳を行うのは基本的に「経過勘定項目(前払費用・前受収益・未払費用・未収収益)」などの一部の処理だけです。減価償却費の計上や貸倒引当金の設定、売上原価の算定(しーくりくりしー)などは、翌期首に戻す必要がないため再振替仕訳は行いません。
Q2:再振替仕訳の日付は、必ず「翌期首の日付」になるのですか?
A2:その通りです。会計期間が4月1日〜翌年3月31日であれば、再振替仕訳の日付は必ず「4月1日」になります。実務上も会計ソフトに新年度の初日日付で登録するのが通例です。
Q3:簿記3級の試験で「再振替仕訳を行いなさい」と直接書かれていない場合はどう判断しますか?
A3:問題文に「なお、期首において適切な再振替仕訳を行っているものとする」という前提条件が書かれているケースが一般的です。この場合、期中の支払いや入金の処理を解く際に、すでに前期末の経過勘定が解消されている前提で計算を進める必要があります。
まとめ:仕組みを正しく掴めば「再振替仕訳」は最大の得点源になる
再振替仕訳は、一見すると「一度決めたことをわざわざ元に戻す無駄な作業」に見えるかもしれません。しかしその本質は、「1年ごとの利益を厳密に区切りつつ、現場の日々の経理業務を可能な限りシンプルに保つ」という、極めて合理的で美しい会計の工夫です。
「なぜ逆にするのか」という理由と、4つの経過勘定項目の意味が繋がれば、もう試験問題の前に鉛筆を止めることはなくなります。仕組みを論理的に理解した上で問題演習を重ね、確実に得点源へと昇華させてください。 (出典: 再 振替 仕訳 わかり やすく(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
