失業保険は所得税でばれる?非課税でも発覚する決定的なルートと盲点
会社を退職した後に頼みの綱となるのが、雇用保険の基本手当(通称:失業保険・失業手当)です。受給を検討する際、多くの人が「失業保険をもらっていることは所得税の申告で次の就職先や配偶者の会社に知られてしまうのか」「内職やアルバイトをしたら税務署経由でハローワークにばれるのではないか」という疑問や不安に直面します。
失業保険そのものは法律上、非課税所得と定められており、所得税の課税対象にはなりません。しかし現場を取材すると、「税金の手続きがきっかけで受給が会社に知られた」「隠していたアルバイトが役所経由で発覚した」というトラブルが後を絶ちません。制度上は非課税であるはずの失業保険が、なぜ「所得税」や「税務手続き」という文脈で表面化するのか、2026年現在の税務・雇用行政のリアルな仕組みとともにその深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:失業保険(基本手当)は非課税所得のため、確定申告や年末調整で所得税の対象として記載する必要はない
- 要点2:会社や家族に発覚する主な原因は、所得税そのものではなく「前職の源泉徴収票の空白」「社会保険の扶養基準(日額3,611円)」「住民税の徴収額」のズレにある
- 要点3:受給中の無申告アルバイトや副業は、給与支払報告書やマイナンバー連携を通じて高確率でハローワークに捕捉され、不正受給(3倍返し)の対象となる
【結論】失業保険は非課税!所得税の計算や確定申告の対象外となる大前提
まず押さえておくべき法的な原則があります。雇用保険法第10条の規定により、雇用保険から支給される失業手当(基本手当)は非課税所得として扱われます。どれだけまとまった給付金を受け取ったとしても、そこに所得税や復興特別所得税が課されることはありません。
税法上の取り扱いにおいて、失業手当は年間の総所得金額を算出する計算式から完全に除外されます。そのため、年度末に行う雇用保険基本手当の税金申告は一切不要であり、確定申告書の「収入金額等」の欄に給付額を書き込む義務もありません。失業保険非課税の所得税ルールが徹底されている以上、「失業手当の金額が原因で所得税額が跳ね上がり、そこから受給が露呈する」という現象は構造上あり得ないのです。
それにもかかわらず、「失業保険 所得税 で ばれる」という検索が引きも切らない背景には、税金や社会保険を取り巻く複雑な手続きの連動性が関係しています。
非課税なのになぜ疑われる?「所得税でばれる」と言われる決定的な真相
「所得税でばれる」という噂が広まる最大の要因は、失業保険そのものへの課税ではなく、再就職先の企業で行う年末調整の手続きにあります。
年度の途中で再就職を果たした場合、新しい会社は1年間の給与所得を通算して所得税を精算するため、前の会社が発行した「給与所得の源泉徴収票」の提出を求めてきます。再就職先の人事・総務担当者はこの書類を見て、前職の退職日と自社への入社日を確認します。ここに数カ月以上の空白期間が存在する場合、担当者は「この期間は失業保険を受給していたか、あるいは個人事業主として活動していたのだろう」と推測するわけです。
さらに見逃せないのが、住民税から失業保険がバレる真相です。住民税は前年の「課税所得」に対して翌年6月から課税されます。退職後に失業手当のみで生活していた期間は給与所得が発生しないため、翌年の住民税決定通知書に記載される所得額が想定より低くなる、あるいは非課税世帯に近くなることがあります。再就職先で住民税が給与天引き(特別徴収)に切り替わった際、経理担当者が控除額や課税所得の内訳を見ることで、前年に実質的な給与収入がなかった事実が間接的に伝わります。
このように、所得税そのものが通知されるのではなく、所得税の精算のために提出する書類の「空白」や、連動する住民税データの推移を通じて、失業期間の存在が周囲に読み取られるというのが真相です。
年末調整や確定申告の扶養控除で発覚?「103万と130万の壁」の決定的な違い
配偶者や親の扶養に入っている、あるいは入ろうとしている場合、失業保険の受給が家族の勤務先に判明する典型的なパターンが存在します。ここで混乱を招きやすいのが、「税法上の扶養」と「社会保険上の扶養」のルールの食い違いです。
税制面における配偶者控除や扶養控除では、いわゆる「103万円の壁」が基準になります。所得税の判定において、失業手当は非課税であるため、どれだけ受給していてもこの103万円の枠を圧迫することはありません。したがって、配偶者控除の適用を受ける際、夫や妻の年末調整申告書に失業手当の受給額を記載する必要はなく、税務上の申告書面から受給が配偶者の会社に知られることはありません。
問題は、健康保険や厚生年金に関わる「社会保険の扶養(130万円の壁)」です。社会保険の基準では、税法上は非課税である失業保険も「将来に向かって継続的に入る生活費」とみなされ、収入としてカウントされます。多くの健康保険組合では、失業手当の基本手当日額が3,611円(3,611円×360日≒130万円)以上ある場合、受給中は扶養から外れる手続きを義務付けています。
被扶養者の資格確認手続きにおいて、配偶者の会社経由で健康保険組合へ「雇用保険受給資格者証」の写しの提出を求められます。これにより、失業保険を受給している事実やその受給額が、配偶者の勤務先に完全に開示される仕組みになっています。税の扶養と社会保険の扶養を混同していると、「所得税の手続きでばれた」と誤認しやすいポイントです。
受給中のアルバイト・内職はなぜバレる?ハローワーク不正受給発覚の経緯
受給者側にとって最も警戒すべきなのは、「失業手当をもらいながら内緒でアルバイトをし、それが税金経由でハローワークにばれる」ケースです。これは単なる社内での認知にとどまらず、法律上の不正受給に直結します。
ハローワークで失業認定を受ける際、支給対象期間中に行った労働は、たとえ1時間の単発労働や数千円の内職であっても「受給申告書」で正しく申告しなければなりません。しかし、「現金手渡しだから大丈夫」「所得税が源泉徴収されていないから記録に残らない」と高をくくり、申告を怠る受給者が後を絶ちません。
自治体と労働局が不正を突き止める経緯には、明確な行政ルートが存在します。
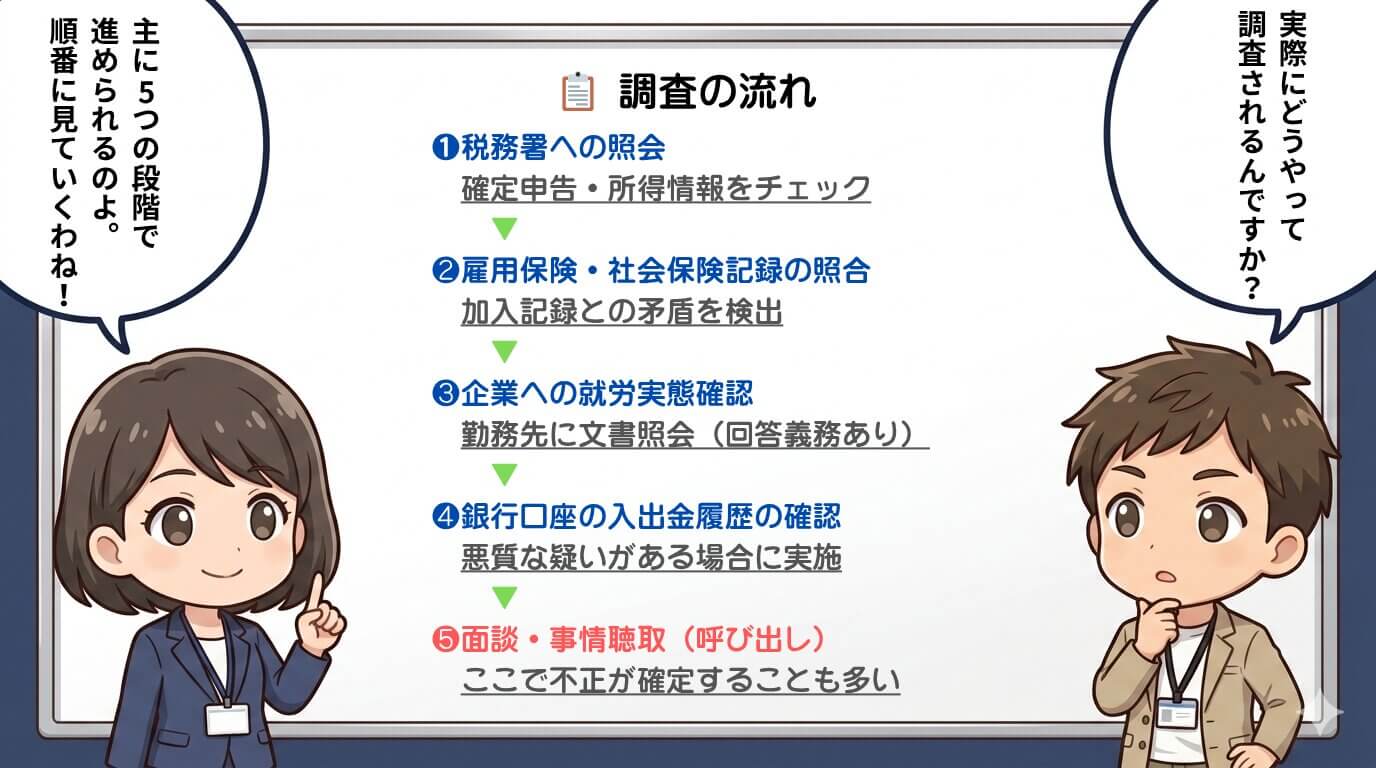
- 給与支払報告書の市区町村提出:企業側は、短時間のパートやアルバイトであっても、誰にいくら給与を支払ったかを記録した「給与支払報告書」を各自治体の税務担当窓口へ提出する法的義務を負っています。
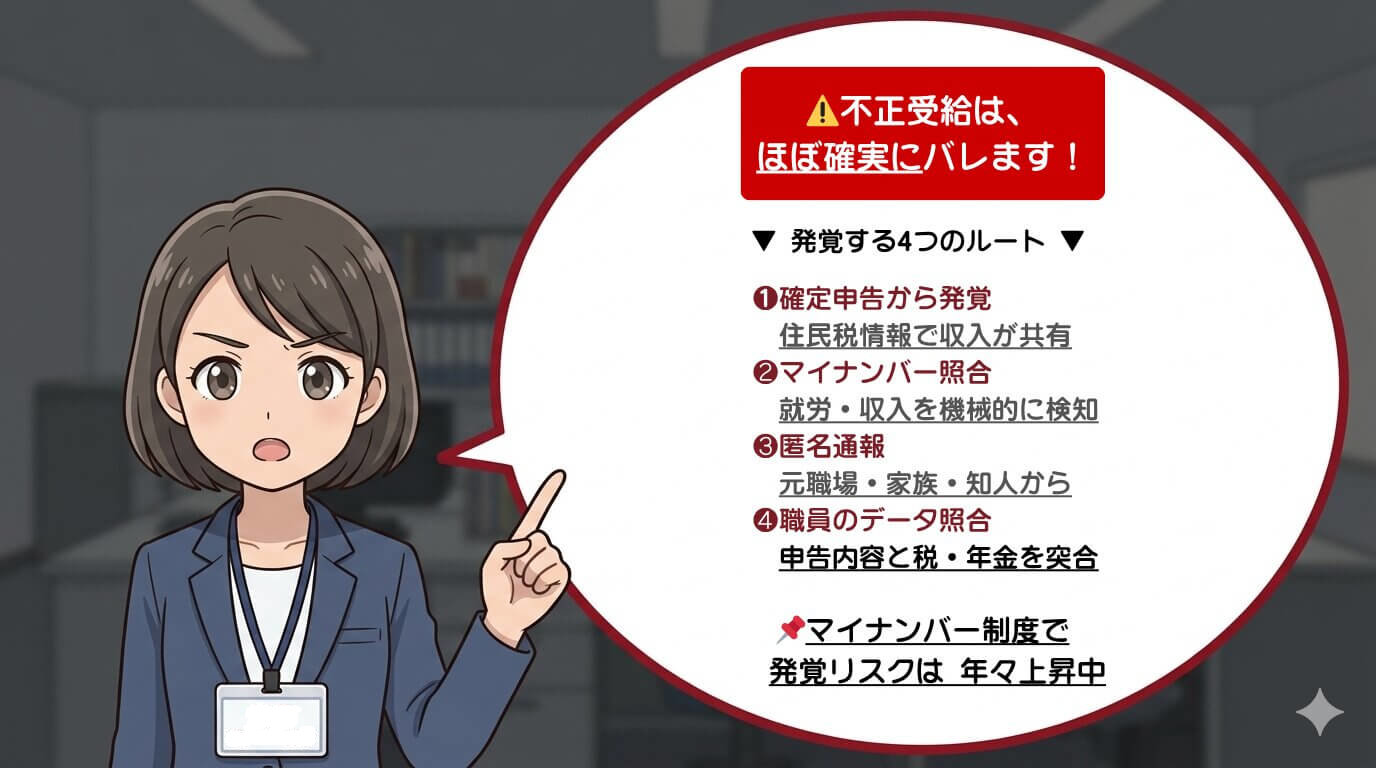
- 課税データと受給データの突き合わせ:各自治体に集約された住民税の課税資料や所得データは、法令の規定に基づいてハローワーク(労働局)と情報連携されています。
- 受給期間と就労日時の照合:ハローワーク側で「受給申告書で『無職・無収入』と申告された日」と「企業から役所に上がった給与の稼働日」をシステム上で照合すると、未申告の労働が一目瞭然で浮き彫りになります。
意図的な無申告が発覚した場合、受給した全額の返還はもちろん、最大で支給額の2倍にあたるペナルティが加算される「3倍返し(納付命令)」が科されます。悪質な場合は詐欺罪として警察に刑事告発されるリスクも現実のものとなります。
マイナンバーと税・雇用のデジタル連携|2026年現在の発覚リスクと行政の監視網
行政のデジタル化が一段と加速した2026年現在、「隠れて働いても税務署や役所には分からない」という従来の抜け道は事実上完全に塞がれています。
マイナンバー制度により、国税庁の所得税データ、自治体の住民税データ、日本年金機構の年金記録、そしてハローワークを管轄する厚生労働省の雇用保険システムが強固にネットワーク化されています。雇用保険の受給手続きを行う時点で受給者の個人番号は必須となっており、銀行口座情報とともに中央システムで一元管理されています。
給与支払報告書のみならず、近年急増しているスキマバイトアプリやギグワークの報酬についても、運営企業側から税務当局へ法定調書が電子的かつ即時に送付される体制が整備されました。副業プラットフォームで得た報酬を「雑所得だから申告しなくていい」と放置していても、支払元の調書とマイナンバーが紐付いているため、ハローワーク側の自動検知システムによって不審な収入としてアラートが上がるようになっています。
税務申告をすり抜けて手当を不正受給することは、現在のデジタル監視網の前では極めて困難であり、時間の問題で行政の追及を受けることになります。
再就職先や家族にトラブルなく移行するための正しい申告・手続きガイド
失業手当を受給すること自体は、これまで雇用保険料を納めてきた労働者に認められた正当な権利です。余計なトラブルや不正受給の嫌疑を避け、次のキャリアへ円滑に移行するための実践的な対応策を整理します。
1. 再就職先への対応
転職先の企業に対して「失業保険をもらっていたこと」を過度に隠す必要はありません。退職から入社までにブランクがある場合、履歴書には「一身上の都合により退職、転職活動に専念」と記載し、面接でも「資格取得やスキルアップに充てていた」と堂々と説明するのが自然です。再就職手当を申請する際には再就職先の企業に「採用証明書」を記入してもらう必要があるため、人事に受給を知られることは手続き上避けられません。人事が気にするのは「前の職場で何があったか」や「健康状態」であり、受給の事実そのものを理由に不利益な扱いを受けることは労働法上ありません。
2. 受給中のアルバイト・内職の正しい申告
受給期間中に生活費を補うために働く場合は、労働した事実を失業認定申告書に漏れなく記入してください。1日4時間未満の短時間の内職であれば、その日の給付額が減額調整されるだけで、受給資格そのものが消滅するわけではありません。4時間以上の労働をした日も、その日の支給が後日へ繰り越される(先送りされる)だけであり、受給総日数が減るわけではないのです。正しく申告さえしていれば、ペナルティを受けることは一切ありません。
【失業保険が所得税でばれるか】に関するよくある質問(FAQ)
Q1:転職先に前職の源泉徴収票を提出すると、失業手当の金額まで分かってしまいますか?
A1:分かりません。前職の源泉徴収票に記載されるのは、あくまで「退職した会社から支払われた給与や賞与の額」と「天引きされた所得税額」のみです。ハローワークから支給された失業保険は非課税であるため、源泉徴収票には一切記載されません。会社側が分かるのは退職日と空白期間の有無だけであり、受給金額や受給の有無そのものが直接印字されることはありません。
Q2:失業保険をもらいながら配偶者の扶養(税金と社会保険)に入り続けることは可能ですか?
A2:税金の扶養(配偶者控除・所得税)にはそのまま入れますが、社会保険(健康保険・年金)の扶養からは外れる可能性が高いです。税務上は非課税なので配偶者の所得税控除に影響しませんが、健康保険組合では「基本手当日額が3,611円以上」の場合に扶養から外れる手続きを求められます。受給期間中は自身で国民健康保険や国民年金に加入し、受給終了後に改めて扶養に入る手続きを行うのが正規のルートです。
Q3:フリマアプリでの不用品売却や単発のスキマバイトも、失業保険の申告が必要ですか?
A3:生活用動産の不用品売却(着なくなった服や読んだ本など)は労働にあたらないため、失業認定での申告も税務申告も不要です。しかし、単発のスキマバイトやフードデリバリー配達員などは「役務の提供に対する対価(労働)」となるため、拘束時間や収入額の多寡にかかわらず、ハローワークへ内職・アルバイトとして申告する義務があります。これを怠ると、マイナンバー連携や支払調書を通じて発覚し、不正受給とみなされるため注意が必要です。
まとめ:正しい税務と雇用保険の知識で不安のないキャリア再スタートを
「失業保険は所得税で会社にばれる」という言説の多くは、非課税である基本手当の性質と、源泉徴収票の提出や社会保険の扶養審査、住民税の仕組みが混同された結果として生じています。制度の基本原則を理解していれば、不必要に恐れることはありません。
ただし、行政のデジタル連携とマイナンバー制度が定着した環境において、受給中の無申告アルバイトや意図的な所得隠しは必ず表面化します。失業保険の本来の目的は、求職者が安心して次の仕事を探すための生活保障です。税と社会保険の境界線を正しく見極め、ルールに則った申告を行うことこそが、トラブルなく自信を持って次のキャリアを切り開くための最善の選択肢となります。 (出典: 失業 保険 所得税 で ばれる(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
