確定保険料・算定基礎賃金集計表の書き方完全ガイド【2026年最新】
毎年6月1日から7月10日にかけて行われる「労働保険の年度更新」において、多くの労務担当者や経営者が頭を悩ませるのが「確定保険料・算定基礎賃金集計表」の作成です。この集計表は、自社が納付すべき労災保険料や雇用保険料、一般拠出金の基礎となる賃金総額を確定させるための最重要書類であり、正確な集計が不可欠となります。
しかし、現場では「パートやアルバイトの交通費は含めるのか」「役員兼務役員の役員報酬部分はどこまで除外するのか」といった実務上の疑問が頻発しがちです。本記事では、2026年度の手続きに完全対応した記入例や計算ルール、間違えやすい落とし穴をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:集計表は労災保険と雇用保険で「対象となる労働者の範囲」が大きく異なるため、区分けした正確な集計が必須。
- 要点2:役員兼務役員の役員報酬部分や退職金、結婚祝金などの非課税・恩恵的給付は対象賃金から除外する。
- 要点3:エクセルテンプレートを活用して自動計算を行い、労働局への提出期限(7月10日)までに申告・納付を完了させる。
【基本構造】確定保険料・算定基礎賃金集計表の役割と全体の記入フロー
労働保険の年度更新手続きでは、前年度に概算で納付した保険料を精算する「確定保険料」と、今年度納付する「概算保険料」を同時に申告・納付します。その確定保険料を正しく算出するための下書き・集計用紙として機能するのが「確定保険料算定基礎賃金集計表」です。
賃金総額の算定期間は、前年4月1日から当年3月31日までの1年間に支払いが確定した賃金が対象となります。実務上の記入フローは次の3ステップです。
- ステップ1:雇用形態(常用労働者、役員兼務役員、パート・アルバイト)ごとに毎月の支払賃金を集計する。
- ステップ2:労災保険対象賃金総額と雇用保険対象賃金総額をそれぞれ算出する。
- ステップ3:集計表の数値を「労働保険概算・確定保険料申告書」の所定欄に転記する。
この集計表自体は労働局や労働基準監督署への提出が原則不要(申告書のみ提出)なケースもありますが、記載内容の確認調査や法定保存期間(3年間)に備え、正確に作成して保管しておく必要があります。
【算入・除外の判断基準】役員報酬やパート・アルバイト賃金の正しい集計ルール
賃金集計において最もミスが発生しやすいのが、「労働保険の対象となる賃金」と「対象外となる手当・報酬」の切り分けです。労働基準法第11条に規定される「労働の対価として支払われるすべてのもの」が原則対象となります。
対象となる主な賃金項目には、基本給はもちろん、残業手当、深夜手当、通勤手当(非課税枠を含む全額)、役職手当、家族手当、賞与などが含まれます。定期券代や現物給与も算入対象となる点には注意が必要です。
一方、以下の項目は賃金総額から除外して計算します。
- 役員報酬:役員兼務役員の場合、登記された役員としての報酬部分は除外。労働者として受ける賃金(給与)部分のみを集計対象とします。
- 退職手当:退職金は労働の対価ではなく過去の功績に対する清算とみなされるため除外。
- 結婚祝金・弔慰金・見舞金:恩恵的な給付や実費弁償的なものは除外。
- 出張旅費・日当:業務遂行に必要な実費弁償と認められる範囲は除外。
特にパート・アルバイトの算入基準については、労災保険と雇用保険で取り扱いが明確に分かれます。労災保険は雇用形態や労働時間を問わず、1日だけの単発バイトを含め全員が算入対象です。一方、雇用保険は「週所定労働時間20時間以上」かつ「31日以上の雇用見込み」がある被保険者のみを対象とします。
【2026年最新】算定基礎賃金集計表の記入例と項目別の書き方ステップ
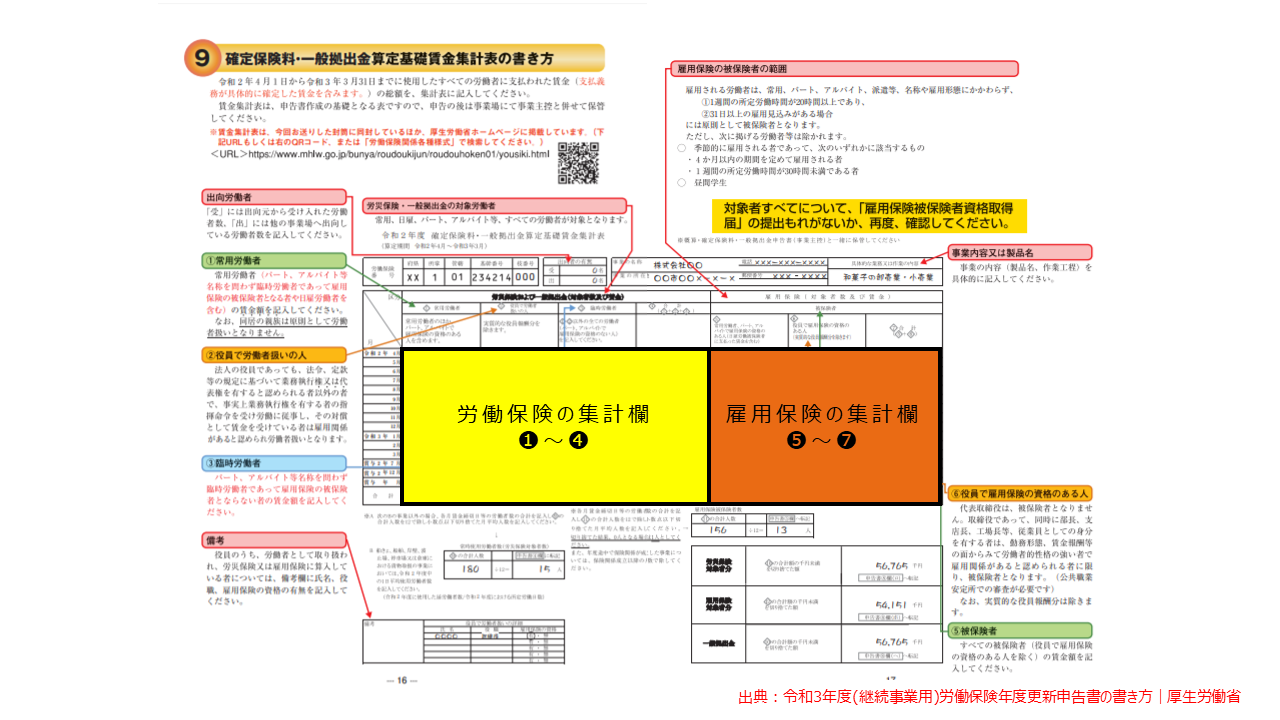
実際の集計表用紙は、縦軸に月別(4月〜翌年3月)、横軸に労働者の区分(常用労働者、役員兼務役員、臨時・パート等)が並ぶマトリクス構造になっています。各項目の具体的な記入手順を確認していきましょう。
①「常用労働者」欄の記入:正社員やフルタイム契約社員の各月ごとの「人員数」と「支払賃金総額(賞与含む)」を記入します。人員数は毎月の賃金支払日時点の人数(または締め日時点の在籍数)で統一してカウントします。
②「役員兼務役員」欄の記入:取締役工場長や理事部長など、役員と使用人の身分を併せ持ち、ハローワークで被保険者承認を受けている者が対象です。役員報酬を除いた「使用人兼務役員賃金」のみを抽出し、人員数とともに月別に記載します。
③「臨時・パート」欄の記入:短時間労働者の賃金を記入します。ここで最も重要なのは、表の右側にある「雇用保険対象労働者数および賃金」の欄に、雇用保険加入基準を満たすパートのみを抽出して記載する点です。労災欄にはパート全員の賃金が入るため、労災保険と雇用保険で合計額に差が生じるのが通常です。
【申告書への転記と端数処理】労災・雇用保険料と一般拠出金の計算手順
集計表の右下にある「年間の賃金総額」が完成したら、その数値を「労働保険料申告書」の本紙へ転記します。ここでの計算と端数処理ルールを正確に把握しておくことが、申告ミスを防ぐ鍵となります。
まず、労災保険の対象賃金総額と雇用保険の対象賃金総額をそれぞれの確定保険料算定欄に転記します。申告書上では、賃金総額の1,000円未満を切り捨てた額にそれぞれの保険料率を乗じて確定保険料を算出します。
同時に算出する「一般拠出金」は、石綿(アスベスト)健康被害救済のための制度であり、労災保険が適用される全事業主が負担します。算定基礎は労災保険の賃金総額と同額(1,000円未満切り捨て後)を用い、一般拠出金率(1,000分の0.02)を乗じて計算します。一般拠出金には雇用保険のような免除規定や個別料率の適用はなく、全業種一律の料率です。
保険料額の計算結果に1円未満の端数が生じた場合は、国税通則法に基づき50銭以下を切り捨て、50銭1厘以上を切り上げ(いわゆる四捨五入)処理を行います。
【ミス防止】エクセルテンプレートの活用と労働局提出期限に向けた注意点
手計算による集計は、転記ミスや桁間違い、端数処理のズレを引き起こす大きな原因となります。厚生労働省が公式ホームページで配布している「年度更新申告書計算支援ツール(エクセルテンプレート)」を活用すれば、月別の賃金データを入力するだけで集計表と申告書が自動計算されるため、作業効率が大幅に向上します。
また、労働保険年度更新の手続きには厳格な期日が設定されています。労働局提出期限は毎年7月10日(土日の場合は翌開庁日)であり、申告書の提出と保険料の納付を同日までに完了させなければなりません。
期限を過ぎると、政府による職権決定や10%の追徴金が課されるリスクがあるほか、労働保険番号の照会や電子申請(e-Gov)の反映にも時間を要します。特に給与締め日と支払日の関係で3月分の集計が確定するのが4月以降になる企業は、早めのデータ整備と進行管理が求められます。
【確定保険料算定基礎賃金集計表の書き方】に関するよくある質問(FAQ)
Q1:給与の締め日と支払日が月をまたぐ場合、いつの分を集計表に書けばよいですか?
A1:賃金の算定は「算定期間中(4月1日〜翌年3月31日)に支払義務が確定した賃金」が原則です。前年3月締め・4月払いの給与から当年2月締め・3月払いの給与までを集計するか、前年4月支給〜当年3月支給で集計するか、社内の賃金規程と会計基準に合わせて一貫したルールで毎年継続して集計する必要があります。
Q2:年度途中に退職した従業員の賃金や賞与も集計に含める必要がありますか?
A2:退職者であっても、算定期間中に支払われた給与や賞与はすべて算入対象です。ただし、退職に伴って支払われる「退職手当(退職金)」自体は賃金総額から除外してください。
Q3:雇用保険に加入していない短時間パートの労災保険料はどう計算しますか?
A3:労災保険はすべての労働者が保護の対象となるため、雇用保険に加入していないパート・アルバイトの賃金も、労災保険対象賃金総額に全額含めて計算します。集計表の「臨時・パート」欄の労災分には漏れなく算入してください。
まとめ:正確な賃金集計でスムーズな年度更新を
労働保険の確定保険料算定基礎賃金集計表は、一見複雑に見えるものの、「労災保険と雇用保険の対象者の違い」と「賃金に含める・含めない項目の基準」さえ押さえれば、迷わずスムーズに作成できます。
特に役員兼務役員やパートタイマーを多く抱える事業所では、事前の区分けとエクセルテンプレートの活用が作業効率化とミス撲滅の鍵となります。申告期限直前に慌てることのないよう、各月の賃金台帳を整え、万全の準備で年度更新に臨みましょう。 (出典: 確定 保険 料 算定 基礎 賃金 集計 表 書き方(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
