年収500万の住宅ローン控除は全額戻らない?2026年減税の真実と上限
マイホーム購入を検討する際、多くの人が資金計画の柱として期待を寄せる「住宅ローン減税(住宅借入金等特別控除)」。ハウスメーカーや不動産会社の営業担当者から「年間最大数十万円が戻ってくる」と説明を受け、減税額をそのまま住宅ローンの返済原資として見込んでいるケースは珍しくありません。
しかし、額面通りの最大控除額をそのまま受け取れる人はごく一部に限られます。年収500万円世帯においては、納めている税金の総額や制度上の上限規定が壁となり、計算上の控除枠を使い切れずに「控除が切り捨てられている」現実が存在します。2026年最新の税制環境を踏まえ、年収500万円における住宅ローン控除の実質還付額と、損をしないための重要ポイントを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の場合、借入額が多くても納めた所得税と住民税の上限(最高9.75万円)を超える控除は受けられず、枠が余っても全額戻らない。
- 要点2:住宅ローン借入額4000万円・省エネ基準適合住宅の場合、最大控除額28万円に対して実質還付額は約18万〜23万円程度となり、年間数万円単位の「引ききれない枠」が生じる。
- 要点3:ふるさと納税の併用方法やペアローンの選択、2年目以降の年末調整手順を正しく把握することで、減税メリットの取りこぼしを防ぐことが可能になる。
【噂の真相】年収500万で住宅ローン控除が「全額戻らない」決定的な理由
「年収500万円だと住宅ローン控除が全額戻ってこない」という噂は、制度の仕組みから見て紛れもない事実です。これには住宅ローン減税が持つ根本的な計算構造と、個人の納税額が深く関係しています。
現行の制度において、新築住宅の住宅ローン控除率は年末ローン残高の0.7%、控除期間は最長13年間と定められています。例えば、年末のローン残高が4,000万円であれば、計算上の控除枠は「4,000万円 × 0.7% = 28万円」です。多くの人がこの「28万円」が丸ごと口座に現金で振り込まれる、あるいは所得税から引かれると誤認しがちです。
住宅ローン控除は「支払うべき税金から差し引く税額控除」であり、自分が納めた税金(所得税および一部の住民税)以上の金額は1円も還付されません。国から給付金が配られるわけではなく、あくまで「払った税金の返還」にとどまるためです。
年収500万円の給与所得者の場合、社会保険料控除や基礎控除などを差し引いた後の課税所得に対する年間所得税額は、独身や共働き扶養なしで約13万〜14万円、配偶者控除や扶養家族がいる世帯では約8万〜10万円前後まで下がります。
所得税から控除しきれなかった分は住民税から差し引かれますが、ここにも厳格な所得税住民税控除上限が設けられています。住民税からの控除限度額は「前年度の課税所得×5%(最高9万7,500円)」と法令でキャップがはめられているため、どれだけ借入金が残っていても、合計で年税額以上の控除を受けることは構造上不可能です。これが、控除額引ききれない理由の正体です。

【2026年最新税制シミュレーション】借入額別・家族構成別の実質還付額一覧
2026年の税制ルールおよび現行基準に基づき、年収500万円(額面給与)における住宅ローン控除シミュレーションを実施しました。新築の省エネ基準適合住宅(借入限度額設定内)を購入した場合の、1年目における実質減税額の試算データは以下の通りです。
| 家族構成・借入条件 | 計算上の最大控除額(0.7%) | 所得税+住民税の実質還付額 | 使い切れずに消える額(年間) |
|---|---|---|---|
| 独身・単身 住宅ローン借入額4000万 | 28.0万円 | 約23.5万円 (所得税13.8万+住民税9.7万) | 約4.5万円の未消化 |
| 夫婦2人(配偶者控除あり) 住宅ローン借入額4000万 | 28.0万円 | 約20.2万円 (所得税10.5万+住民税9.7万) | 約7.8万円の未消化 |
| 夫婦+子1人(扶養あり) 借入額3500万円 | 24.5万円 | 約18.5万円 (所得税8.8万+住民税9.7万) | 約6.0万円の未消化 |
| 独身・単身 借入額3000万円 | 21.0万円 | 約21.0万円 (所得税13.8万+住民税7.2万) | 0円(全額消化) |
試算データが示す通り、年収500万借入限度額いっぱいの4,000万円前後を借り入れた場合、配偶者や子どもの扶養状況によっては年間6万〜8万円近くの控除枠を使い切れずに捨てることになります。住宅ローン減税最大控除額をアピールするチラシの数字をそのまま信用して家計を組むと、13年間で50万円以上の狂いが生じる計算です。
【実態検証】利用者の生の声と現場目線で見えたリアル
不動産取引の現場や各種相談プラットフォーム(SNS・知恵袋等)では、購入後に初めて「還付金の少なさ」に気づいて困惑する声が後を絶ちません。
大手住宅ローン比較サービス利用者の声やFP相談窓口に寄せられた実例を取材すると、以下のような生々しい実態が浮き彫りになります。
「営業マンに『13年間で約360万円も税金が戻ってきますよ』と背中を押されて4,200万円のフルローンを組んだ。いざ確定申告を終えて還付通知を見たら、初年度は10万円ちょっとしか戻らず、住民税の引き下げ分を合わせても20万円に届かなかった。『話が違う』とFPに相談して初めて、自分の年収では税金の枠が足りないと知った」(30代前半・IT関連勤務・年収510万円)
「妻を扶養に入れて子どもが生まれたばかりの年に家を買った。家族が増えて生活費がかさむ中、減税を頼りにしていたが、扶養控除で所得税がもともと低かったため、住宅ローン控除の恩恵を半分近く無駄にしていると知って愕然とした」(30代後半・メーカー勤務・年収490万円)
販売現場の担当者が悪意を持って嘘をついているわけではありません。制度上の「借入限度額に対する最大計算枠」をそのまま提示しているケースが多く、購入者側の「個別の課税状況」まで踏み込んでシミュレーションを行わないことが、こうした悲劇を生む根本的な要因となっています。
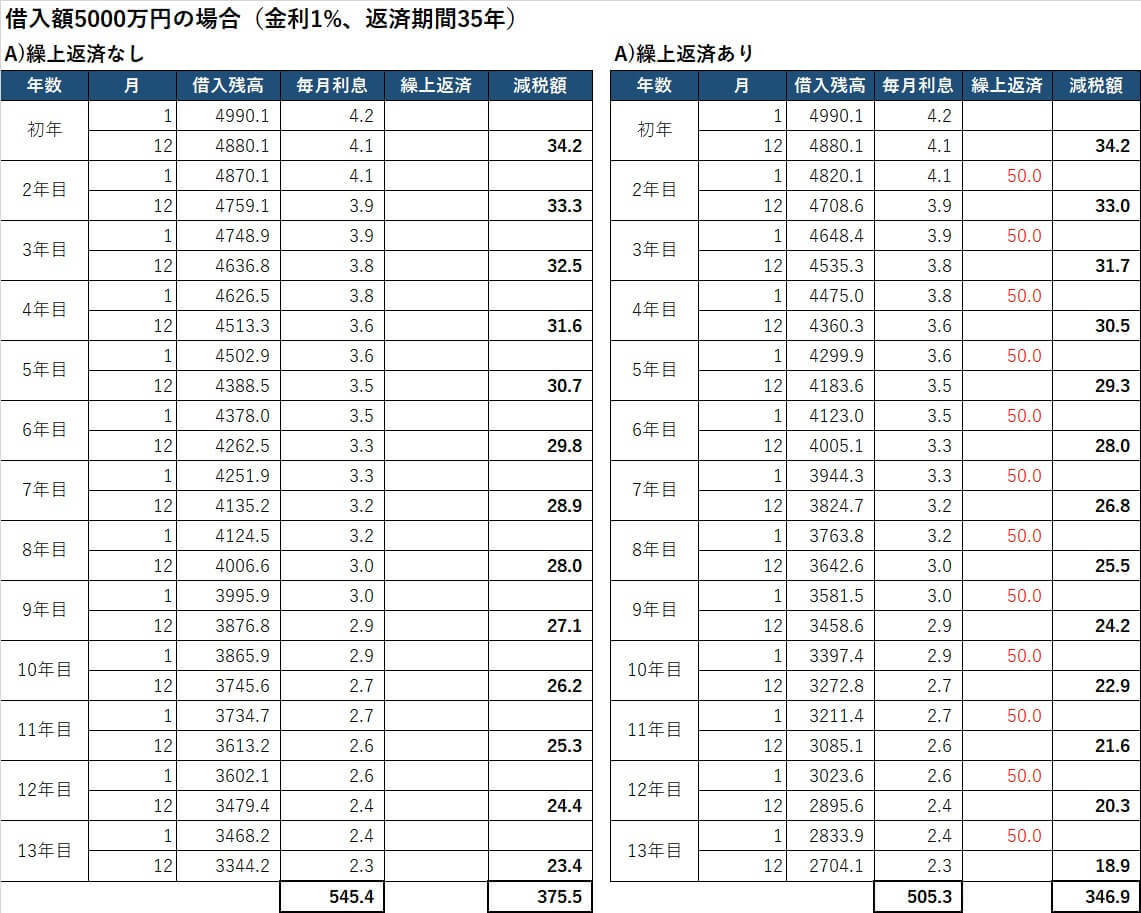
一般に知られていない盲点とネットの誤解
年収500万円世帯が住宅ローン控除を活用するにあたり、インターネット上で流布している誤解や見落としがちな盲点がいくつか存在します。
1. 「ふるさと納税を併用すると住宅ローン控除が減る」という誤解
「ふるさと納税をやると住宅ローン控除で損をする」という言説が散見されますが、これは半分正しく、半分は誤りです。ふるさと納税併用影響は、手続きの方式によって大きく異なります。
給与所得者が確定申告を行わず「ワンストップ特例制度」を利用した場合、ふるさと納税の寄付金控除はすべて「翌年の住民税」から差し引かれます。一方、住宅ローン控除はまず「所得税」から優先的に引かれ、引ききれない分のみが住民税(上限9.75万円)から引かれます。そのため、ワンストップ特例を使えば干渉が起きにくく、併用しても両方の恩恵を満額受けられるケースが大半です。ただし、初年度の住宅ローン控除確定申告を行う年はワンストップ特例が無効になるため、所得税の還付枠が競合して数千円〜1万円程度引ききれなくなるケースがあります。
2. 2026年における「省エネ基準適合住宅」の必須化
2026年最新税制改正の潮流において極めて重要なのが、物件の環境性能です。2024年以降に入居する新築住宅では、省エネ基準適合住宅以上の性能を満たしていない「その他の一般住宅」は、原則として住宅ローン控除の対象外(借入限度額0円)となっています。
年収500万円で無理のない返済計画を立てようとローコスト住宅や中古リノベーション物件を検討する際、省エネ基準適合証明書を取得できない物件を選んでしまうと、1円の減税も受けられなくなるため細心の注意が必要です。
ペアローン年収500万の損得勘定と手続きの流れ
単独名義では使い切れない控除枠をフル活用する手段として、夫婦共働きによるペアローン年収500万(世帯年収1,000万円または夫500万+妻300万など)の活用が注目されています。
例えば、4,000万円を夫単独で借りると年間約5万〜8万円の控除枠が切り捨てられますが、夫2,500万円・妻1,500万円のペアローンに分割した場合、それぞれの所得税・住民税から個別に控除を受けられるため、世帯全体として控除枠を100%使い切ることが可能になります。
ただし、ペアローンには「事務手数料や印紙代などの諸費用が2倍かかる」「将来どちらかが退職・時短勤務になった際に控除枠が余り、返済負担だけが残る」という重大なリスクが伴います。減税枠を数万円増やすためだけに安易に共有名義を選ぶことは避けるべきです。
控除を受けるための実務ステップ
減税を受けるための手続きは、1年目と2年目以降で明確に分かれます。
- 1年目:住宅ローン控除確定申告(入居翌年の2月16日〜3月15日)
税務署へ確定申告書、登記事項証明書、売買契約書、年末残高証明書、省エネ適合証明書などを提出。約1〜2ヶ月後に指定口座へ所得税分が還付され、住民税分は翌年6月からの税額から自動的に減額されます。 - 2年目以降:住宅ローン年末調整計算
勤務先の年末調整で完結します。税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書」と、銀行から届く「残高証明書」を勤務先に提出するだけで、12月の給与で所得税の還付を受けられます。
【プロの結論】向いている人・慎重になるべき人の判断基準
年収500万円世帯における住宅ローン控除の恩恵を最大化するための、客観的な判断基準を整理します。
【単独借入で十分に恩恵を受けられる人】
- 借入額を3,000万円〜3,300万円程度に抑えている人(控除枠をほぼ余らせず全額消化可能)
- 共働きで配偶者控除を受けておらず、所得税の納税額が13万円以上維持されている人
- 長期優良住宅やZEH水準など、資産価値の高い省エネ住宅を選定している人
【慎重な資金計画・見直しが必要な人】
- 借入額が4,000万円を超えており、単独ローンで全額減税を見込んでいる人(数万円単位で切り捨てが発生)
- 専業主婦(夫)世帯や扶養家族が多く、もともとの所得税納付額が8万円未満の人
- 目先の減税額目当てで、無理な返済比率のペアローンを組もうとしている人
住宅購入において本質的に重要なのは「いくら税金が戻るか」ではなく、「無理のない返済額で生活防衛を維持できるか」という心理的・経済的バウンダリー(境界線)の確立です。控除枠の切り捨てを過度に恐れて借入額を歪めるのではなく、家計の身の丈に合った総予算を設定することが最優先事項となります。

【住宅ローン控除と年収500万円】に関するよくある質問(FAQ)
Q1:年収500万円で4,000万円のフルローンを組んだ場合、初年度は実際にいくら戻りますか?
A1:単身・扶養なしの場合で約23.5万円(所得税から約13.8万円還付+住民税から約9.7万円減額)が目安です。配偶者控除や扶養親族がいる場合は所得税額が下がるため、合計約18万〜20万円程度の実質還付にとどまり、控除枠の約8万円分は消滅します。
Q2:ふるさと納税を利用すると住宅ローン控除の還付金は減ってしまいますか?
A2:2年目以降に「ワンストップ特例制度」を利用していれば、ふるさと納税は住民税から、住宅ローン控除は所得税から優先して引かれるため、原則として影響(減額)はありません。ただし初年度の確定申告時や、確定申告でふるさと納税を申告した場合は、所得税の控除枠が一部競合して数千円程度還付が減る場合があります。
Q3:住宅ローン控除で使い切れなかった枠は、翌年以降に繰り越せますか?
A3:繰り越しは一切できません。その年の所得税および住民税の上限(9.75万円)から引ききれなかった控除枠は、その年ごとに完全に切り捨てられます。
まとめ:今後の動向と失敗しないための判断基準
年収500万円における住宅ローン控除は、住宅取得を後押しする極めて強力な減税制度であることに変わりはありません。しかし、「最大控除額=実際の受取額」ではないという冷厳な事実を正しく把握していなければ、購入後のキャッシュフローに狂いが生じるリスクを孕んでいます。
特に借入額が3,500万〜4,000万円を超える計画を立てている世帯は、所得税と住民税の控除上限をあらかじめ逆算し、「引ききれない控除枠」が存在することを前提とした返済シミュレーションが不可欠です。誇大広告や表面上の数字に惑わされず、自身の納税額に見合った堅実な資金計画を立てることが、将来にわたる家計の安定につながります。 (出典: 住宅 ローン 控除 年収 500 万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
