役員の算定基礎届は変更なしでも必須?定時決定と例外ルールを徹底解説
毎年7月に訪れる社会保険の重要業務「算定基礎届(被保険者報酬月額算定基礎届)」。従業員の手続きと並行して多くの経営者や人事労務担当者を悩ませるのが、役員に対する取り扱いです。「役員報酬は年次総会以降変わっていないが提出は必要なのか」「非常勤役員や無報酬の取締役はどう処理すべきか」といった疑問は、実務の現場で毎年のように浮上します。
役員は一般的な従業員と異なり、雇用契約ではなく委任契約に基づき職務を執行するため、報酬の決定プロセスや支給形態に特有の会社法・税法上の制約が存在します。社会保険(健康保険・厚生年金保険)のルールを正しく理解していないと、年金事務所の定期調査で標準報酬月額の遡及是正や追徴保険料の発生といったリスクを招来しかねません。現場の実務データと公的基準に照らし合わせ、役員の算定基礎届における必須ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:役員報酬に変動がない場合でも、社会保険に加入している役員は「算定基礎届」による定時決定の手続きが法律上必須。
- 要点2:無報酬役員や適用基準を満たさない非常勤役員は対象外となる一方、6月1日以降の新任役員や7〜9月に随時改定(月額変更届)を迎える役員には除外・特例ルールが適用される。
- 要点3:事前確定届出給与などの役員賞与(年3回以下)は算定基礎届の算入対象外であり、備考欄の適正記入と総括表との整合性チェックが調査対策の要となる。
【2026年最新】役員の算定基礎届は「報酬変更なし」でも提出必須?定時決定の基本原則
現場で最も頻繁に聞かれる誤解が、「役員報酬の金額が前年から一切変わっていないため、算定基礎届を出す必要はないのではないか」という思い込みです。結論から述べると、役員報酬に変更がない場合であっても、社会保険の被保険者である役員は全員、算定基礎届の提出が義務付けられています。
社会保険では、毎年1回、4月・5月・6月に支払われた報酬実績を基に、その年の9月から翌年8月までの1年間に適用される「標準報酬月額」を見直します。これが役員報酬の定時決定と呼ばれる手続きです。日本年金機構から送付される届出書には、すでに登録されている被保険者の氏名や従前の標準報酬月額が印字されており、会社側は4〜6月の支払額を正確に記載して提出しなければなりません。
標準報酬月額の決定方法において、役員であっても従業員と同様の計算ロジックが適用されます。4月・5月・6月の3か月間に支給された役員報酬の総額をその月数(3)で除し、算出された平均額を「標準報酬月額等級表」に当てはめて新たな等級を確定させます。定時決定を怠ると、年金事務所による職権決定が行われるだけでなく、コンプライアンス違反として企業評価を損なう要因となります。毎年設定される日本年金機構の7月提出期限(原則として7月1日から7月10日まで)を遵守し、役員報酬変更なしの手続きであっても確実に申告を完了させることが鉄則です。

無報酬・非常勤役員はどう扱う?社会保険の加入要件と提出要否の境界線
企業経営においては、名義のみの取締役、他社と兼任する社外取締役、無報酬で籍を置く親族役員など、多様な就任形態が存在します。これらの役員について算定基礎届の提出が必要かどうかは、「社会保険の被保険者資格を有しているか否か」という1点にかかっています。
まず、無報酬役員の提出要否についてです。役員報酬が全く支給されていない役員は、社会保険の適用要件である「労働や職務執行の対価としての生計維持」を満たさないため、そもそも被保険者資格を取得できません。したがって、健康保険・厚生年金保険に加入していない無報酬役員は、算定基礎届に記載する必要はありません。ただし、過去に有報酬で加入していた役員が業績悪化等で一時的に無報酬となった場合は、資格喪失届の手続きを行っているかどうかの確認が不可欠です。
次に実務上判断が分かれやすいのが、非常勤役員の社会保険加入要件です。日本年金機構の判断指針によると、非常勤役員が社会保険の強制適用対象となるかどうかは、以下の要素を総合的に勘案して判断されます。
- 法人における代表権の有無
- 役員会その他経営判断を行う重要会議への出席状況
- 法人の業務を執行している実態の有無
- 役員報酬の支給額が生活の主たる財源となっているか
- 他の企業で常時勤務し、主たる社会保険に加入しているか
代表権を持たず、取締役会への出席のみで日常的な業務執行を行わず、報酬額も僅少である非常勤役員は被保険者となりません。この場合、算定基礎届の対象外です。一方で、肩書が「非常勤」であっても、実質的に経営中枢の業務を恒常的に担い高額な役員報酬を得ている実態がある場合は被保険者とみなされ、定時決定の対象となります。
さらに、年度の途中で就任した役員の扱いにも注意を払う必要があります。特に新任役員の資格取得時決定との関係において、6月1日以降に新たに就任・社会保険加入した役員は、その年の定時決定の対象から除外されます。資格取得時に決定された標準報酬月額が翌年8月まで継続して適用されるため、算定基礎届の対象者リストから除外するか、備考欄に資格取得日を明記する処理を行います。
月額変更届との違いと随時改定の重複ルール|どちらを優先すべきか徹底比較
役員の社会保険手続きにおいて、最も実務担当者を混乱させるのが「算定基礎届(定時決定)」と「月額変更届(随時改定)」のバッティングです。株式会社では通常、定時株主総会(3月決算企業なら5月下旬〜6月)で役員報酬の改定が決議され、事業年度開始から3か月以内に改定額の支給が開始されます。
この役員報酬の改定時期が定時決定の算定期間(4〜6月)と重なることで、月額変更届との違いと随時改定の適用関係を正確に把握しておく必要が生じます。
| 役員のステータス・報酬変動状況 | 提出すべき届出書 | 標準報酬月額の適用開始時期 | 実務上の注意点・記載要領 |
|---|---|---|---|
| 役員報酬に変更なし(または1等級の小幅変動) | 算定基礎届のみ | 当年9月〜翌年8月 | 4〜6月の支給実績をそのまま記載して提出。 |
| 4月支給分から改定(2等級以上の大幅変動) | 月額変更届(7月随時改定) | 当年7月〜翌年8月 | 算定基礎届の提出は不要(備考欄に「7月月変」と記載)。 |
| 5月支給分から改定(2等級以上の大幅変動) | 月額変更届(8月随時改定) | 当年8月〜翌年8月 | 算定基礎届の提出は不要(備考欄に「8月月変」と記載)。 |
| 6月支給分から改定(2等級以上の大幅変動) | 算定基礎届 + 月額変更届(9月) | 当年9月〜翌年8月 | 7月に算定基礎届を提出し、後日8月に9月月変を提出。 |
| 7月以降に改定(株主総会決議等) | 算定基礎届 + 該当月の月額変更届 | 定時決定は9月、月変は改定4か月目〜 | 7月の定時決定を一度通し、要件充足時に随時改定を行う。 |
| 6月1日以降の新任役員(新規就任・加入) | 資格取得届のみ(算定は対象外) | 資格取得月〜翌年8月 | 定時決定の対象外。算定基礎届からは除外する。 |
また、税務上の事前確定届出給与を利用して夏期に役員賞与を支給している企業では、役員賞与の算定対象外ルールを厳格に適用する必要があります。健康保険法および厚生年金保険法上、支給回数が「年3回以下」の賞与は月々の報酬ではなく「賞与」として扱われ、算定基礎届の計算基礎(4〜6月の報酬)からは除外されます。役員賞与を支給した際は、算定基礎届ではなく別途「被保険者賞与支払届」を提出して標準賞与額を申告するのが正しい手順です。ただし、支給回数が「年4回以上」に及ぶ場合は通常の報酬とみなされ、過去1年間の支給総額の12分の1を各月の報酬に加算しなければならない点に注意してください。
【実務直結】算定基礎届の記入例と備考欄・総括表の正しい書き方
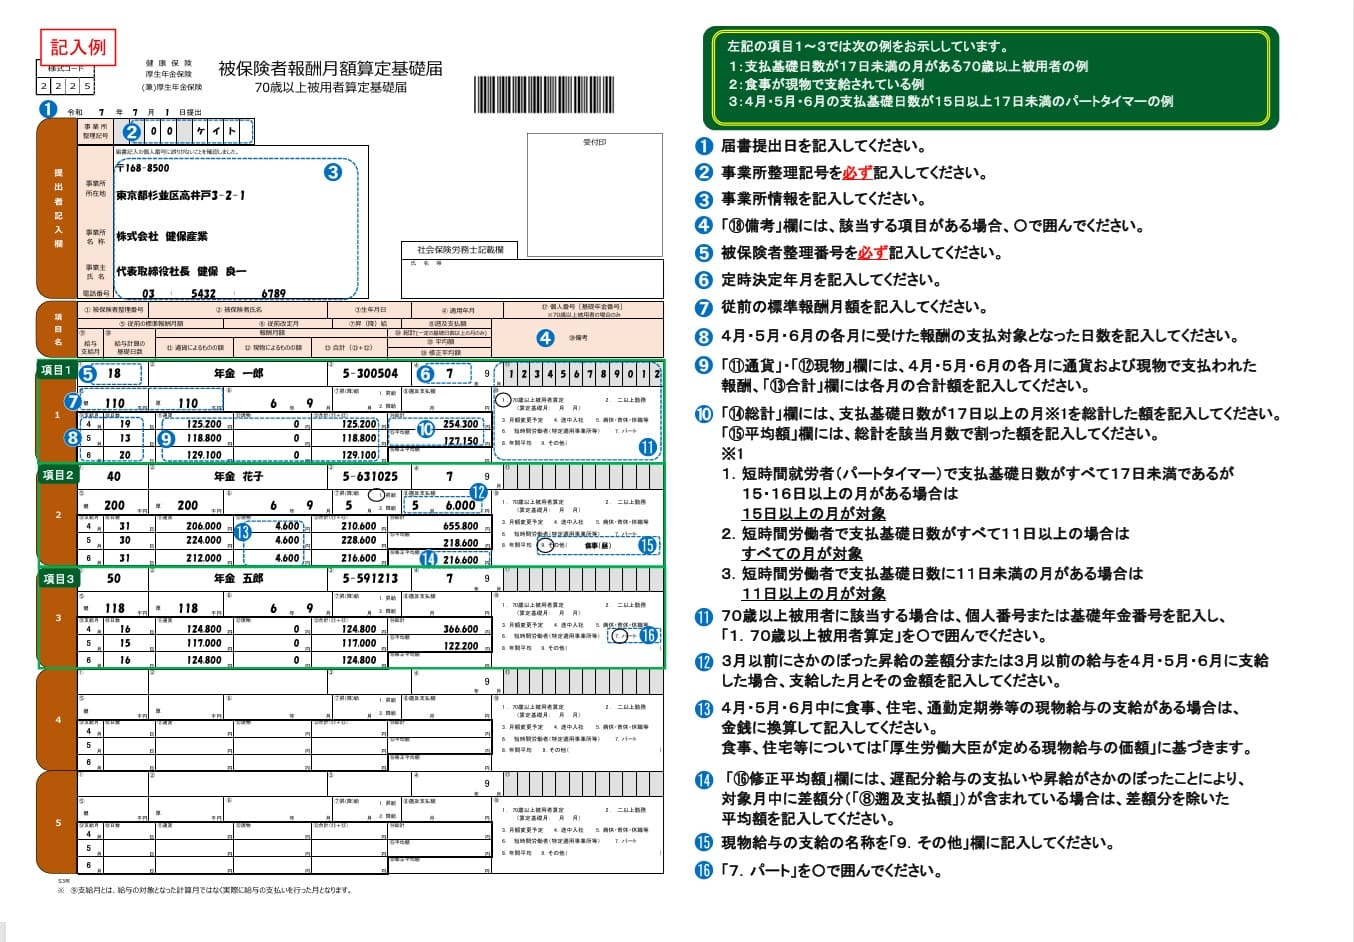
実務でミスが多発しやすいのが、具体的な帳票への落とし込みと備考欄の活用法です。以下に代表的なケース別の算定基礎届の記入例と手順を整理します。
基本となる「役員報酬が月額80万円で変動なし」のケースでは、4月・5月・6月の各欄に「800,000」と記入し、総計「2,400,000」、平均額「800,000」と記載します。役員は労働基準法上の労働者ではないため「総支給額」=「報酬月額」となり、通勤手当の実費支給がある場合はその金額を加算した総額を記載します。
手続きで不備返戻を防ぐ鍵となるのが、算定基礎届の備考欄記入方法です。年金事務所の機械審査および担当官チェックにおいて、備考欄の記載は極めて重要な判断材料となります。
- 7月または8月の随時改定(月変)予定者:算定対象から除外する場合、該当役員の行の備考欄に「7月月変」または「8月月変」と○を付けるか明記します。
- 休職・報酬全額不支給の期間がある場合:4〜6月のいずれかの月で報酬が支払われなかった場合、備考欄に「休職」「報酬未払い」等と理由を付記し、支払基礎日数は役員であっても「0日」または「役員(日数不問)」等の整合性を保ちます。
- 途中就任・資格取得:5月就任等の場合は「5月〇日資格取得」と明記し、実質的な支給月(5月・6月)のみで平均を算出します。
また、日本年金機構への提出一式において、算定基礎届の総括表記載事項の確認を怠ってはなりません。総括表(被保険者総括表)には、事業所に所属する全役員・従業員の総数、被保険者数、今回の算定基礎届提出人数、7月〜9月月変予定者数などを漏れなく集計して記載します。電子申請(e-Govや労務管理ソフト)を利用する場合でも、総括表に相当する事業所情報の整合性チェックは自動突合の対象となります。
【実態検証】調査現場で発覚する「役員報酬手続きの落とし穴」と企業のリアル
現場の実務担当者や顧問税理士・社労士の証言によると、年金事務所による総合調査(定時決定時や数年ごとの定期調査)において、役員報酬に関する指摘を受ける事業所が後を絶ちません。SNSや労務系コミュニティでも「役員の定時決定漏れで過去2年分を遡及請求された」「株主総会の議事録と算定基礎届の金額がズレていて指摘を受けた」という悲痛な声が頻繁に散見されます。
調査現場で実際に問題視される典型的な落とし穴は以下の3点に集約されます。
第1に、「株主総会決議の時期」と「社会保険の届出時期」のタイムラグです。例えば、5月下旬の株主総会で役員報酬の増額が決議され、6月支給分から新報酬が支払われた場合、4月・5月は旧報酬、6月は新報酬となります。この場合、4〜6月の3か月平均で算定基礎届を出す必要がありますが、担当者が「すでに新報酬に変わったから」と6月の新報酬単月のみをベースに記載してしまう誤謬が見られます。
第2に、「役員借入金・立替金との相殺処理」による報酬額の過少申告です。役員個人が会社に資金を貸し付けている場合、会社側が「役員報酬から貸付返済分を天引きした差額」のみを通帳から振り込む事例があります。社会保険上の報酬は控除前の総支給額(額面)で算定しなければなりませんが、振込手取額を報酬と誤認して算定基礎届に記載し、是正勧告を受けるケースが多発しています。
第3に、「名ばかり非常勤役員」の社会保険未加入問題です。節税目的で親族を非常勤役員に据え、高額な役員報酬を支払いながら「非常勤だから」と社会保険に加入させずに放置している事業所に対し、年金事務所から実態解明のための質問状が届く事例が増加しています。勤務実態と報酬額のバランスが取れていない場合、過去に遡って被保険者資格の取得と保険料の追徴が命じられるリスクが存在します。
専門家が警告するリスクと判断基準|コンプライアンスを守る組織の条件
役員の社会保険手続きを単なる「年1回のルーティン事務」と軽視することは、企業ガバナンスの根幹を揺るがす危険性を孕んでいます。特に2026年現在、公的年金制度の持続可能性向上に向けた適用拡大とデータ連携が加速しており、税務署へ提出された「給与支払報告書・法定調書合計表」と年金機構の登録データは高度に突合されています。
社会保険料の遡及徴収は、最大2年(24か月)分に及びます。役員報酬は従業員給与に比べて高額に設定されているケースが多いため、数等級のズレであっても企業・個人双方の追徴負担は数百万円規模に達し、会社のキャッシュフローを直接圧迫します。
【プロの結論】労務・財務リスクを回避する企業ガバナンスの判断基準
法令違反や追徴金のリスクを完全に排除し、健全な組織運営を維持するためには、経営層と実務担当者が以下の客観的判断基準を共有しておく必要があります。
- 必ず算定基礎届を提出すべきケース: 常勤役員(代表取締役・業務執行取締役)および、実質的に常時経営業務へ従事し相応の報酬を得ている役員。前年から報酬金額に1円の変動もない場合であっても、届出を省略することは一切認められません。
- 算定基礎届の提出から除外・別対応とすべきケース: 報酬が完全にゼロの役員、客観的に業務執行権がなく非常勤要件を満たす社外役員、6月1日以降に就任した新任役員、ならびに4月・5月改定によって7月・8月に月額変更届を提出する役員。
- 慎重な事前精査を要するグレーゾーン: 「非常勤」名義でありながら月額数十万円以上の報酬を得ている親族役員や、事業年度途中で急激な報酬減額を行った役員。これらは税理士や社会保険労務士などの専門家を交え、職務実態の証憑(取締役会議事録、業務報告書等)を整備した上で手続きを進めることが不可欠です。
【算定 基礎 届 役員】に関するよくある質問(FAQ)
Q1:会社の資金繰りが厳しく、役員報酬が4月〜6月の期間中ずっと未払い(未支給)になっています。算定基礎届にはどのように記入すればよいですか?
A1:役員報酬が未払いであっても、支払われるべき権利(支給義務)が確定している場合は、本来支給されるべき契約上の金額を4月・5月・6月の各欄に記入します。その上で、備考欄に「報酬未払い」と記載して提出します。社会保険上は未払いであっても標準報酬月額は改定され、保険料の納付義務が発生します。
Q2:定時株主総会を5月末に開き、役員報酬を6月支給分から大幅に増額しました。7月の算定基礎届はどのように処理すればよいですか?
A2:6月支給分から報酬が改定され2等級以上の差が生じた場合、「9月随時改定(月額変更)」の対象となります。しかし、7月提出時点では随時改定が確定していないため、原則として7月には4月・5月(旧報酬)と6月(新報酬)の実績を記入した算定基礎届を提出します。その後、6月〜8月の3か月実績を基に8月下旬〜9月に改めて「月額変更届」を提出します。月額変更届が受理されると、定時決定の結果に優先して9月から新等級が適用されます。
Q3:代表取締役が自分1人だけの「一人会社(合同会社・株式会社)」ですが、役員報酬変更なしでも算定基礎届は毎年提出しなければなりませんか?
A3:はい、代表者1人の法人であっても社会保険の適用事業所である以上、毎年の算定基礎届の提出は法律上の義務です。報酬額が変わっていない場合でも、年金機構から届く用紙(または電子申請画面)に4〜6月の支給実績を記入し、7月10日までに提出を完了させてください。
Q4:非常勤取締役に対して、年1回だけ7月に役員報酬(事前確定届出給与)を支給しています。この報酬は算定基礎届の対象になりますか?
A4:年1回のみ支給される役員報酬は、社会保険上は「賞与」として取り扱われます。そのため、4〜6月の報酬を対象とする算定基礎届には含めません。別途「被保険者賞与支払届」を作成し、支給日から5日以内に年金事務所へ提出してください。ただし、この非常勤役員が社会保険の被保険者でない場合は、賞与支払届の提出も不要です。
まとめ:今後の動向と失敗しないための判断基準
役員の算定基礎届は、「役員報酬の変更がないから出さなくてよい」「非常勤だから一律で対象外」といった自己判断による処理が最も危険を招く業務領域です。報酬が変わらなくても社会保険に加入している役員は定時決定が必須であり、株主総会に伴う報酬改定時期や非常勤役員の勤務実態に応じて、月額変更届や各種特例ルールを正確に使い分ける必要があります。
手続きの遅延や記載ミスは、将来の役員年金受給額の不整合や、企業の社会的信用・財務リスクへと直結します。日本年金機構の7月提出期限に向けて、対象となる役員の加入状況、4〜6月の報酬支給実績、総括表および備考欄の記載要領を今一度精査し、万全の体制で手続きを完結させてください。 (出典: 算定 基礎 届 役員(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
