フリーランスの事業所得と雑所得の境界線|300万円ルールの真実
個人で仕事を請け負い、生計を立てるフリーランスや副業ワーカーにとって、毎年の確定申告における所得区分の選択は手取り額を左右する重大な分岐点です。得た報酬を「事業所得」として申告するのか、それとも「雑所得」として処理するのかによって、税制上の優遇措置や経費として認められる範囲に大きな隔たりが生じます。
国税庁による基本通達の改正以降、いわゆる「300万円ルール」をめぐる議論や帳簿書類の保存義務への注目が高まり、現場では「自分の収入は事業所得として認められるのか」という不安の声が後を絶ちません。制度の正確な趣旨と客観的な判定基準を把握し、正当な節税メリットを享受するための実務知識を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業所得と雑所得の最大の違いは、青色申告特別控除(最大65万円)や損益通算、損失の繰越控除が適用できるかどうかの税制優遇にある。
- 要点2:国税庁の通達改正により、年収300万円未満であっても「帳簿書類の保存」があれば原則として事業所得として認められる枠組みが明確化された。
- 要点3:開業届の提出だけでなく、営利性・継続性・生活の糧となっているかという「社会通念」に照らした実態と適正な記帳管理が必須となる。
【決定的な差】フリーランスの事業所得と雑所得は何が違うのか?
所得税法において、個人の所得は10種類に分類されています。フリーランスが受け取る原稿料、デザイン料、コンサルティングフィー、プログラミング報酬などの対価は、主に「事業所得」または「雑所得」のいずれかに区分されます。外見上は同じ役務提供による収入であっても、税務上の扱いは根本から異なります。
事業所得とは、独立・継続・反復して行われる事業から生じる所得を指します。自己の計算とリスクにおいて営まれ、営利性と有償性を備えていることが前提です。一方の雑所得は、利子・配当・不動産・事業・給与・退職・山林・譲渡・一時所得のいずれにも該当しない「その他の所得」という位置付けになります。
実務面で最も影響が大きいのは、所得税住民税節税のインパクトです。事業所得に認められる税制上のメリットは手取り額に直結するため、両者の差異を正確に理解しておく必要があります。
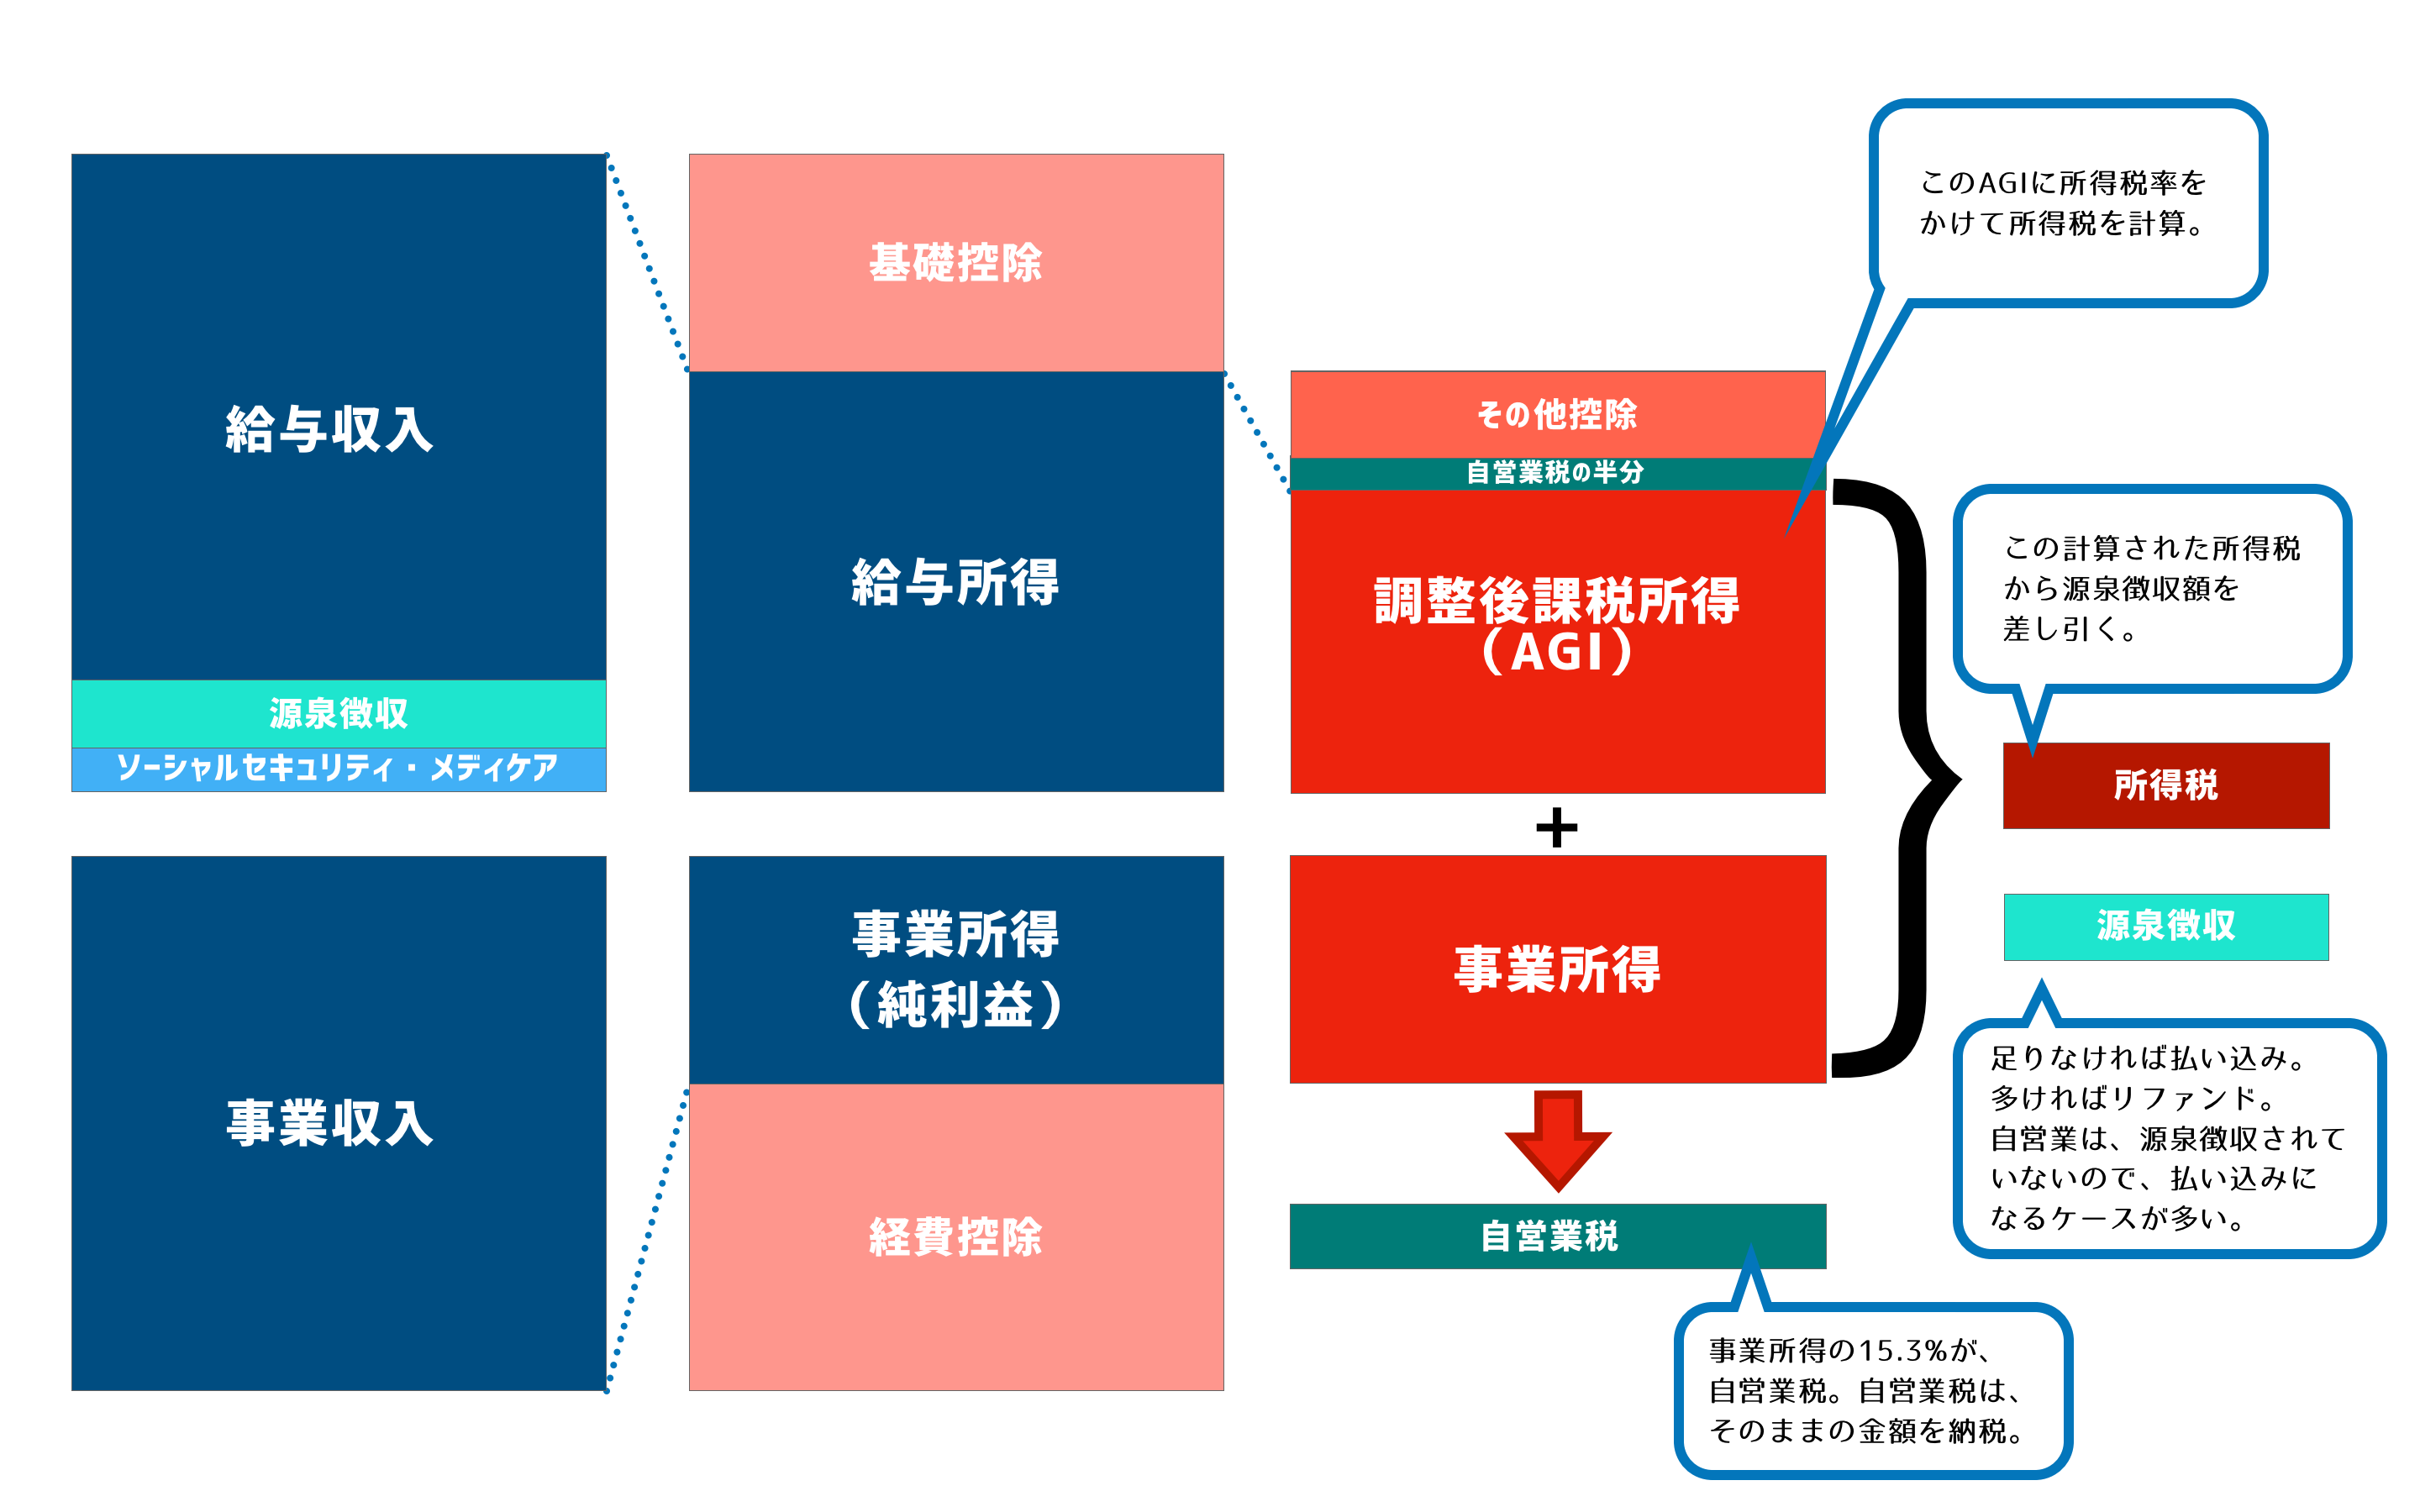
国税庁の「300万円通達改正」の真相|帳簿書類の保存義務と判断基準
国税庁が2022年10月に公表した「所得税基本通達の制定について」の一部改正は、副業ワーカーやフリーランスの間で大きな波紋を呼びました。当初のパブリックコメント案では「副業の収入が年間300万円以下なら一律で雑所得とする」という厳格な基準が提示されたため、現場からは強い懸念が噴出しました。
しかし、寄せられた意見を踏まえた最終通達では方針が大幅に修正され、「帳簿書類の保存義務」を満たしているかどうかが事業所得判定の主軸に据えられました。具体的には、以下の基準によって整理されています。
第一に、その所得に係る取引を記録した帳簿書類を適正に作成し、法定期間(原則7年間)保存している場合、収入金額が300万円以下であっても、原則として事業所得に区分されます。第二に、帳簿書類の保存がない場合は、業務に係る雑所得として取り扱われます。ただし、帳簿書類を保存していても「収入金額が僅少(例えば本業収入の10%未満)かつ赤字」である場合や、「営利性が著しく欠如している」と認められるケースでは、税務署側の個別判断により雑所得と判定される例外規定が設けられています。
この改正の本質は、形式的な金額基準による足切りではなく、「事業主としての適切な記帳管理と実態」を求めている点にあります。適正な帳簿を備え付けることが、事業所得としての地位を守る第一歩となります。
【徹底比較】事業所得vs雑所得|税制上の優遇措置と手取りの違い
事業所得と雑所得の優遇差を具体的に把握するため、主要な税務上の項目を比較したデータが以下の通りです。
| 項目 | 事業所得(青色申告) | 業務に係る雑所得 | 編集部の見解・実務上の影響 |
|---|---|---|---|
| 特別控除枠 | 最大65万円(電子申告等)または55万円・10万円 | なし(控除枠ゼロ) | 所得から最大65万円を直接差し引けるため、税負担軽減の核となる。 |
| 損益通算 | 可能(給与所得等の他所得と相殺可) | 不可(赤字は切り捨て) | 事業初期の赤字を給与所得と通算し、源泉所得税の還付を受けることが可能。 |
| 純損失の繰越 | 最長3年間繰越可能 | 不可 | 翌年以降の黒字から前年の赤字を差し引けるため、事業リスクの緩衝材になる。 |
| 家事按分の経費性 | 業務上必要な割合を明確に按分すれば算入可能 | 業務に直接要した部分の明確な区分が必要(制限的) | 自宅家賃・光熱費・通信費の按分計上において事業所得の方が説明しやすい。 |
| 専従者給与 | 要件を満たす家族への給与を必要経費に算入可 | 不可 | 生計を一にする親族への適正な対価を経費化でき、世帯全体の税率を平準化。 |
| 帳簿・記帳水準 | 複式簿記(65万円控除)または簡易簿記 | 前々年収入300万円超で現金出納帳等の保存義務 | クラウド会計ツールの導入で複式簿記の記帳ハードルは大幅に低下。 |
なお、事業所得であっても青色申告ではなく白色申告を選択した場合は、青色申告特別控除や損失繰越の恩恵は得られません。白色申告における事業専従者控除などの枠組みは存在するものの、記帳義務が課されている現代の税制下では、青色申告承認申請書を提出して確定申告青色申告控除(最大65万円)を狙うのが標準的な選択肢となっています。

【実態検証】税務署の視点と現場のリアル|否認リスクを招く典型パターン
オンラインコミュニティやSNS上の相談事例を分析すると、「開業届を出して青色申告で出せば無条件に事業所得になる」という誤解が根強く残っています。しかし、国税不服審判所の裁決事例や裁判例(最高裁昭和56年4月24日判決等)が一貫して示す通り、事業所得かどうかの判断は「社会通念上事業と称するに至っているか」という総合考慮によって下されます。
税務調査や是正勧告で事業所得性が否認され、雑所得への更正処分を受けるケースには共通した特徴が存在します。
- 実態のない継続的な赤字と給与所得との損益通算:本業の会社員給与から多額の源泉徴収税額を取り戻す目的で、副業の売上が年数十万円程度にもかかわらず、生活費まがいの経費を過大計上して意図的に大赤字を作り出しているケース。
- 時間的・精神的投下の欠如:年間を通じて数回しか取引がなく、独立した事業計画や営業活動の実態が認められないスポット的な作業請負。
- 帳簿書類の不備・欠落:領収書の束があるだけで、仕訳帳・総勘定元帳といった複式簿記の形式を備えた帳簿を作成・保存していないケース。
現場の調査官は、単に「売上規模」だけを見ているわけではありません。業務に割いている稼働時間、設備の有無、営業活動の履歴、請求書や納品書の発行体制など、「事業としての独立した営み」が存在しているかを多角的に精査します。
知っておくべき手続きと実務戦略|開業届・インボイス・会計ソフトの連携
フリーランスが事業所得として確実に申告を行い、税務リスクを最小限に抑えながら節税メリットを享受するためには、制度に沿った手順を踏むことが欠かせません。
1. 開業届と青色申告承認申請書の提出
事業を開始した際は、所轄の税務署へ「開業届(個人事業の開業・廃業等届出書)」を提出します。同時に「所得税の青色申告承認申請書」を提出することで、その年分(1月16日以降の新規開業の場合は開業日から2ヶ月以内)から青色申告の適用が可能になります。各都道府県の税務事務所への個人事業開始申告も忘れずに行う必要があります。
2. クラウド会計ソフトを活用した複式簿記と帳簿保存
65万円の青色申告特別控除を受ける要件は、「複式簿記による記帳」「貸借対照表および損益計算書の添付」「e-Tax(電子申告)または電子帳簿保存」です。現在では、クラウド会計ソフト確定申告サービスを活用し、銀行口座やクレジットカードを連携させることで、仕訳の自動化と帳簿保存要件を効率的にクリアできるようになっています。
3. 家事按分と必要経費の厳格な根拠設定
自宅を仕事場としている場合、家賃、電気代、インターネット通信費などを家事按分必要経費として計上できます。按分比率を決める際は、「専有面積比率」や「事業での使用時間比率」など、第三者に対して客観的に説明可能な数値を基準に設定し、按分計算のメモを保存しておくことが重要です。
4. インボイス制度(適格請求書等保存方式)への対応
インボイス制度適格請求書発行事業者に登録した場合、消費税の申告義務が生じます。免税事業者のままでいるか課税事業者を選択するかは、主要な取引先が法人・課税事業者であるか、あるいは一般消費者であるかによって慎重に判断する必要があります。事業所得の管理と並行して、消費税の納税シミュレーションを行っておくことが不可欠です。

一般に知られていない盲点とネットの誤解
ネット上の情報では極端な言説が見受けられますが、実際の税務実務に照らすと重大な誤解が含まれていることが少なくありません。
代表的な誤解が「売上300万円以下はすべて雑所得になる」という言説です。前述の通り、通達改正の最終版では「帳簿書類を保存していれば原則として事業所得」と整理されています。売上が150万円や200万円であっても、それが本業として営まれており、日々の取引記録が適正に帳簿へ反映されていれば、事業所得として申告することに何ら問題はありません。
もう一つの盲点は、「開業届さえ出しておけば副業の赤字で本業の税金をいくらでも減らせる」という発想です。国税庁は実質的な事業性のない「節税スキーム目的の赤字申告」に対して監視の目を強めています。生活費の付け替えや営利性のない趣味の延長と判定されれば、遡及して追徴課税(過少申告加算税や延滞税)が課されるリスクがあります。
【プロの結論】事業所得として申告すべき人・雑所得に留めるべき人の判断基準
所得区分を選択するにあたり、自身の状況を以下の基準に照らし合わせて客観的に判定することをおすすめします。
【事業所得(青色申告)で勝負すべき人の条件】
- 独立したフリーランスとして、その収入で生活の基盤を築いている人
- 副業であっても、明確な事業計画と継続的な営業活動があり、帳簿を複式簿記で管理している人
- クラウド会計ツール等を導入し、領収書や請求書を適正に保存・管理するリソースを割ける人
- 将来的に事業拡大を目指し、青色申告控除や損失繰越の恩恵をフル活用したい人
【雑所得として申告に留めるべき人の条件】
- アンケートモニター、ポイ活、単発の不用品売買など、継続性のない小遣い稼ぎにとどまる人
- 帳簿付けの手間をかけられず、領収書の整理や記帳管理を行う体制が整っていない人
- 本業の合間にごく稀に発生するスポット的な原稿執筆や監修で、年間収入が数十万円未満の人
- 赤字を意図的に出して給与所得との損益通算のみを主目的としている人(追徴リスク回避のため)
【フリー ランス 事業 所得】に関するよくある質問(FAQ)
Q1:売上が年間300万円未満の本業フリーランスですが、事業所得として申告できますか?
A1:問題なく申告できます。国税庁の通達でも、帳簿書類を適正に作成・保存していれば、収入金額にかかわらず原則として事業所得として認められます。独立した生計の手段として営まれている実態があれば心配ありません。
Q2:開業届を出していれば、税務署から自動的に事業所得として認められますか?
A2:形式的な開業届の提出だけでは確定しません。税務上の判断は「実態」に基づいて行われます。独立性、営利性、反復継続性、稼働時間、帳簿書類の有無などを総合的に見て事業性が判断されます。
Q3:自宅兼オフィスの家賃や光熱費は、どのような基準で経費(家事按分)にすべきですか?
A3:業務に使用している合理的な割合を基準にします。家賃であれば「仕事部屋の床面積 ÷ 総床面積」、電気代や通信費であれば「1週間のうち仕事で使用している時間割合」など、客観的な根拠を持って計算し、その計算根拠を控えておくことが重要です。
Q4:会社員の副業収入を事業所得にして、赤字を給与所得と損益通算できますか?
A4:副業であっても事業としての実態と帳簿書類があれば損益通算自体は制度上可能です。しかし、「収入が本業の10%未満で継続的な赤字」「主たる生計の手段でない」など営利性の乏しい状態での過度な赤字通算は、税務調査で否認される可能性が極めて高いため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
フリーランスにおける事業所得と雑所得の区分は、単なる申告書の表記上の問題ではなく、事業主としての自立性と管理体制を問う試金石です。税制優遇の恩恵を最大限に享受するためには、帳簿書類の正確な記録・保存という基本的な義務を果たすことが大前提となります。
2026年以降の税務行政においても、電子帳簿保存法やインボイス制度の定着に伴い、取引の透明性と記帳水準の正確性が一層求められる流れは揺るぎません。目先の節税テクニックに惑わされることなく、クラウド会計ツールの導入や適切な家事按分ルールの設定を進め、社会通念に照らして胸を張れる事業基盤を整えていくことが手取りと事業価値を高める最善の策です。 (出典: フリー ランス 事業 所得(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
