借入金返済予定表のエクセル自作術と資金繰りを守る実践ガイド
日本銀行の金融政策転換に伴い、長らく続いた超低金利環境からの脱却が進む中、中小企業や個人事業主における借入金の金利負担は経営を左右するクリティカルな要素となっています。日本政策金融公庫や民間金融機関からの融資において、金融機関から送付される返済明細書を単にファイルに綴じるだけの管理では、将来の資金ショートリスクを察知することは困難です。
「エクセルで返済予定表を作りたいが関数の設定が分からない」「元利均等返済と元金均等返済の計算ロジックが複雑で挫折した」という現場の悩みは少なくありません。融資条件の変更や将来の追加融資、繰り上げ返済の効果を瞬時に可視化するためには、エクセルを用いた動的な返済管理体制の構築が不可欠です。本稿では、財務実務の最前線で使われる計算ロジックから資金繰り表との連携手法まで、余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PMT・PPMT・IPMTの3大関数をマスターすることで、元利均等返済の月次元金・利息・残高推移をエクセル上で完全に自動計算可能。
- 要点2:複数本の借入金を一元管理する「法人借入金残高推移表」を構築し、日々の「資金繰り表」へ連動させることが黒字倒産を防ぐ防波堤となる。
- 要点3:ネット上の無料テンプレートを鵜呑みにせず、端数処理(ROUND関数)や繰上返済シミュレーションを自社仕様にカスタマイズする運用力が問われる。
【2026年最新】金利ある世界への転換と銀行融資返済シミュレーションの重要性
長年のゼロ金利・マイナス金利政策が幕を閉じ、基準金利の引き上げが段階的に進む現在の金融市場において、企業の財務戦略は根本的な見直しを迫られています。特に変動金利で調達している運転資金や設備資金は、わずか0.25%〜0.50%の金利上昇であっても、借入残高が億単位にのぼる企業にとっては数百万円単位のキャッシュアウト増加となって直撃します。
全国の地方銀行や信用金庫、さらには日本政策金融公庫の融資窓口においても、融資審査やモニタリングの現場で「今後の金利耐性シミュレーション」の提示を求めるケースが増加しています。金融機関から定期的に郵送される紙の返済予定表は、あくまで「過去に確定したスケジュール」に過ぎません。突発的な売上減少や金利変動が生じた際、自社のキャッシュフローが何ヶ月持ちこたえられるかを把握するには、自社でパラメーターを自在に変更できるエクセルベースの銀行融資返済シミュレーションが必須となります。
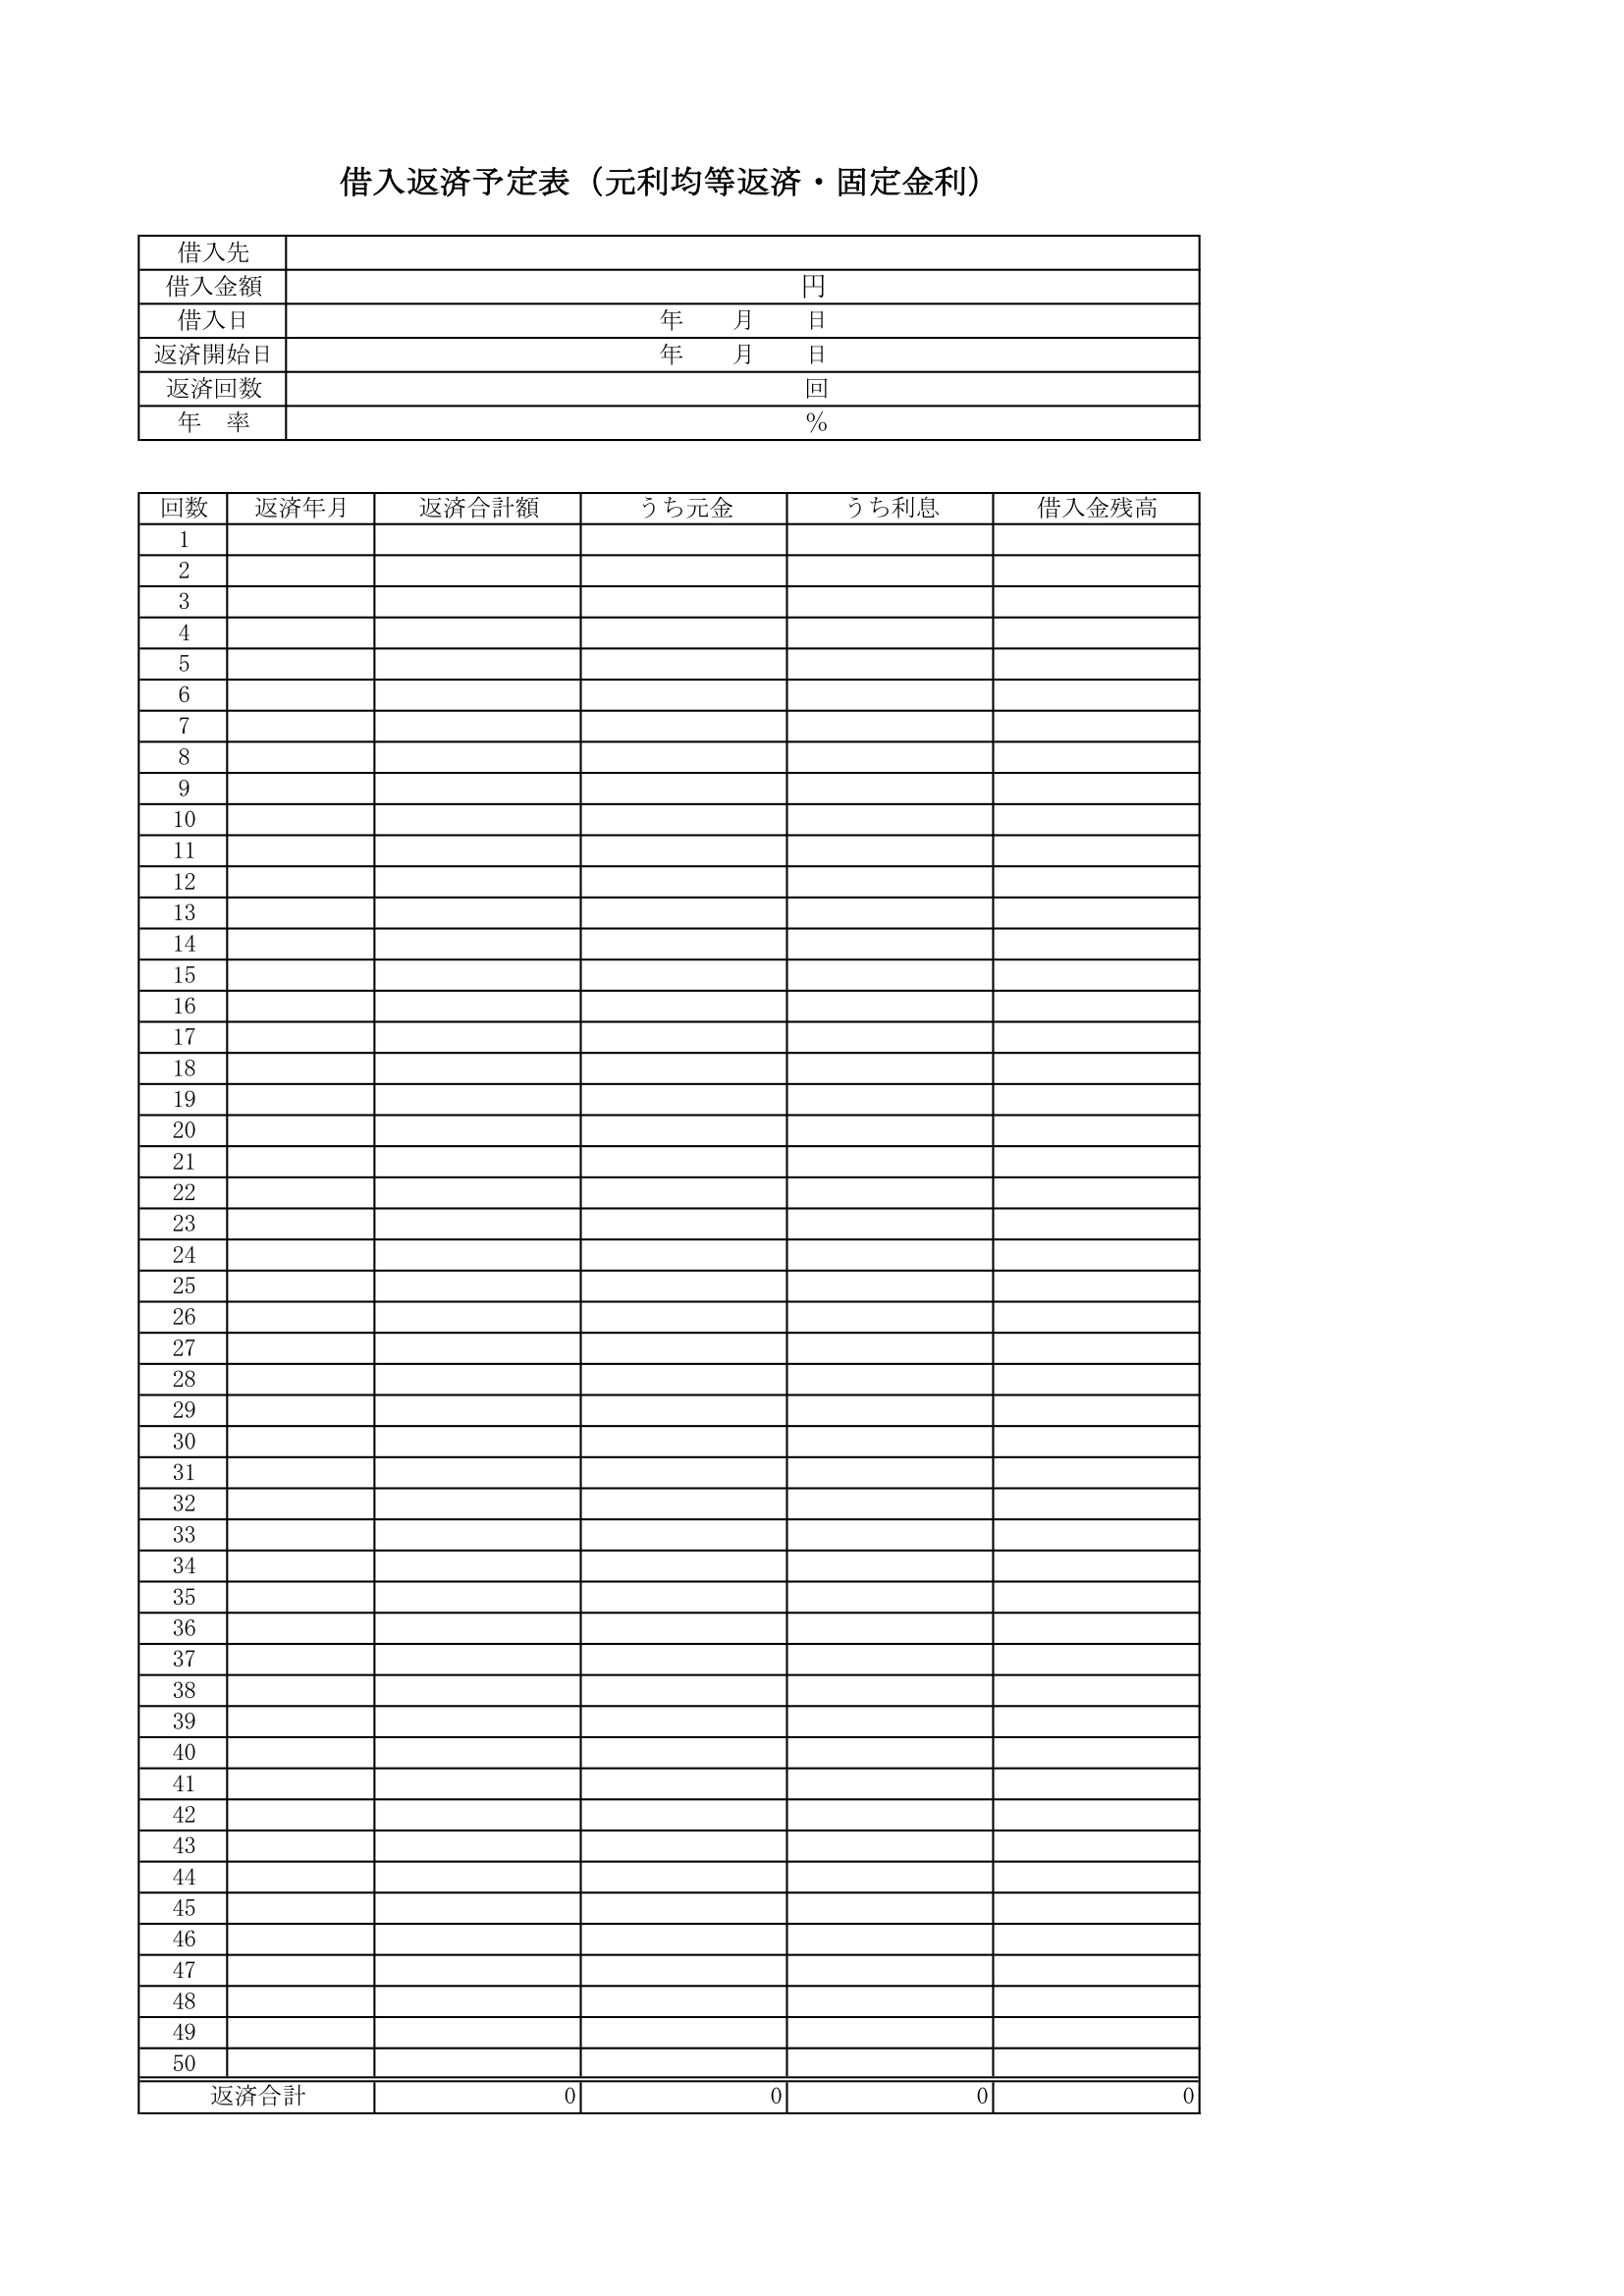
3大財務関数でマスターする!元利均等返済エクセル関数の実践テクニック
エクセルで借入金返済予定表を作成する際、最大の壁となるのが「元利均等返済」の毎月の内訳分解です。元利均等返済は「毎月の支払総額が一定」である一方、返済初期は支払額に占める利息の割合が高く、回数を重ねるごとに元金返済部分が増加していく構造を持ちます。この計算を手作業や単純な四則演算で行うのは極めて非効率ですが、財務関数を活用すれば極めてシンプルに解決します。
エクセルで返済予定表を構築する上で中核となるのが、以下の3つの関数です。
- PMT(ペイメント)関数:毎回の「返済総額(元金+利息)」を算出する関数。
構文:=PMT(月利, 返済回数, -借入金額) - PPMT(プリンシパル・ペイメント)関数:指定した期における「元金返済額」を算出する関数。
構文:=PPMT(月利, 指定期, 返済回数, -借入金額) - IPMT(インタレスト・ペイメント)関数:指定した期における「支払利息額」を算出する関数。
構文:=IPMT(月利, 指定期, 返済回数, -借入金額)
例えば、借入金額3,000万円、年利1.8%、返済期間10年(120回)の場合、月利は「年利/12」、返済回数は「10*12」として数式に組み込みます。第1期の元金返済額を求めるセルには=PPMT(1.8%/12, 1, 120, -30000000)、支払利息を求めるセルには=IPMT(1.8%/12, 1, 120, -30000000)を入力します。このとき、借入金額にマイナス(-)を付与することで、返済額をプラスの値として出力させるのが実務上の定石です。
一方、「元金均等返済計算方法」はよりシンプルです。毎回の返済元金は=借入金額 / 返済回数で完全に固定され、毎月の利息は=前月末残高 * 月利で算出されます。エクセルで組む際は、借入条件に応じてIF関数等を用い、返済方式をワンタッチで切り替えられる設計にしておくと、日本政策金融公庫返済計画書の作成時にもスムーズに対応できます。
返済方式とシミュレーション手法の徹底比較【財務データ検証】
融資調達時やリスケジュール交渉時において、どの返済方式を選択すべきかは企業の資金繰り余力によって大きく異なります。以下の表は、借入金額5,000万円・返済期間10年(120回払い)・借入金利年2.0%の同条件における、計算ロジックとキャッシュフローへの影響を比較したものです。
| 項目・返済方式 | 詳細・計算数式(エクセル) | 返済総額・月支払額の特徴 | 財務視点のメリット・注意点 |
|---|---|---|---|
| 元利均等返済 | 総額:PMT関数 元金:PPMT関数 利息:IPMT関数 | ・毎月返済額:約46.0万円(固定) ・利息総額:約521万円 | 支出が平準化され事業計画が立てやすい反面、元金均等に比べ総利息額が大きくなる。 |
| 元金均等返済 | 元金:借入額/回数 利息:残高×月利 総額:元金+利息 | ・初月返済額:約50.0万円 ・最終月:約41.7万円 ・利息総額:約504万円 | 元金の減りが早く総支払利息を抑制できるが、借入初期のキャッシュアウトが重い。 |
| 繰上返済(期間短縮型) | 特定期に残高直接控除 返済完了期を自動再計算 | 5年経過時に500万円内入の場合: ・利息削減効果:約26万円 ・期間短縮:約13ヶ月 | 利息削減インパクトが大きい一方、手元現預金が枯渇する「キャッシュ不足リスク」に警戒。 |
| 繰上返済(返済額軽減型) | 繰上後残高に対し 残存期間でPMT再計算 | 5年経過時に500万円内入の場合: ・毎月返済額:約46万円→約37万円 ・利息削減効果:約15万円 | 毎月の固定支出を削減し、損益分岐点・資金繰りを安定化させたい局面で有効。 |
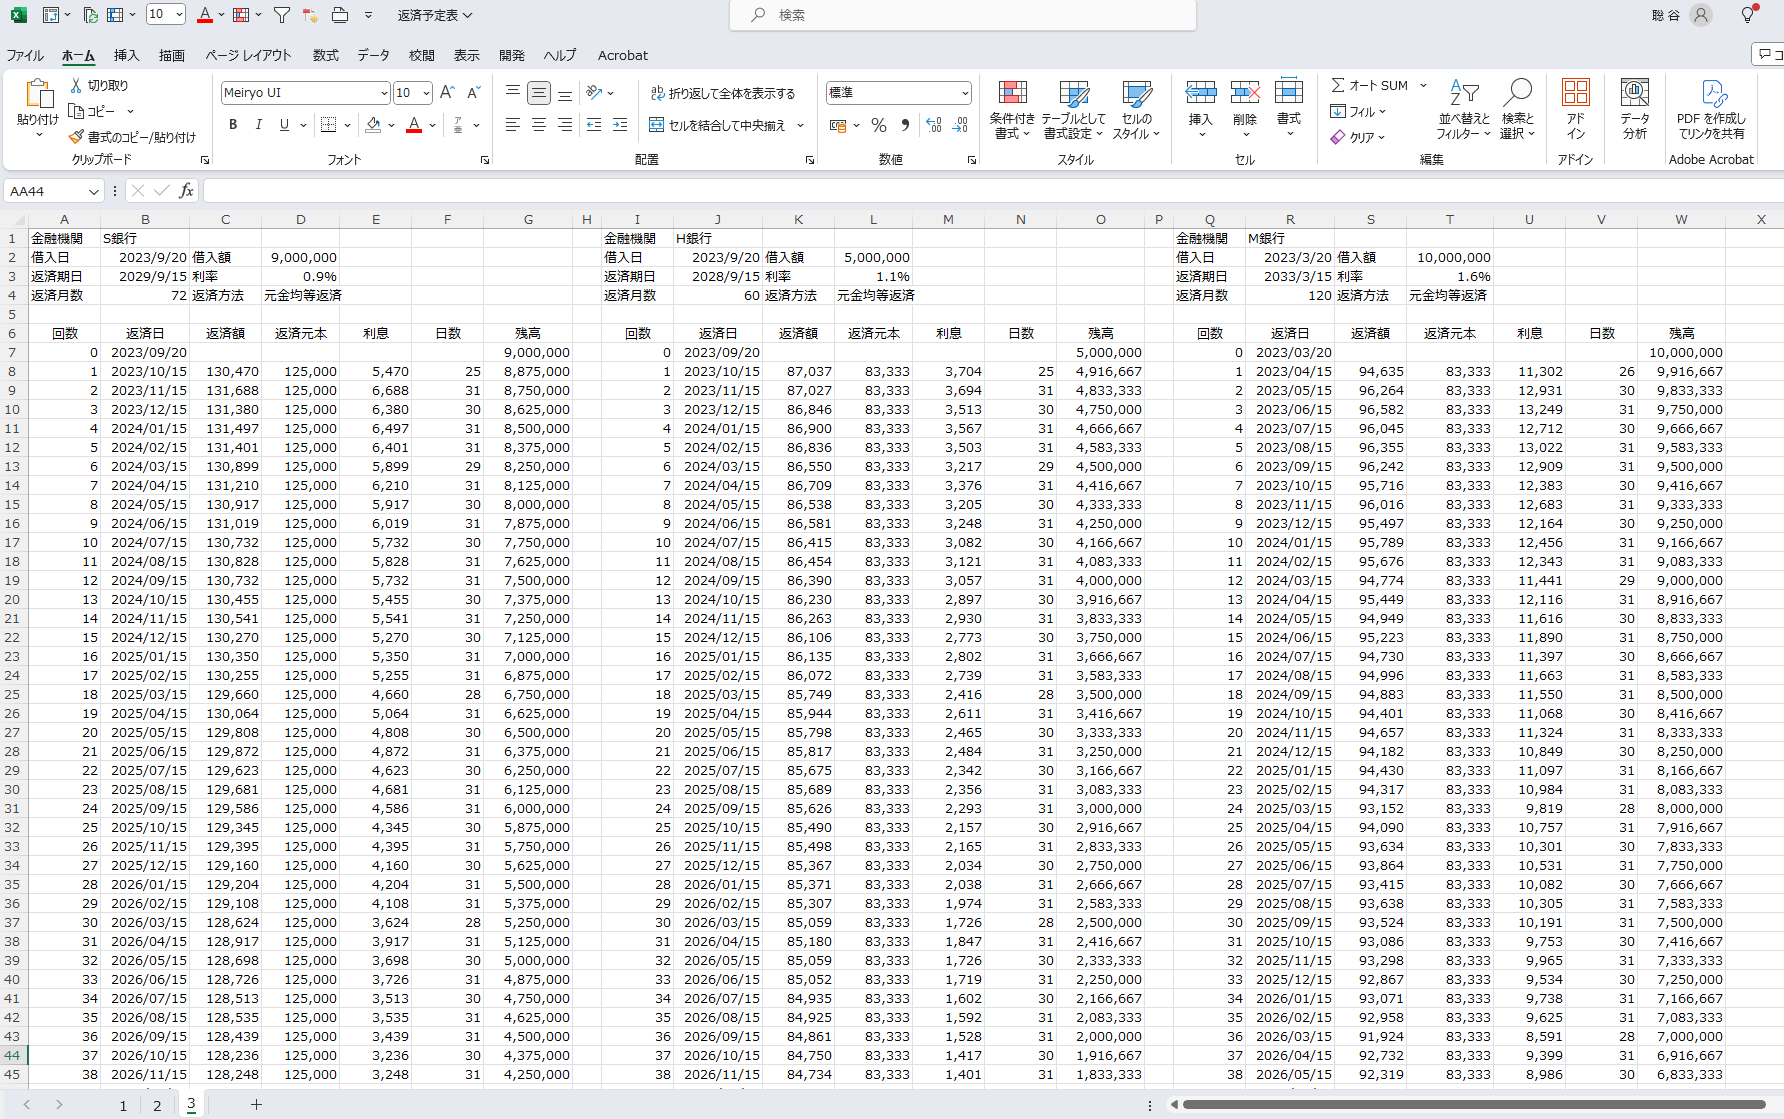
実務で差がつく借入金管理表エクセル作り方と資金繰り表連動の極意
実務の現場で頻繁に見られる失敗は、融資案件ごとにシートをバラバラに作成し、会社全体で「今月いくら返済があり、期末残高がいくらになるのか」が統合把握できていないパターンです。管理体制を強固にするためには、「個別返済明細シート」と、それらを集約した「法人借入金残高推移表」の2層構造でエクセルを設計する必要があります。
集約シート(法人借入金残高推移表)では、金融機関名、借入名目(運転/設備)、融資実行日、当初借入額、金利、返済期日、返済方式を一覧化し、月ごとの「元金返済額」「支払利息額」「月末借入残高」を自動集計します。ここでSUMIF関数やXLOOKUP関数を活用して各融資シートの数値を自動参照させることで、入力ミスや二重計上を構造的に排除できます。
さらに重要なのが、この数値を「月次資金繰り表エクセル連動」させることです。資金繰り表の「財務活動によるキャッシュフロー」欄において、借入金管理表から「当月元金返済合計」を自動リンクさせ、損益計算書の「営業外費用」欄へ「当月支払利息合計」を紐付けます。この連動が完了していれば、将来の売上変動や仕入れ増加があった際、何ヶ月後に資金ショートを起こす可能性があるかが瞬時にシミュレーション可能となります。
また、余剰資金が生まれた際に行う「繰上返済利息軽減シミュレーション」のセルをあらかじめ組み込んでおくことで、金融機関に繰り上げ返済を申し出る前に、手数料を加味してもなお十分な利息削減メリットがあるかどうかを社内で迅速に判断できるようになります。
【実態検証】経理財務の現場が明かす「エクセル手作業」の罠と誤解
企業の財務コンサルティングや会計指導の現場を取材すると、ネット上で配布されている「借入金返済予定表無料テンプレート」をそのままダウンロードして使用した結果、実際の銀行引き落とし額とエクセルの計算結果にズレが生じ、混乱に陥るケースが後を絶ちません。
現場で最も頻発しているトラブルが「端数処理(円未満の丸め)の不一致」です。エクセルのPMT関数やIPMT関数は、デフォルトでは小数点以下の数値を保持したまま計算を行います。しかし、実際の金融機関のシステムでは、毎月の利息計算において「1円未満切り捨て」または「四捨五入」の厳密な端数処理ルーチンが組み込まれています。エクセル側で=ROUNDDOWN(IPMT(...), 0)などの端数処理関数を適用していないと、月々の計算で1円単位のズレが累積し、最終回の返済額や最終残高がゼロにならないという事態が発生します。
もう一つの深刻な誤解は、「返済予定表は一度作れば完結する」という思い込みです。変動金利の適用金利見直しや、据置期間(元金据え置き・利息のみ支払い)の終了、あるいは約定返済日の休日補正(返済期日が土日祝日の場合の前倒し・後ろ倒しによる利息日割り計算の変動)に対応できていない表は、時間の経過とともに実際の預金口座の推移と乖離していきます。「エクセル管理の目的は、過去の実績合わせではなく、未来の意思決定精度の向上にある」という本質を見失ってはなりません。

財務ガバナンスと経営心理学から導く返済計画の鉄則
経営学および組織心理学の観点から企業の倒産事例を分析すると、経営陣が資金危機に陥る背景には共通した「認知の歪み(正常性バイアス)」が存在します。「まだ手元に現金がある」「来期には売上が回復するはずだ」という過度な楽観主義により、借入金の元金返済という確実なキャッシュアウトの重圧から目を背けてしまう現象です。
借入金返済予定表を厳格にエクセルで運用することは、単なる事務作業ではなく、経営者の心理的バイアスを排除し、冷徹な数字に基づいて経営判断を下すための「財務ガバナンス(統制)の確立」に他なりません。
【プロの結論】エクセル自作が最適な企業・専用システムへ移行すべき企業の判断基準
財務管理の高度化を目指すにあたり、すべての企業がエクセル管理にとどまるべきとは限りません。自社の借入口数や社内リソースに応じた適切な判断基準は以下の通りです。
▼エクセルでの自作・テンプレート管理が向いている企業:
- 借入金の契約本数が1本〜5本程度の中小企業・小規模事業者・個人事業主
- 資金繰り表をエクセルで柔軟にカスタマイズしており、独自の経営指標(KPI)と返済計画を直結させたい場合
- 金利見直しや繰り上げ返済の試算を、コストをかけずにスピーディーに社内シミュレーションしたい組織
▼クラウド財務管理や専用ERPシステムの導入を検討すべき企業:
- 借入金の契約本数が10本以上に及び、複数行取引(シンジケートローンや協調融資含む)が常態化している中堅・大企業
- 複数の拠点や子会社を抱え、グループ全体の連結キャッシュフロー管理および権限分掌が必須となる組織
- 約定返済データの会計ソフト自動仕訳連携など、経理業務の完全自動化・内部統制強化が急務となっているフェーズ
【借入金 返済 予定 表 エクセル】に関するよくある質問(FAQ)
Q1:日本政策金融公庫の創業融資で提出する返済計画書は、エクセル自作のものでも受理されますか?
A1:問題なく受理されます。公庫所定の様式がある場合でも、エクセルで作成した元利均等・元金均等の返済明細推移表を添付資料として提出することで、資金計画の具体性と財務管理能力の高さを示す強力なアピール材料となります。
Q2:エクセルの財務関数(PMT等)で計算すると毎月の返済額がマイナス表示になります。修正方法はありますか?
A2:財務関数の仕様上、資金の流出(支払い)はマイナスで返されるためです。借入金額を指定する引数の先頭にマイナス記号を付ける(例:-B2)か、数式全体を=-PMT(...)のようにマイナスで囲むことで、直感的なプラス数値として正しく表示できます。
Q3:元金据置期間(当初数ヶ月は利息のみ支払い)がある場合の数式はどう組めばよいですか?
A3:返済明細表の期数列に対し、IF関数を用いて「据置期間内であれば元金返済額を0、利息支払額を借入金額×月利」とし、据置期間終了後の期から「残存返済回数」を引数に設定したPPMT・IPMT関数を実行する条件分岐ロジックを組むことで正確にシミュレーション可能です。
Q4:変動金利で将来の金利が見通せない場合、エクセル上でどのように管理すべきですか?
A4:適用金利の参照セルを「共通設定エリア」に独立して配置し、各期の利息計算式から絶対参照(例:$C$3/12)でリンクさせます。将来的に金利が0.5%引き上げられたシナリオなどをセル値一つで瞬時に全期間へ反映させ、資金繰りへの影響をストレステストできるように構築するのがベストプラクティスです。
まとめ:金利上昇時代を乗り切る返済計画の最適化戦略
借入金は事業をスケールさせるための強力なレバレッジであると同時に、管理を怠れば企業の存続を脅かす負債となります。金利環境の劇的な変化を迎えている今、感覚的な資金管理から脱却し、エクセルを活用した高精度な借入金返済予定表を構築することは、経営の舵取りを行うすべてのリーダーにとって避けて通れない責務です。
PMT・PPMT・IPMT関数を駆使した返済額の可視化、端数処理の厳密な適用、そして月次資金繰り表とのシームレスな連動。これらを自社の財務基盤に組み込むことで、不測の事態にも動じない強固なキャッシュフロー経営を実現してください。 (出典: 借入金 返済 予定 表 エクセル(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
