宅建の所得税完全攻略!3000万控除と軽減税率の暗記法
宅建試験の「税・その他」分野において、多くの受験生が苦手意識を抱きやすいのが国税の代表格である「所得税」です。しかし、近年の出題傾向を分析すると、宅建試験で問われる所得税の論点はその大半が「譲渡所得」に集中しており、出題パターンは極めて限定的であることが分かります。
特にマイホームを売却した際の特例である「居住用財産の3000万円特別控除」や「所有期間10年超の軽減税率の特例」、さらには各種制度の併用関係は、毎年のように合否を分ける決定的なポイントです。本記事では、2026年度の最新試験対策として、頻出知識の整理から絶対に落とせない要件、直前期まで役立つ効率的な暗記法までを一挙に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宅建の所得税は「譲渡所得」に特化して学習し、短期・長期の判定基準日(譲渡した年の1月1日)を確実に押さえる。
- 要点2:居住用財産の3000万円特別控除と軽減税率は重ねて適用できるが、住宅ローン控除との併用には厳しい制限がある。
- 要点3:固定資産税や登録免許税など他税目との比較と語呂合わせを活用し、最小限の暗記量で確実に1点を確保する。
【試験頻出】宅建の所得税は譲渡所得に集中!基本構造と短期・長期の判定基準
宅建試験における税法科目では、不動産所得や事業所得といった他の所得区分は基本的に出題されません。試験対策の第一歩は、学習対象を「土地や建物を売却した際に発生する譲渡所得」に絞り込むことです。所得税は1月1日から12月31日までの1年間に生じた所得を翌年に申告する申告納税方式が採用されています。
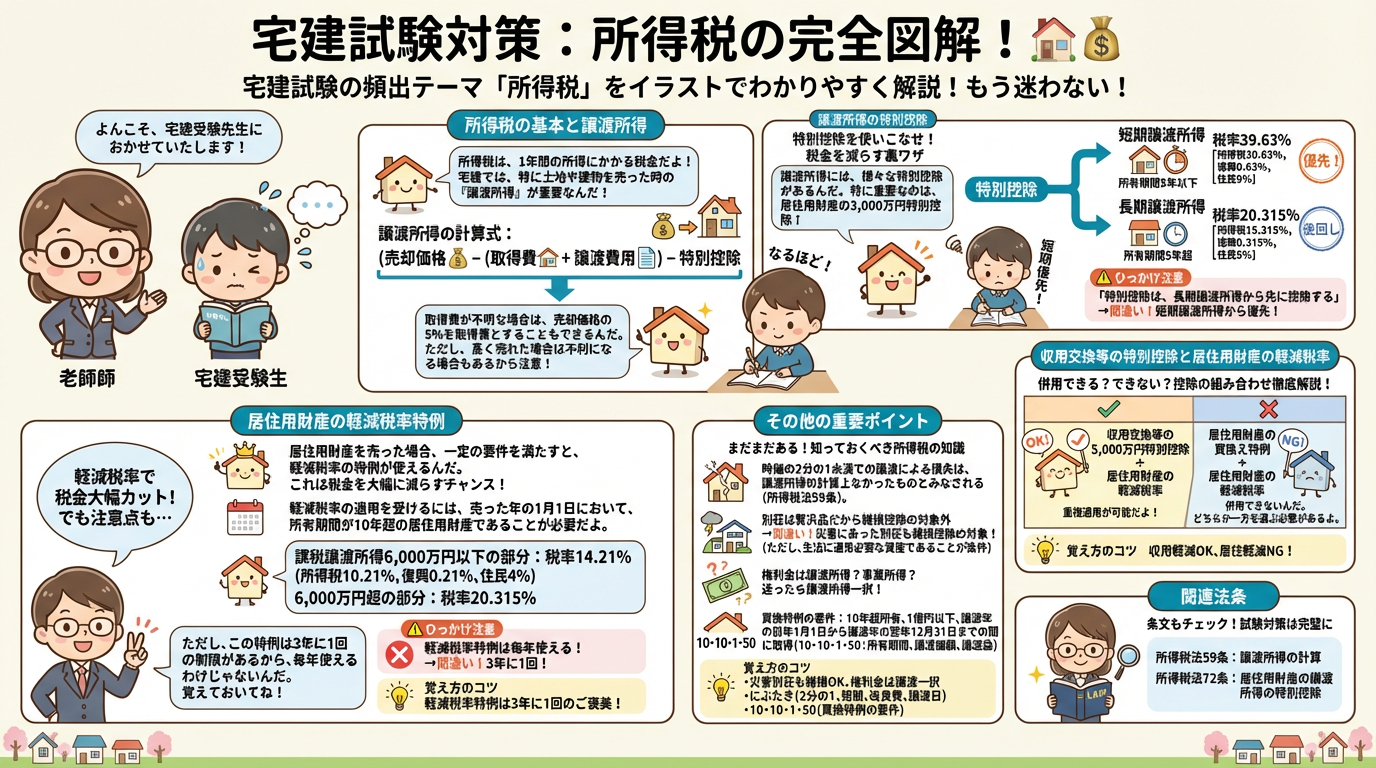
譲渡所得の税額計算で最初につまずきやすいのが、「短期譲渡所得」と「長期譲渡所得」の区分です。不動産の所有期間によって適用される税率が大きく異なります。
- 短期譲渡所得(所有期間5年以下):所得税30%(+住民税9%=合計39%)
- 長期譲渡所得(所有期間5年超):所得税15%(+住民税5%=合計20%)
ここで試験で最も狙われる落とし穴が、「所有期間の計算基準日」です。単に売却した日時点で5年をカウントするのではなく、「譲渡した年の1月1日時点において所有期間が5年を超えているかどうか」で判定します。例えば、実際の保有期間が丸5年を超えていても、譲渡した年の1月1日時点で5年を超えていなければ短期譲渡所得として扱われます。この判定ルールは過去問でも繰り返し出題されている必須知識です。
居住用財産の3000万円特別控除と軽減税率特例|決定的な要件と数字の整理
マイホームを売却した個人の税負担を軽くするため、所得税法には複数の強力な特例が用意されています。宅建試験で確実に得点源とすべき2大特例が、「居住用財産の3000万円特別控除」と「所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例」です。
まず、居住用財産の3000万円特別控除(課税標準の特例)は、譲渡所得の計算上、最高3000万円までを控除できる制度です。この特例の最大の特徴は、「所有期間の長短を問わずに適用できる」という点です。たとえ居住期間が1年であっても要件を満たせば適用できます。また、現に住んでいない場合でも、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡すれば対象となります。ただし、配偶者や直系血族など「特別な関係にある者」への売却には適用できません。
次に、所有期間10年超の軽減税率の特例(税率の特例)は、文字通り「譲渡した年の1月1日時点で所有期間が10年を超えていること」が必須要件です。税率は以下のように2段階で軽減されます。
- 課税譲渡所得6000万円以下の部分:所得税10%(+住民税4%=14%)
- 課税譲渡所得6000万円超の部分:所得税15%(+住民税5%=20%)
さらに、買い換え時に活用される「特定の居住用財産の買換え特例」では、譲渡資産の要件として「所有期間10年超かつ居住期間10年以上」が求められ、売却対価が1億円以下でなければならないなど、より厳しいハードルが設定されています。数字の細かな違いを正確に識別することが正解への近道です。
【徹底比較】特例の併用関係と重複適用の可否まとめ
本試験の選択肢で合否を分ける最大の難所が、各特例同士の「併用関係(重複適用の可否)」です。どの特例とどの特例がセットで使えて、どれが選択適用(どちらか一方しか使えない)なのかを正確に把握しておく必要があります。
| 特例の組み合わせ | 併用の可否 | 適用要件・チェックポイント | 本試験対策の視点 |
|---|---|---|---|
| 3000万円特別控除 + 軽減税率の特例 | 〇 併用可能 | 所有期間10年超の要件を満たせば、3000万円控除後の残額に軽減税率を適用可能。 | 最頻出パターン。「重ねて適用できる」という記述は正しい肢となる。 |
| 3000万円特別控除 + 買換え特例 | × 併用不可 | どちらか一方のみを選択して適用(選択適用)。 | 「重ねて受けることができる」というひっかけ肢に注意。 |
| 軽減税率の特例 + 買換え特例 | × 併用不可 | 買換え特例は課税の繰延べであるため、税率特例との重複は不可。 | 買換え特例を選んだ時点で他の売却益特例は使えないと整理する。 |
| 3000万円控除 + 新居の住宅ローン控除 | × 併用不可 | 売却の年およびその前後の一定期間において併用は制限される。 | 実務でもトラブルになりやすい論点。重複適用できない旨を暗記。 |
| 譲渡損失の損益通算・繰越控除 | 〇 単独適用 | 売却損が出た場合に他の所得と損益通算し、最長3年間繰り越せる。 | 「譲渡益」の特例と「譲渡損」の救済措置を混同しないことが肝要。 |

【実態検証】受験生がつまずくリアルな盲点とネットの誤解
合格者の手記やSNS、質問コミュニティでの声を分析すると、所得税で失点してしまう受験生には共通した思い込みや誤解が存在します。試験直前期に陥りがちな代表的トラップを整理しておきましょう。
第一の誤解は、「居住用財産の3000万円特別控除は、家屋を解体したら一切使えない」という思い込みです。実際には、家屋を取り壊した日以後、敷地を他の用途(青空駐車場など)に供することなく、取り壊し日から1年以内、かつ住まなくなった日から3年目の年の12月31日までに敷地を売却する契約を締結すれば、特例の対象となります。「更地にしたから即座に適用除外」というわけではありません。
第二の盲点は、「前年・前々年に特例を使っていても再び使える」という勘違いです。3000万円特別控除や軽減税率の特例は、「前年または前々年にこの特例(および買換え特例等)の適用を受けていないこと」が要件となっています。つまり、一度使うと3年に1度しか利用できません。
さらに、他の税目との混同も目立ちます。不動産取得税や固定資産税などの地方税と、所得税・登録免許税・印紙税といった国税では、課税主体や賦課方式が根本から異なります。例えば、固定資産税は毎年1月1日現在の所有者に自動的に税額が通知される「賦課課税方式」ですが、所得税は自ら税額を計算して申告する「申告納税方式」です。科目横断の視点を持っておくことが、ケアレスミスを防ぐ最大の防壁となります。
一発暗記!宅建税金の語呂合わせ&過去問対策テクニック
限られた学習時間の中で税法の数字を正確に記憶するには、体系的な語呂合わせと解法パターンの定着が極めて有効です。現場で即座にアウトプットできるテクニックを紹介します。
まず、居住用財産の特例要件に関する数字の整理です。
- 「住まなくなって3年の年の瀬まで(3年目の12月31日)」:3000万円控除の期限
- 「10年超えて、6000万までイチヨン(14%=所得税10%+住民税4%)」:軽減税率の税率
- 「買い換えはジュウジュウ(所有10年・居住10年)1億以下」:買換え特例の要件
また、売却損が出た場合の「居住用財産の譲渡損失の損益通算及び繰越控除」についても頻出です。損益通算しても控除しきれなかった損失は、翌年以後最長3年間にわたって繰越控除(計4年間)が可能です。「損失は通算+3年繰り越し」とコンパクトにフレーズ化して覚えましょう。
過去問演習における攻略のコツは、問題文を読んだ瞬間に「売却益(プラス)の話か、売却損(マイナス)の話か」を瞬時に切り分けることです。売却益が出ている前提の問題文で「損益通算ができる」と書かれていれば一瞬で誤りと見抜けます。文章の細部に惑わされず、主語と結論の整合性をチェックする習慣を身につけてください。
【プロの結論】税法対策に時間をかけすぎない「1点突破」の判断基準
宅建試験の「税・その他」分野は全部で8問出題されますが、そのうち税法は例年2問(国税1問、地方税1問)です。国税の出題枠は「所得税(譲渡所得)」「登録免許税」「印紙税」のローテーションとなっており、所得税単体で見れば毎年必ず出題されるわけではありません。
したがって、「税法を深追いして難解な例外規定まで網羅しようとする学習戦略」は避けるべきです。民法や宅建業法のように膨大な時間を投じるのではなく、頻出要件(3000万円控除、軽減税率、買換え特例の数字と併用関係)のみをピンポイントで押さえ、確実に正解肢を拾える状態を作ったら、すぐに業法や法令上の制限の完成度を高める学習へとシフトしてください。この割り切りこそが、短期合格を果たすための最も合理的な判断基準です。
【所得税 宅 建】に関するよくある質問(FAQ)
Q1:短期譲渡所得と長期譲渡所得の判定で、一番間違えやすいポイントは何ですか?
A1:判定の基準日が「売却した日」ではなく「売却した年の1月1日」である点です。丸5年を超えて所有していても、譲渡した年の1月1日時点で5年を超えていなければ短期譲渡所得(税率30%)となり、長期譲渡所得(税率15%)は適用されません。本試験でも最も頻出のひっかけポイントです。
Q2:居住用財産の3000万円特別控除は、夫婦共有名義の自宅を売却した場合どうなりますか?
A2:夫婦それぞれが居住用財産として要件を満たしていれば、夫婦それぞれで3000万円ずつ、合計最大6000万円の特別控除を受けることが可能です。それぞれの持分に応じた譲渡益から各3000万円を上限として控除されます。
Q3:2026年度の宅建試験に向けて、所得税の法改正で注意すべき点はありますか?
A3:住宅ローン控除の借入限度額や省エネ基準の厳格化など、近年の税制改正に伴う要件変更には留意が必要です。ただし、宅建試験で問われる所得税の中心核である「3000万円特別控除」「軽減税率」「短期・長期の区分」といった基幹論点の骨格は安定しています。まずは基本の特例要件と併用関係を盤石にしておくことが最優先の対策となります。
まとめ:所得税の得点源化で宅建合格を確実にするロードマップ
宅建試験における所得税は、一見すると専門用語や税率の数字が多く難解に感じられますが、出題される論点は「譲渡所得の計算」「居住用財産の特例要件」「各特例の併用関係」の3点に集約されています。
試験本番で問われるポイントは極めてパターン化されているため、今回整理した要件表や語呂合わせを活用して要点をインプットした後は、過去10年分の過去問を解いて問題の問われ方に慣れておくだけで十分に対応できます。メリハリの利いた対策で税法への苦手意識を完全に払拭し、本試験での確実な1点をもぎ取ってください。 (出典: 所得税 宅 建(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
