小規模宅地の特例は相続人ごと適用可能?共有の罠と8割減額の計算術
実家の土地を相続した際、相続税評価額を最大80%減額できる「小規模宅地等の特例(特定居住用宅地等)」。親が亡くなり、残された実家を複数の兄弟や親族でどう分けるかを話し合う現場では、「同居していた長男だけが適用できるのか」「別居している次男と共有名義にした場合はどうなるのか」という疑問が必ず浮上します。
結論から言えば、小規模宅地等の特例は土地全体で一括判定するのではなく、土地を取得した相続人ごとに適用の可否を判定します。しかし、安易に共有名義で相続したり、要件の按分計算を誤ったりすると、受けられるはずの税額控除を失い、数百万円規模の税負担が生じるリスクが潜んでいます。2026年の最新相続実務に基づき、後悔しないための分割手順と注意点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:小規模宅地等の特例は「相続人ごと」に判定され、要件を満たす人が取得した持分面積のみ8割減額が適用される。
- 要点2:複数人での安易な共有名義は減額枠の喪失や将来の売却トラブルを招くため、代償分割や単独取得の検討が鉄則となる。
- 要点3:配偶者控除(配偶者の税額軽減)と併用する場合、配偶者以外の同居親族に特例を優先適用させる遺産分割が最大の節税策になる。
【2026年最新】小規模宅地の特例は相続人ごとに適用可能!判定ルールと按分の仕組み
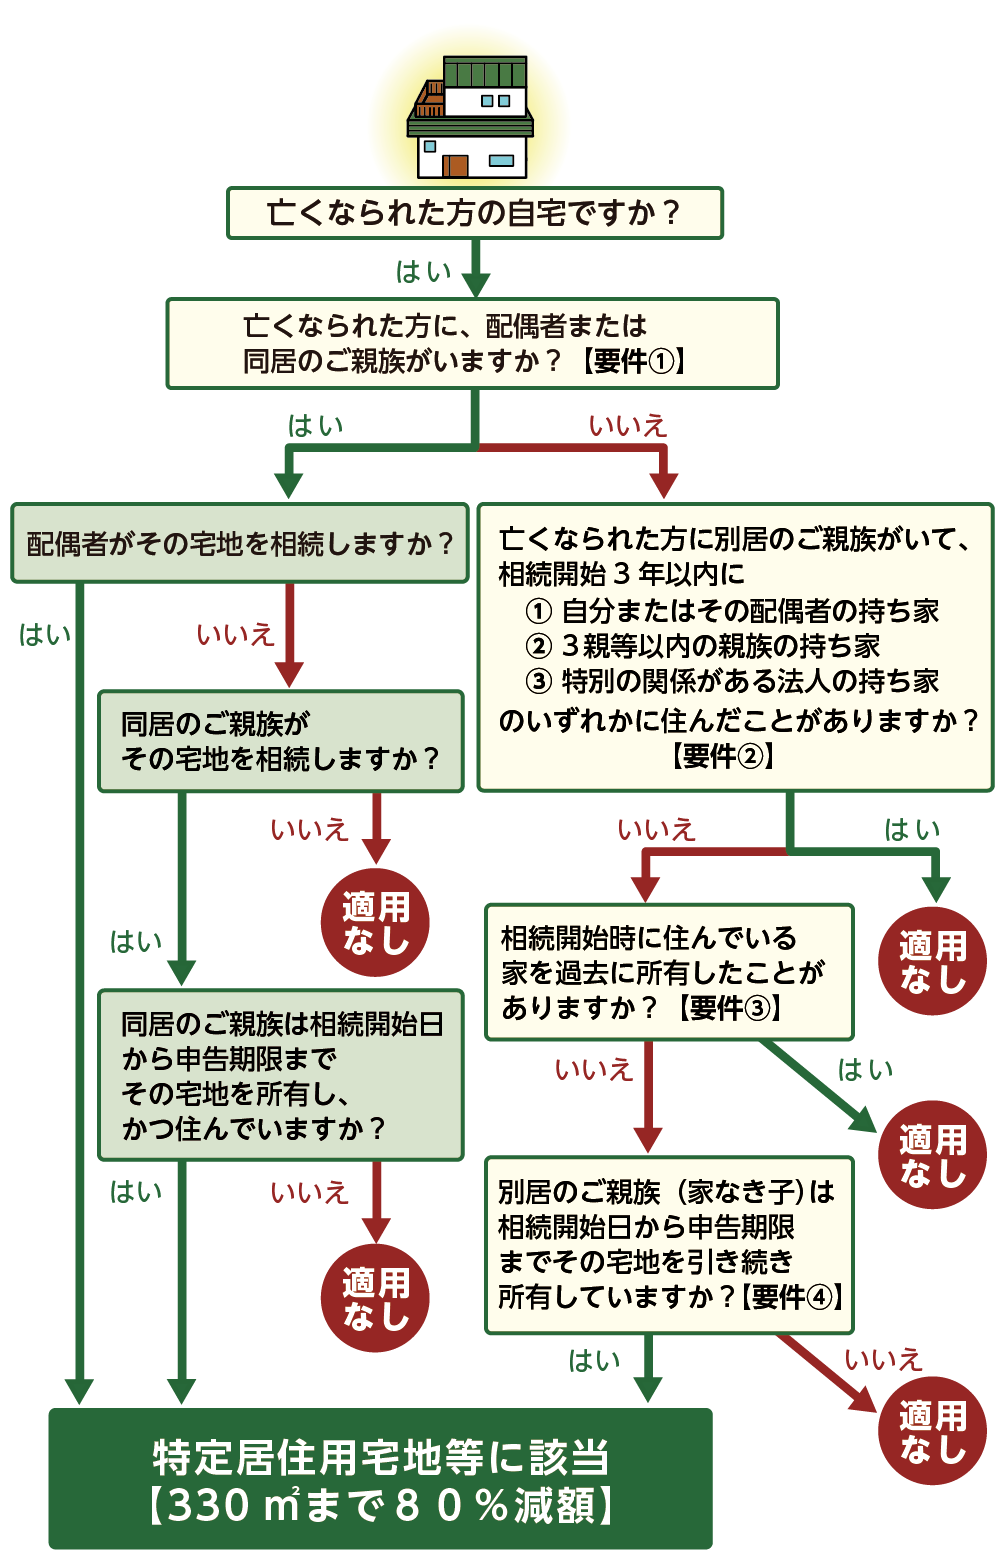
実家の敷地(特定居住用宅地等)を複数の相続人が取得した場合、税法上は「取得した相続人ごとに特例要件を満たしているか」を個別に判定します。被相続人と同居していた相続人と、持家を所有して別居している相続人が同じ土地を相続した場合、全員が特例を使えるわけでも、全員が使えなくなるわけでもありません。
具体的には、要件を満たした相続人が取得した「持分割合に応じた面積」に対してのみ、土地評価額の8割減額という強力な優遇措置が適用されます。これを税務実務では特例の「一部適用」と呼びます。
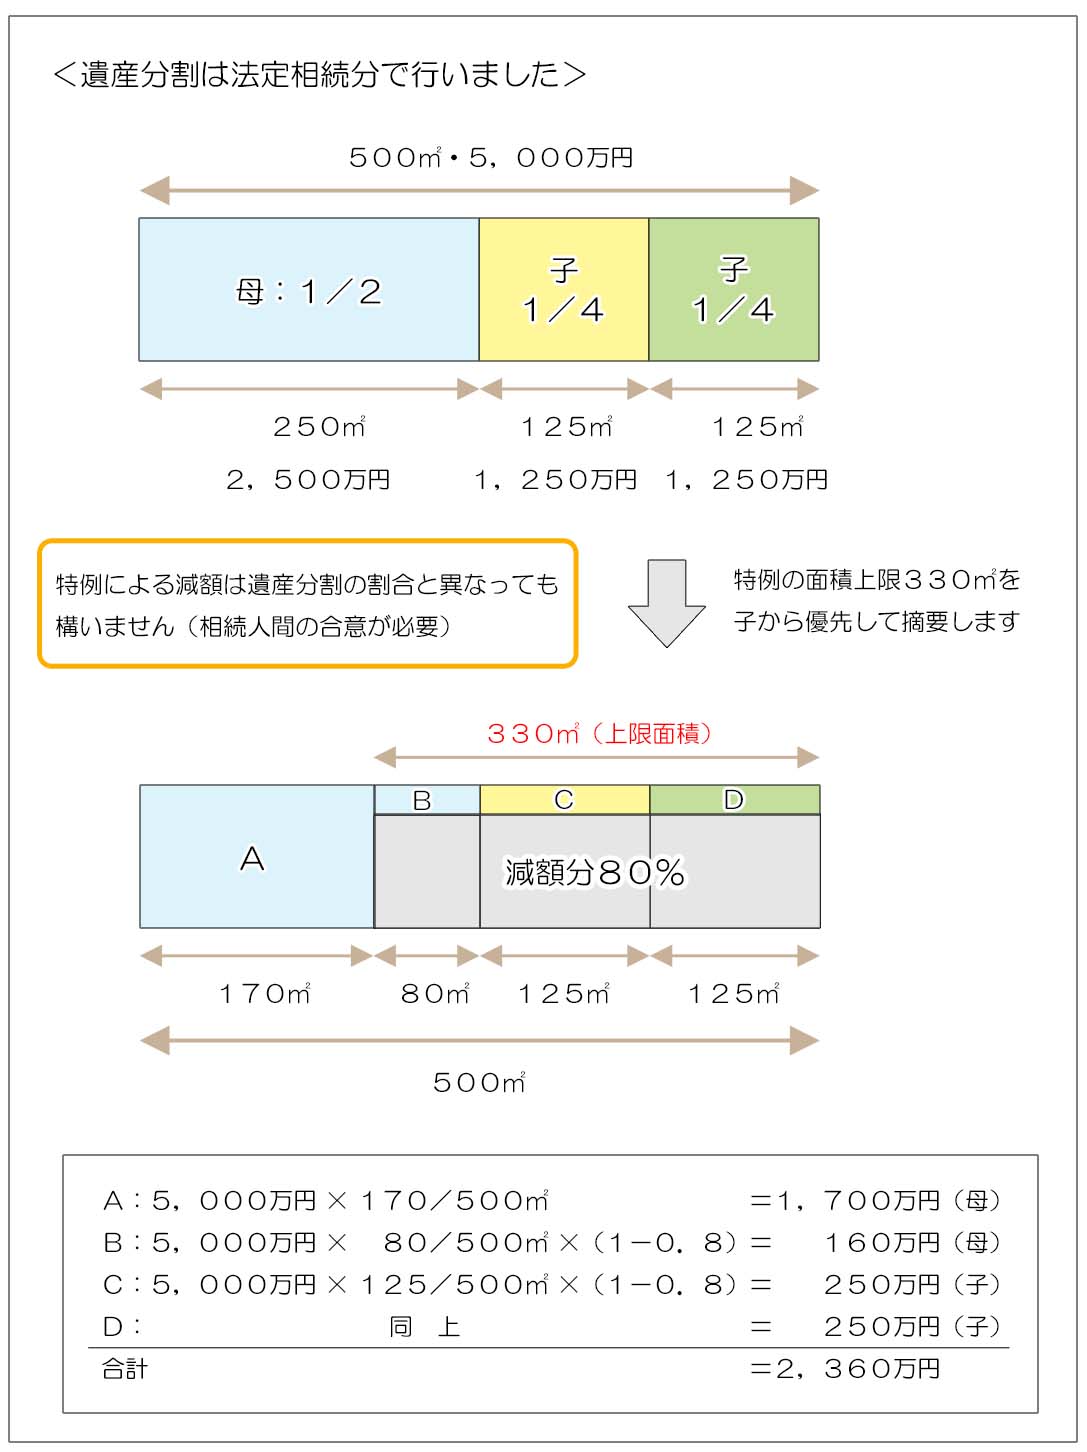
小規模宅地等の特例における限度面積は、特定居住用宅地等の場合最大330㎡までと定められています。敷地全体が330㎡以内であれば、要件を満たす相続人の持分面積すべてが減額対象です。敷地が330㎡を超える場合は、取得した持分割合に応じて限度面積を按分計算し、減額できる上限額を算出します。
国税庁の基本通達および資産税の実務指針においても、取得者ごとの個別判定原則が明確に示されています。誰がどの権利割合で取得するかによって、家全体の総相続税額が劇的に変動する仕組みとなっています。
共有名義の罠と一部適用の実態|兄弟で実家を相続した際の税額シミュレーション
親の遺産分割協議が難航した結果、「とりあえず兄弟2人で持分2分の1ずつの共有名義にしておこう」と安易に決着させてしまうケースが後を絶ちません。しかし、この選択こそが税負担を跳ね上げる典型的な落とし穴です。
たとえば、評価額6,000万円(敷地面積200㎡)の実家を、同居していた長男と、持ち家を所有して別居している次男が持分2分の1ずつ共有取得した場合の課税価格を比較してみましょう。
長男が取得した持分3,000万円分(100㎡相当)については、同居親族の要件を満たすため8割減額が適用されて課税価格は600万円まで圧縮されます。一方で、別居で持ち家のある次男が取得した持分3,000万円分は要件を満たさないため、減額なしの3,000万円がそのまま課税対象になります。結果として、土地全体の課税価格は3,600万円となります。
もし長男が実家の土地を100%単独取得していれば、土地全体6,000万円に対して8割減額が適用され、課税価格は1,200万円で済みました。共有名義にしただけで、課税対象額が2,400万円も跳ね上がってしまう計算です。
さらに、共有名義は将来的な売却や建て替えの際に全員の同意が必要となり、二次相続時に権利関係がネズミ算式に細分化して深刻な「共有持分トラブル」を引き起こす要因となります。
【比較表】特定居住用宅地等の適用要件一覧|同居親族・家なき子・配偶者の違い
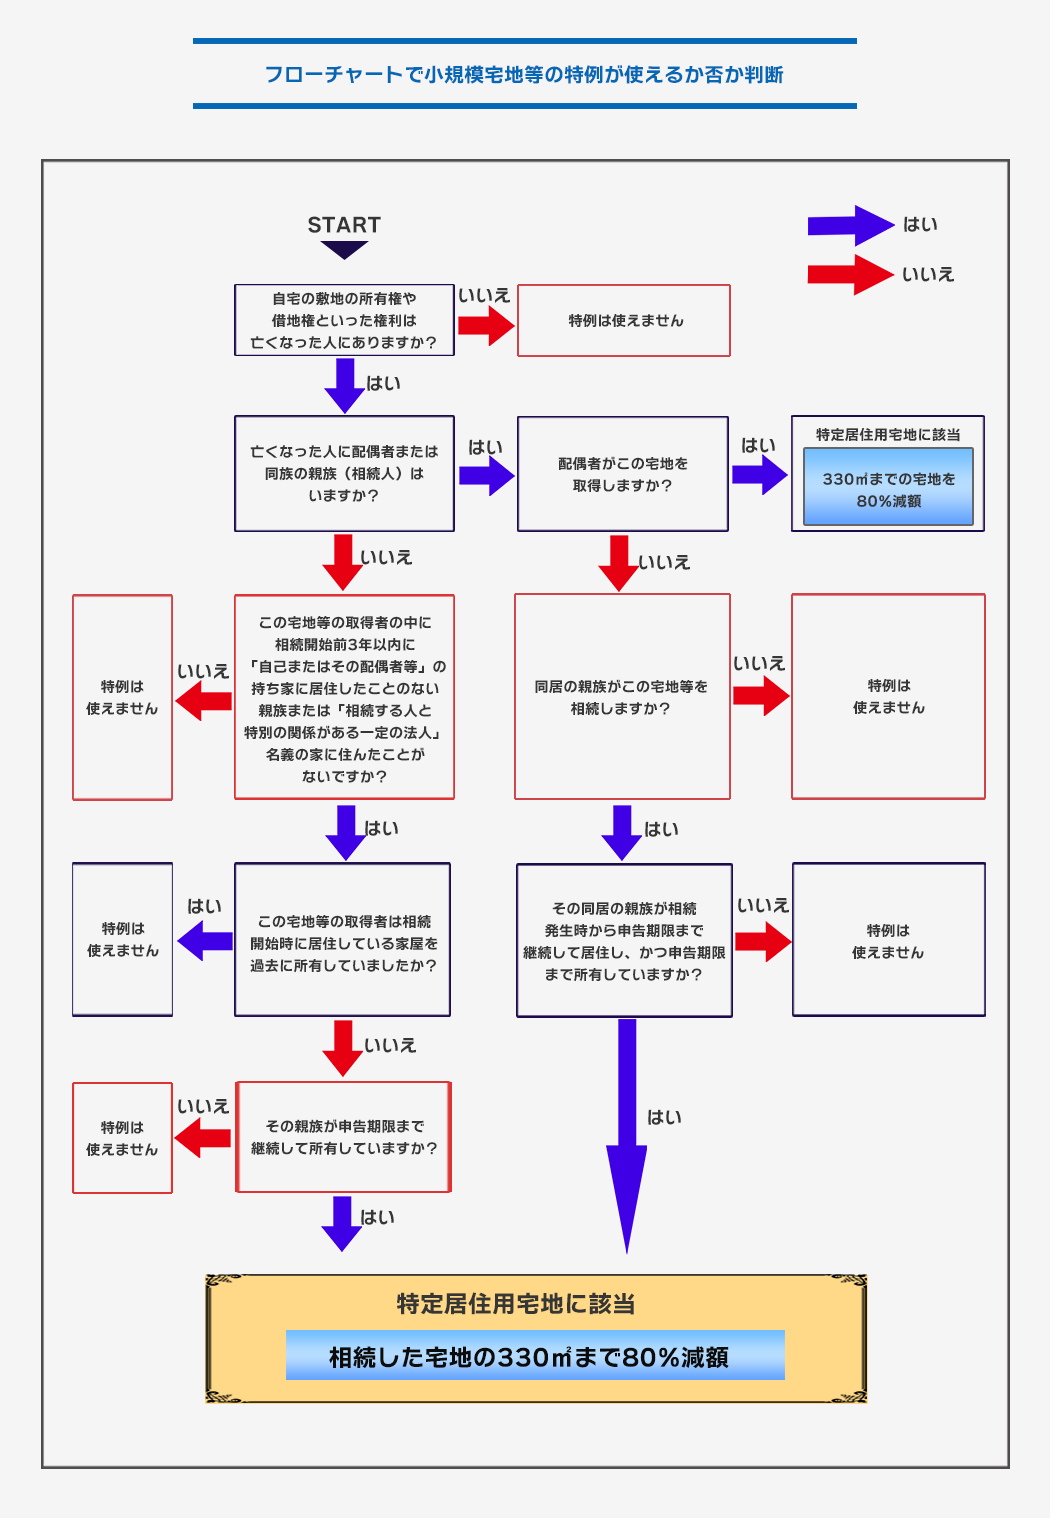
小規模宅地等の特例(特定居住用宅地等)を適用できる相続人の属性と、満たすべき要件の違いを整理した比較データは以下の通りです。
| 取得者の区分 | 主な適用要件・居住要件 | 所有・保有継続要件 | 編集部の実務評価 |
|---|---|---|---|
| 配偶者 | 無条件で適用可能(別居でも可) | 制限なし(即時売却しても特例有効) | 要件は最も緩いが、税額軽減との重複適用による枠の浪費に注意 |
| 同居親族 | 相続開始直前に被相続人と同居実態があること | 申告期限(10ヶ月)まで居住・保有を継続 | 実務上最も適用件数が多い。住民票だけでなく「生活の本拠」の実態が必須 |
| 別居親族(家なき子) | ・配偶者・同居親族がいないこと ・相続前3年以内に自己・配偶者・3親等内親族等の持家に居住していないこと | 申告期限(10ヶ月)まで保有を継続(居住は不要) | 税制改正で抜け道が厳格化。賃貸住まいの実態が厳密に審査される |
| 生計一親族 | 被相続人と生計を一にしていた親族が自己の居住用に供していたこと | 申告期限(10ヶ月)まで居住・保有を継続 | 仕送り実態や生活費の共通口座など、客観的証拠の提示が求められる |
遺産分割協議で絶対やってはいけない落とし穴|配偶者控除との併用戦略
相続対策において最も高度な判断が求められるのが、「配偶者の税額軽減(配偶者控除)」と「小規模宅地等の特例」の併用バランスです。
配偶者は、最低でも1億6,000万円(または法定相続分)まで相続税が無税になります。そのため、配偶者が実家の土地を取得して小規模宅地等の特例を使っても、もともと無税の枠内で減額を消化してしまい、「特例枠の無駄遣い」になってしまうケースが多発しています。
最も有効な戦略は、小規模宅地等の特例を使わなければ多額の納税が発生する「同居している子」に実家の土地を単独相続させる手法です。配偶者には預貯金や他の有価証券を相続させ、配偶者控除で無税にします。同居の子は土地に小規模宅地等の特例(8割減額)をフル適用して課税価格を最小化することで、家族全体が支払う相続税の総額を極小化できます。
また、相続税の申告期限(相続開始を知った日の翌日から10ヶ月以内)までに遺産分割協議がまとまらない場合、原則として小規模宅地の特例は使えません。未分割で申告する際は、必ず申告書に「申告期限後3年以内の分割見込書」を添付して提出し、後から分割が確定した時点で特例を適用し直す「更正の請求」を行う段取りを整えておく必要があります。
【現場検証】税務調査で否認される事例と「同居実態」のボーダーライン
税務調査において、国税庁の調査官が最も厳格にチェックするポイントの一つが「同居親族の判定基準」です。「相続直前に住民票だけを実家に移した」「週末だけ実家に泊まっていた」といった形式的な同居は、調査で確実に否認されます。
国税当局は、住民票の記載だけでなく、以下のような客観的な生活実態データを徹底的に調査します。
- 電気・ガス・水道の月別使用量データ(居住人数に見合った使用量があるか)
- 被相続人と相続人の出勤ルート・通勤定期券の区間履歴
- 日常的な郵便物や宅配便の宛先・受取履歴
- 近隣住民への聞き取りやスマートフォンの位置情報ログ
二世帯住宅の場合でも、構造上の区分所有登記がなされていると特例の適用関係が複雑化します。内部で行き来ができない完全分離型二世帯住宅であっても、建物全体を一棟の共有登記にしていれば敷地全体への特例適用が可能ですが、区分所有登記をしてしまうと子が居住している床面積に対応する敷地部分しか特例が受けられなくなります。
【プロの結論】共有分割を避けるべき人と特例を最大活用できる人の明確な判断基準
相続人ごとの特例適用を巡っては、法律・税務の知識だけでなく、家族社会学的な観点から「親族間の心理的境界線(バウンダリー)」を適切に保てるかどうかが成否を分けます。
特例活用において単独取得を優先すべきケース(共有を絶対に避けるべき人)
- 兄弟姉妹の生活環境・経済力に大きな格差がある家庭:「実家を残したい同居人」と「早期にお金に換えたい別居人」の間で感情的な対立が生じやすいため、共有は破綻の引き金になります。
- 将来的に実家の売却・住み替えを視野に入れている人:共有持分にしてしまうと、1人の反対や認知症の発症によって土地全体の売却が完全に凍結されます。
- 代償金を支払える原資(預貯金等)がある人:土地は同居親族が100%相続し、別居親族には代償金(現金)を支払う「代償分割」を選択することで、8割減額を満額活用しつつ遺産分割の公平性を保てます。
複数人での分割・活用を検討しても問題が起きにくいケース
- 相続人全員が「家なき子」の要件を完全に満たしている場合:全員が賃貸暮らしで持家がなく、売却処分して現金を等分する「換価分割」を前提に合意が形成されているケース。
- 敷地が十分に広く「現物分割(分筆)」が可能な場合:土地そのものを2つに分筆し、各自が単独名義で1筆ずつ相続できる場合は、それぞれの土地ごとに特例の適用可否を判定できます。
家族間の「なあなあ」な妥協は、後々の大きな金銭的・心理的負担となって跳ね返ってきます。税務上の8割減額メリットを誰が受けるのかを論理的に数字で示し、不公平感を代償金や預貯金の配分で調整する姿勢が求められます。
【小規模宅地の特例 相続人ごと】に関するよくある質問(FAQ)
Q1:1つの土地を兄弟2人で分筆して相続した場合、それぞれ特例を使えますか?
A1:はい、適用可能です。遺産分割協議により土地を物理的に分筆し、同居していた長男がA土地を、別居の次男がB土地をそれぞれ単独取得した場合、要件を満たす長男のA土地のみ小規模宅地の特例(8割減額)を適用できます。境界確定や分筆登記の手続きが必要となります。
Q2:同居していた長男が実家を相続後、申告期限前に売却してしまったらどうなりますか?
A2:同居親族が特例を適用する場合、「相続税の申告期限(10ヶ月)までその土地を所有し、かつ居住し続けること」が必須要件です。申告期限前に転居したり売却したりすると特例要件から外れ、8割減額は受けられなくなります(配偶者が取得した場合のみ売却制限はありません)。
Q3:被相続人が老人ホームに入所していた場合、同居親族の特例は使えなくなりますか?
A3:一定の要件を満たせば適用可能です。被相続人が「要介護・要支援認定」を受けて老人ホームに入所し、かつ実家を他人に賃貸するなど別の用途に供していなければ、入所直前まで同居していた親族は特例をそのまま適用できます。
まとめ:10ヶ月の申告期限内に最適な遺産分割を実現するために
小規模宅地等の特例は、「誰が、どのような形態で実家を相続するか」によって最終的な納税額が数千万円単位で変わる税制優遇です。相続人ごとに個別判定されるルールを正しく理解し、安易な共有名義を避け、単独取得や代償分割、配偶者控除との組み合わせを緻密に設計することが求められます。
相続開始から申告期限までの10ヶ月という期間は、遺産分割協議、財産評価、書類収集を考慮すると決して長くありません。特例の適用要件や按分計算に少しでも不安がある場合は、相続実務の経験豊富な税理士や専門家に早期相談し、最適な遺産分割案を確定させましょう。 (出典: 小 規模 宅地 の 特例 相続 人 ごと(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
