年末調整はなぜ毎年ある?還付金の仕組みと確定申告の違いを徹底解説
毎年11月を過ぎると、職場のデスクや社内ポータルに届く年末調整の書類。生命保険の控除証明書を探し回り、複雑な控除申告書に記入しながら「そもそもなぜ毎年こんな面倒な手続きをしなければならないのか」「なぜ12月の給与で税金が戻ってくるのか」と疑問を抱く方は少なくありません。
給与明細を眺めるだけでは見えてこない年末調整の本質は、1年間の税金を正しく清算する「税の帳尻合わせ」にあります。制度の根本的な存在理由から還付金が手元に戻るカラクリ、確定申告との明確な役割分担まで、損をしないために知っておくべき実務知識を整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の本質は、毎月の給与から概算で天引きされた「所得税の過不足精算」を会社が代行する仕組み。
- 要点2:還付金が発生するのは、月々の源泉徴収税額が控除を最低限しか考慮しない高めの設定になっているため。
- 要点3:提出を怠ると各種控除が適用されず、手取りが数万円〜十数万円単位で減少し、住民税にも悪影響が及ぶ。
【なぜ毎年やるのか】年末調整の正体と会社員に義務づけられている理由
年末調整の正体は、1月1日から12月31日までの1年間に支払うべき「正確な所得税」を算出し、毎月の給与や賞与から天引き(源泉徴収)してきた「概算の所得税」との差額を精算する手続きです。国税庁が定める税制において、所得税は本来、年間の総所得が確定した段階で計算しなければ正確な数値を割り出せません。
しかし、1年が終わるまで税金を徴収しないとなると、国は安定した税収計画を立てられず、納税者側も年末や翌春に数十万円単位の税金を一括納付する重い負担を強いられます。そこで導入されているのが、毎月の給与からあらかじめ見込み額を差し引く「源泉徴収制度」です。
月々の源泉徴収税額は、あくまで「その月の給与額」と「扶養親族等の数」だけをもとに機械的に算出した仮の金額に過ぎません。年間の途中で基本給の変動、残業代の多寡、賞与の増減が発生するだけでなく、結婚や出産、生命保険の加入といった個人の生活環境の変化も反映されていません。そのため、12月の最終給与が確定したタイミングで、所得税の過不足精算を必ず行う必要があります。
所得税法第190条において、会社員に年末調整が義務づけられている理由は、給与所得者数千万人全員が個別に税務署へ押し寄せる事態を防ぐためです。企業に雇用者の税額計算と納税を義務づけることで、国の徴税コストを大幅に抑えつつ、会社員側も確定申告に出向く手間を省けるという「国と納税者の双方における事務効率化」が制度化の背景にあります。

【還付金のカラクリ】なぜお金が戻る?追加徴収されるケースとの決定的な差
年末調整の時期になると「ちょっとした臨時ボーナス」のように語られる還付金ですが、これは国からプレゼントされたお金ではなく、「1年間に給与から引かれすぎていた自分のお金が戻ってきただけ」に過ぎません。では、なぜ多くの会社員で「引かれすぎ」が発生するのでしょうか。
その理由は、毎月の源泉徴収税額表が「私立の保険料控除」や「配偶者の細かな年収変動」を一切考慮せずに高めの税額を差し引く設計になっているからです。年末調整の書類でこれらを申告して初めて、課税対象となる所得(課税所得)が圧縮され、再計算された正規の年税額が低くなります。
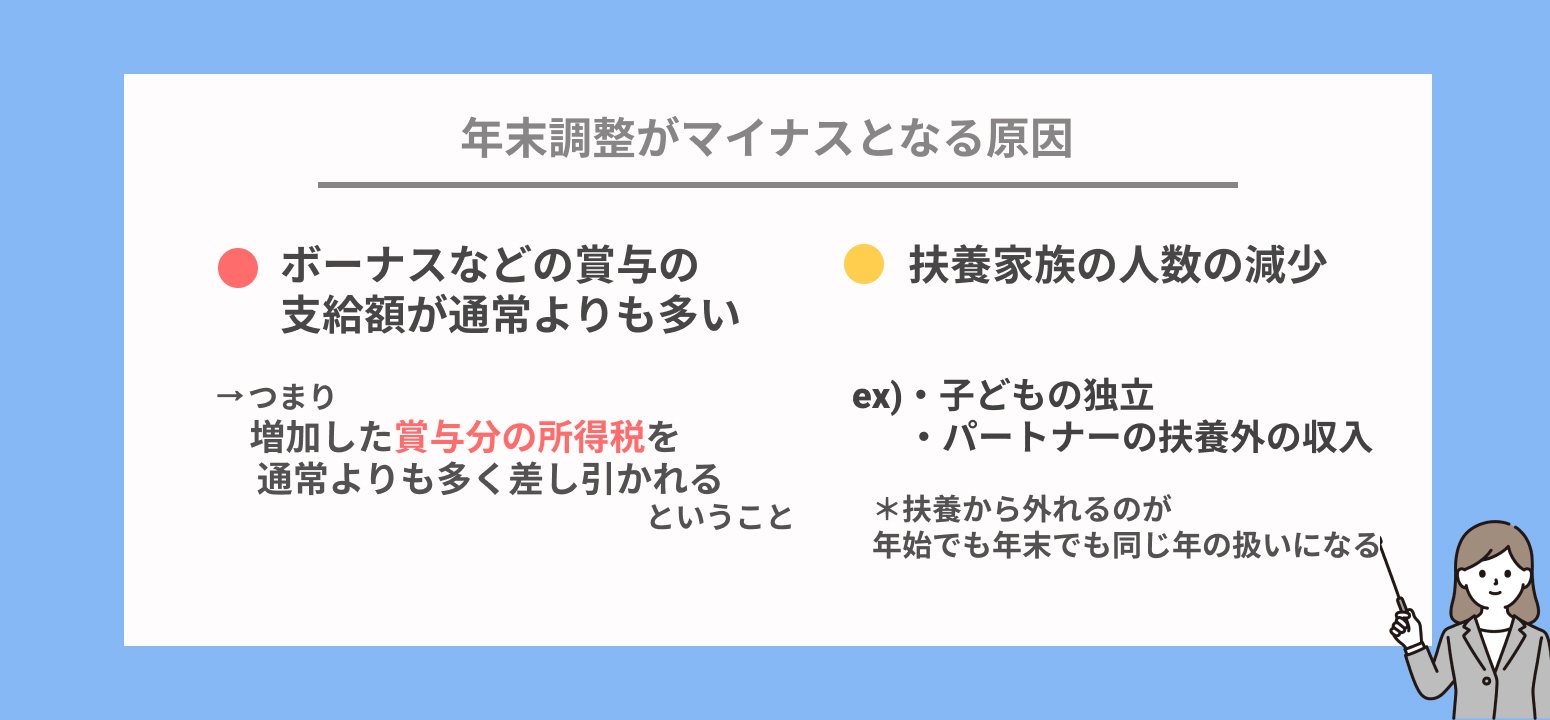
一方で、全員にお金が戻るわけではありません。場合によっては12月の給与からさらに数千円〜数万円が差し引かれる「追加徴収(追徴)」が発生します。追加徴収が起きる主な原因には以下のようなケースがあります。
- 扶養親族の減少:子どもが就職して独立した、あるいは親を扶養から外したことで扶養控除が減った場合。
- 配偶者の年収アップ:パートや副業の年収が想定を超え、配偶者控除や配偶者特別控除の適用外になった場合。
- 賞与や給与の急激な増加:下半期に給与や手当が大幅に増え、適用される所得税率のブラケットが上がった場合。
- 2社以上での勤務:主たる勤務先以外で乙欄適用とならず、主たる勤務先で合算清算された場合。
現場の経理担当者からは「12月に給与が減ったと激怒する社員がいるが、単に1年間の概算徴収が少なすぎた差額を正当に支払っただけ」という声が毎年のように聞かれます。還付も追徴も、すべては「年税額の一致」を目指す計算結果に過ぎません。
【徹底比較】年末調整と確定申告の違いと使い分けデータ一覧
「年末調整をしているから確定申告は不要」「自分は確定申告をしなければならないのか」という境界線で混乱するケースは後を絶ちません。両者の違いを以下の比較表で整理しました。
| 項目 | 年末調整 | 確定申告 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 手続きの主体 | 勤務先(会社が代行) | 個人(本人が税務署へ申告) | 会社員は原則として年末調整だけで税務処理が完了する。 |
| 実施時期 | 毎年11月中旬〜12月下旬 | 翌年2月16日〜3月15日頃 | 年末調整の締切は社内規定により11月中に設定される企業が多い。 |
| 対象となる人 | 一般の会社員、公務員、パート・アルバイト | 自営業者、フリーランス、年収2,000万円超の会社員、副業所得20万円超の人など | 年収が2,000万円を超える会社員は年末調整の対象外となり確定申告が必須。 |
| 処理可能な控除 | 基礎控除、配偶者控除、扶養控除、生命保険料控除、地震保険料控除、住宅ローン控除(2年目以降)など | すべての控除(医療費控除、寄付金控除、雑損控除、住宅ローン控除1年目を含む) | 医療費控除や初年度の住宅ローン控除は年末調整では処理できない。 |
| 還付・精算の時期 | 当年12月または翌年1月の給与 | 申告書提出から約1〜2ヶ月後 | 年末調整の方が還付のスピードが格段に早い。 |
【実態検証】控除申告書の書き方まとめと現場で起きるミスのリアル
年末調整の実務現場において、毎年のように書類の差し戻しや記載漏れが多発しています。総務・労務担当者へのヒアリングやネット上の実務コミュニティでも「同じミスが繰り返されている」と指摘される代表的な項目を整理します。
1. 基礎控除と配偶者控除(申告書の基礎)
納税者本人の合計所得金額に応じて適用される「基礎控除」と、配偶者の所得状況に応じて適用される「配偶者控除・配偶者特別控除」は、1枚の用紙(基・配・所申告書)に統合されています。ここで最も多いミスは、「収入(年商・額面)」と「所得(手取り・経費差引後)」の混同です。配偶者がパートの場合、給与収入から給与所得控除を差し引いた「所得」の数値を記入しなければなりませんが、額面年収をそのまま書いてしまい控除額が狂うトラブルが目立ちます。
2. 生命保険料控除の手続き
10月頃から保険会社から届く「生命保険料控除証明書」を添付して申告します。「一般生命保険料」「介護医療保険料」「個人年金保険料」の3区分があり、契約時期によって「新制度」と「旧制度」に分かれます。適用限度額は全体で最高12万円(所得税)ですが、電子化が進んでいる企業では、保険会社から取得したXMLデータを社内システムにインポートするだけで自動計算される環境が普及しています。
3. 住宅ローン控除の年末調整
マイホームを購入して住宅ローン控除を受ける場合、1年目は必ず確定申告が必要です。会社で年末調整ができるのは「2年目以降」に限られます。税務署から送られてくる「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と、金融機関が発行する「住宅取得資金に係る借入金の年末残高等証明書」をセットで勤務先へ提出します。
4. パートやアルバイトの年末調整対象
「自分はアルバイトだから関係ない」と思い込むのは危険です。パートやアルバイトであっても「給与所得者の扶養控除等(異動)申告書」を勤務先に提出していれば、年末調整の対象となります。ただし、2箇所以上で掛け持ち勤務をしている場合、年末調整を受けられるのは「メインの1社(甲欄が適用される職場)」のみです。サブの勤務先(乙欄)から得た給与は年末調整されないため、年明けに自分で確定申告を行う必要があります。
一般に知られていない盲点とネットの誤解|年末調整をしないとどうなる?
「書類が難しくてよく分からないから出さなくてもいいか」「勝手に会社が何とかしてくれるだろう」と放置する人が一定数存在します。しかし、年末調整をしないとどうなるか、その結末は金銭的に大きなダメージを伴います。
まず、扶養控除等申告書を提出しない場合、会社側は各種控除を一切適用できません。基礎控除すら反映されない最高税率に近い「乙欄」で課税される恐れがあり、毎月の手取りが削られるだけでなく、本来受け取れるはずだった数万円から十数万円の還付金を丸ごと失うことになります。
さらに見落とされがちなのが「住民税への連鎖」です。会社の年末調整データは、1月以降に各市区町村へ「給与支払報告書」として送付され、翌年6月からの住民税額が算定されます。年末調整で控除を申告していないと、課税所得が高いまま計算されるため、翌年の住民税も跳ね上がります。
発行された源泉徴収票の見方と仕組みを知っていれば、自分が正しく精算されたかが一目で分かります。「支払金額(年間の総支給額)」から「給与所得控除後の金額」が導かれ、そこから各種申告書で提出した「所得控除の額の合計額」を差し引いたものが課税所得です。一番右下の「源泉徴収税額」が最終的に納めた税額であり、ここに控除が正しく反映されているかを確認する習慣が大切です。

【プロの結論】年末調整で完結できる人・確定申告が必要な人の判断基準
自身の状況に応じて、年末調整だけで済ませて良いのか、追加のアクションが必要なのかを明確に切り分ける必要があります。以下の判断基準をもとに、自分が取るべき行動を確定させてください。
年末調整だけで完全に手続きが完了する人
- 1箇所の勤務先からのみ給与を受け取っており、年収が2,000万円以下の人
- 副業収入(所得)が年間20万円以下で、他に申告すべき所得がない人
- 適用したい控除が「基礎控除」「配偶者控除」「扶養控除」「保険料控除」「住宅ローン控除(2年目以降)」に収まっている人
年末調整を行っても「確定申告」が別途必要な人(または強く推奨される人)
- 年間10万円(または総所得金額等の5%)を超える医療費を支払った人(医療費控除)
- ふるさと納税で「ワンストップ特例制度」を利用していない、または寄附先が6自治体以上の人(寄附金控除)
- 住宅ローン控除を初めて受ける人(1年目の初度適用)
- 年の途中で退職し、年末時点で再就職していないため会社で年末調整を受けられなかった人
- 副業による所得(原稿料、物販、Uber配達など)が年間20万円を超えている人
- 災害や盗難に遭い、資産に損害を受けた人(雑損控除)
会社員にとって年末調整は「最小限の手間で税金を適正化できるセーフティネット」です。提出を怠るメリットは一切ありません。電子化が進んだ現代においては、スマートフォンやPCから数分で入力できるシステムが主流となっており、早期の提出が確実な家計防衛につながります。
【年末 調整 なぜ】に関するよくある質問(FAQ)
Q1:パートで月8万円(年収103万円以下)ですが、年末調整の書類は出す必要がありますか?
A1:提出が必要です。年収103万円以下であれば所得税はかかりませんが、毎月のシフトや繁忙期に残業して月額8万8,000円を超えた月があると、その月だけ所得税が源泉徴収されています。年末調整を行えば、引かれていた税金が全額手元に戻ってきます。また、住民税の適正な算定のためにも提出が不可欠です。
Q2:会社の年末調整の提出期限に遅れて間に合わなかった場合はどうすればいいですか?
A2:社内での最終再計算が間に合わない場合、勤務先からは「控除が適用されていない状態の源泉徴収票」が発行されます。その場合は、翌年2月16日〜3月15日の期間中に、自分で確定申告書を作成して税務署へ提出(またはe-Taxで送信)すれば、控除を適用させて払いすぎた税金の還付を受けることが可能です。
Q3:年内に転職した場合、なぜ前職の源泉徴収票を新しい会社に出さなければならないのですか?
A3:所得税は「1月1日〜12月31日のすべての給与所得」を合算して税率を決定するからです。現在の会社は、前職でいくら給与が支払われ、いくら税金が天引きされたかを知らなければ、1年間の通算税額を正確に計算できません。前職の源泉徴収票が提出されない場合、現職の会社はその人に対する年末調整を行えないため、自身で確定申告を行うことになります。
まとめ:年末調整の仕組みを理解して確実に税金を取り戻そう
年末調整は単なる「年末の事務作業」ではなく、1年間に過払いした税金を取り戻し、翌年の住民税負担を適正化するための極めて重要な権利行使の手続きです。会社が代行してくれるからこそ、従業員側は各種控除申告書を正確に作成し、証明書類を揃えて期日通りに提出するだけで、税制上の優遇措置を漏れなく享受できます。
マイナンバーカードを用いたマイナポータル連携や控除証明書の電子化により、年末調整の手間は年々削減されています。制度のカラクリと控除の仕組みを正しく把握し、払いすぎた自分のお金を確実に手元へ取り戻しましょう。 (出典: 年末 調整 なぜ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
