不動産経営の始め方2026年最新版!初心者の失敗回避と収益化戦略
日本銀行による金融政策の修正と追加利上げの定着を受け、日本の不動産投資市場は「低金利に頼ったレバレッジ戦略」から「インフレ対応力と物件の稼働力を重視する実力勝負」の時代へと大きく舵を切りました。建築資材の高騰や都市部を中心とした賃料の上昇トレンドが続く中、安定したインカムゲインを求めて参入を検討する会社員や個人投資家が後を絶ちません。
しかし、基礎知識や構造的リスクへの理解を欠いたまま参入し、想定外の空室や金利上昇、大規模修繕の負担によって資金繰りに窮するケースも現場では多発しています。本稿では、ゼロから不動産経営を軌道に乗せるための実践的な手順をはじめ、自己資金のリアルな目安、金融機関の融資審査基準、失敗を避けるための物件選定眼まで、2026年の市場環境に即して徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の不動産経営は金利上昇リスクを織り込んだ収支計画が不可欠であり、自己資金は物件価格の15〜20%+諸費用が安全水準。
- 要点2:新築ワンルームの「節税マジック」やサブリースの「家賃保証」を鵜呑みにした初心者の破綻が相次いでおり、実質利回りと出口戦略の検証が成否を分ける。
- 要点3:初期段階では個人事業主として実績を作り、課税所得900万円超または複数棟の取得段階で法人化へ移行するのが最も効率的な税務戦略となる。
【2026年最新動向】不動産投資を取り巻く金利環境と市場のリアル
2026年の不動産投資市場において、最も注視すべき変数は政策金利の正常化に伴う借入金利の上昇です。メガバンクや地方銀行のアパートローン金利は、変動金利・固定金利ともに上昇基調にあり、かつてのような「フルローンを組んで持ち出しゼロで回す」という手法は極めて通用しにくくなっています。
国土交通省の地価公示や民間調査機関の市況データによると、東京23区や大阪・名古屋の中心部、福岡市などの人口流入都市では、再開発や建築費高騰を背景に物件価格が依然として高止まりを続けています。これに伴い、名目上の表面利回りは都市部で3.5〜4.5%前後まで低下しており、インフレ局面における賃料改定の可否がキャッシュフローを大きく左右する構造となっています。
一方で、地方中核都市の1棟アパートや郊外の築古戸建てなど、利回り8〜10%以上を確保できる領域への資金シフトも見られます。立地選定の甘い物件は急速に競争力を失い、賃料下落や長期空室に直面するという「不動産の二極化」が鮮明です。2026年の不動産経営では、単に物件を所有するだけでなく、適切なリノベーションやターゲティングを行える事業家としての手腕が問われています。
自己資金はいくら必要?初期費用の内訳と融資審査の舞台裏
「不動産経営を始めるには最低いくらの貯蓄が必要か」という問いに対し、業界の標準的な目安は物件価格の10〜20%程度の頭金に加え、購入諸費用として物件価格の7〜10%程度の現金を用意することです。例えば3,000万円の中古アパートを購入する場合、自己資金として最低でも500万〜800万円程度の手元流動性が推奨されます。
不動産購入時に発生する初期費用の主な内訳は以下の通りです。
- 仲介手数料:(物件価格×3%+6万円)+消費税
- 登記費用(登録免許税・司法書士報酬):物件価格の1.5〜3.0%程度
- ローン関連費用(事務手数料・保証料):借入額の1〜2%または数十万円の一括払い
- 各種税金(不動産取得税・固定資産税清算金・印紙税):物件価格の2〜3%程度
- 火災・地震保険料(5年一括等):10万〜30万円前後
金融機関の不動産ローン融資審査基準は、借入希望者の「属性(年収、勤務先の規模、勤続年数、金融資産)」と、購入対象となる「物件の担保評価(積算価格・収益還元価格)」の掛け合わせで厳格に判定されます。地方銀行や信用金庫の審査現場では、年間返済額が賃料収入に対してどの程度の割合を占めるかを示す返済比率(DSR:50%以下が理想)や、元利金返済に対する営業純利益の余裕度を示す借入償還余裕率(DSCR:1.2〜1.3倍以上)が厳密にチェックされます。
【物件タイプ別比較】マンション・アパート経営の利回り相場と特徴
不動産経営と一口に言っても、投資対象とするアセットクラスによって初期投資額、想定利回り、リスクの性質は根本から異なります。投資初心者が自身の資金力とリスク許容度に合わせて最適な選択を行えるよう、主要な物件種別の特徴を比較整理しました。
| 物件種別 | 初期費用目安 | 想定表面利回り | 主なリスクと編集部の見解 |
|---|---|---|---|
| 区分マンション(都市部中古) | 200万〜500万円 | 4.0%〜5.5% | 空室時に収入がゼロになる。管理費・修繕積立金の増額リスクに注意が必要。 |
| 1棟木造アパート(地方・郊外) | 800万〜1,500万円 | 7.0%〜10.0% | 部屋数が多くリスク分散可能。外壁・屋根などの大規模修繕費を計画的に留保必須。 |
| 1棟RCマンション(都市部) | 2,000万〜5,000万円超 | 5.5%〜7.5% | 高い資産性と積算評価が得られる一方、借入規模が大きく金利感応度が高い。 |
| 築古戸建て再生 | 300万〜600万円(現金主体) | 10.0%〜15.0% | ファミリー層の長期入居が見込める。DIYやリフォーム発注の現場ノウハウが必須。 |

【実態検証】失敗する人の共通点とサブリース契約トラブルの現場
SNSやネット掲示板、各種相談窓口に寄せられる不動産経営の失敗談を分析すると、破綻に陥るオーナーには明確な共通パターンが存在します。最も深刻なのが、「業者任せの思考停止」と「過度なレバレッジ」です。
特に消費者トラブルとして依然として後を絶たないのが、一括借上(サブリース契約)を巡るトラブルです。「30年間家賃保証」「空室が出ても安心」といった営業トークを信じて契約したものの、数年ごとの賃料見直し条項によって保証額を一方的に減額されたり、高額な指定業者による原状回復工事を強制されたりする事例が相次いでいます。借地借家法上、サブリース会社は「借主」として強く保護されるため、オーナー側から簡単に契約解除できない法的不利を突かれるケースが典型です。
また、空室リスク対策の要となる管理会社選びを怠る点も致命傷となります。募集力のない管理会社に任せきりにした結果、周辺相場より高い広告料(AD)を要求されたり、数ヶ月以上ポータルサイトへの掲載が放置されたりする実態があります。失敗を回避するためには、「客付け力(仲介店舗網やネット発信力)」「定期清掃や巡回報告の誠実さ」「夜間緊急対応の体制」を複数の管理会社で直接ヒアリングして比較検討する姿勢が欠かせません。
一般に知られていない盲点|不動産所得節税の真相と減価償却の落とし穴
「不動産投資で所得税や住民税が大幅に節税できる」という宣伝文句は、初心者が最も陥りやすい甘い罠の一つです。不動産所得における節税の基本的な仕組みは、建物の減価償却費や借入金利息などを経費計上し、不動産所得を帳簿上「赤字」にして給与所得と損益通算することにあります。
しかし、この手法には大きな2つの落とし穴が存在します。
- 手元資金(キャッシュフロー)の流出:帳簿上の赤字だけでなく、実際のローン返済や管理費支出が賃料収入を上回っている場合、毎月手元の給与から持ち出しが発生し、資産形成どころか家計を圧迫します。
- デッドクロスと売却時の税金:法定耐用年数を過ぎて減価償却費の計上が終わると、帳簿上の経費が急激に減少し、手元の現金収入よりも課税所得が大きくなるデッドクロスが発生します。さらに、過去に減価償却した分は建物の帳簿価格(取得費)から差し引かれるため、将来物件を売却した際に巨額の譲渡所得税が課される仕組みになっています。
確定申告において減価償却費を適正にコントロールしつつ、青色申告特別控除(最大65万円)を活用してキャッシュを残すことこそが本質であり、「赤字を作って節税する」という発想自体が投資の本末転倒を招く要因です。
【実践ステップ】ゼロから家賃収入を確立するロードマップ
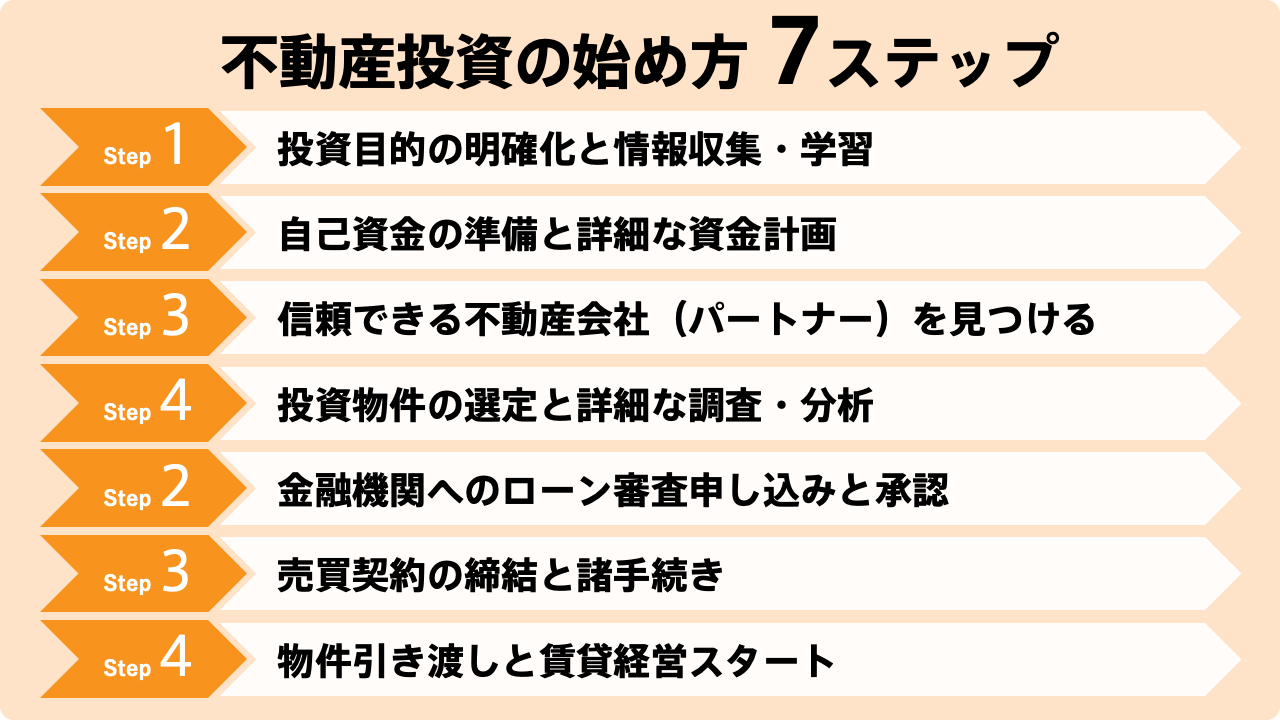
未経験から不動産経営を堅実に立ち上げ、安定した収益化を果たすための具体的な実行手順を整理しました。
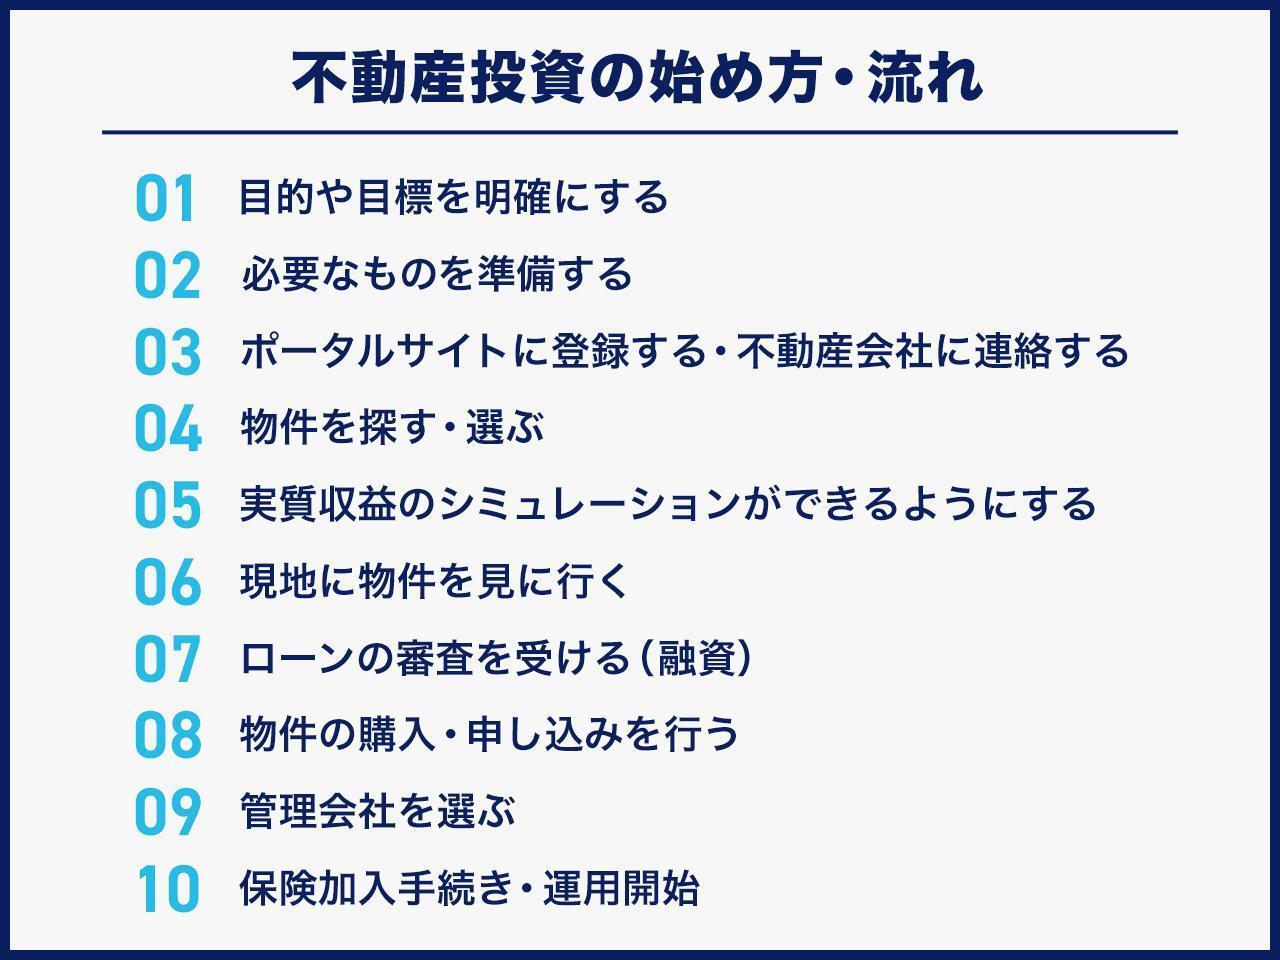
- 投資目的の明確化と自己資金の棚卸し:手元の純資産、現在の与信力(借入可能額)、目標とする毎月の純キャッシュフロー(例:月10万円、月30万円など)を数値化します。
- エリアマーケティングと物件探索:ポータルサイト(健美家、楽待等)や地域密着型不動産業者を通じ、賃貸需要の厚いエリア(駅徒歩10分以内、単身向け需要、ファミリー層の学校区など)の相場を徹底調査します。
- 徹底的な収支シミュレーション:想定賃料の下落(年1%減)、空室率(10〜15%想定)、修繕積立、金利上昇(+1.0〜1.5%)を織り込んだストレステストを実施します。
- 買い付け申込と融資打診:指値交渉を含めた買付証明書を提出し、並行して日本政策金融公庫、地方銀行、信用金庫など複数行に融資審査を申し込みます。
- 売買契約・決済と管理会社への引き継ぎ:重要事項説明書を入念に確認して契約を締結し、融資実行と同時に所有権移転登記を完了。客付け力の高い管理会社へ速やかに委託します。
- 確定申告の準備と収支モニタリング:毎月の賃料入金・経費領収書を整理し、初年度から青色申告に向けた記帳体制を構築します。
【プロの結論】個人事業主と法人化の判断基準|向いている人・避けるべき人
不動産経営の規模拡大に伴い必ず浮上するのが、個人事業主と法人化のタイミングです。一般的には、個人の所得税・住民税の実効税率が法人実効税率(約23〜34%)を上回るライン、すなわち個人の課税所得が900万円を超えた時点、あるいは年間家賃収入が1,500万〜2,000万円(1棟アパート2〜3棟保有)に達した段階が法人設立の有力な分岐点となります。法人化によって所得の分散(役員報酬)や経費算入枠の拡大、欠損金の10年間繰越といった強力な税務メリットを享受できます。
不動産経営に向いている人の条件
- 数字に基づき、感情を排して利回りや修繕費のシミュレーションができる人
- 突然の設備故障や空室発生時にも慌てず、事業主として能動的に意思決定できる人
- 本業での安定した信用力(年収・勤続年数)があり、融資を有利に引き出せる人
不動産経営をおすすめできない人の条件
- 「購入すれば不労所得が自動で入る」と受動的な姿勢でいる人
- 手元の生活防衛資金が半年分以下で、急な出費に耐えられない人
- 営業マンのセールストークを鵜呑みにし、自ら賃貸需要や相場を調べない人
【不動産 経営 始め 方】に関するよくある質問(FAQ)
Q1:年収が低くても不動産経営を始めることは可能ですか?
A1:可能です。年収400万〜500万円未満の場合でも、数百万円台で購入できる地方や郊外の築古戸建てを日本政策金融公庫の創業融資や少額の自己資金で購入し、実績を積み上げながら融資枠を拡大していく堅実なルートが存在します。
Q2:新築と中古はどちらから始めるのが安全ですか?
A2:初心者の第一歩としては「立地が良く値崩れしにくい中古物件」が推奨されます。新築物件は価格に業者利益(新築プレミアム)が上乗せされており、購入直後から資産価値が急落するリスクがあるのに対し、中古物件は実勢の賃貸実績や修繕履歴を確認した上で割安に取得できるためです。
Q3:サラリーマンの副業禁止規定に抵触しませんか?
A3:一般的に人事院規則や民間企業の就業規則では、「5棟10室未満(独立家屋5棟、またはアパート等の独立区画10室未満)」かつ「年間賃料収入500万円未満」であれば事業的規模とはみなされず、資産管理の範囲として副業制限の対象外となるケースが大半です。ただし、事前に所属企業の社内規定を確認しておくことが不可欠です。
まとめ:リスクを最小化し堅実な資産形成を実現する鉄則
不動産経営は、単なる「投資」ではなく、入居者という顧客に住環境サービスを提供する立派な「事業経営」です。2026年以降の市場で勝ち残るためには、表面利回りや節税という甘言に惑わされることなく、徹底したエリア分析、実質利回りの精緻な試算、そして金利上昇に耐えうる保守的な資金計画が必須となります。
まずは自身の財務基盤を正しく把握し、信頼できる専門家や管理会社とのネットワークを築きながら、小さく着実に最初の一歩を踏み出すことが長期的な経済的自立への最短ルートとなります。 (出典: 不動産 経営 始め 方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
