中古住宅の税金完全攻略2026|知らなきゃ損する減税の落とし穴
新築マンションの高騰や建築資材の値上がりを受け、既存住宅市場への関心は過去最高水準に達しています。しかし、物件価格の安さだけに目を奪われ、購入・保有・売却の各フェーズで発生する「税金の罠」を見落として予算オーバーに陥る購入者が後を絶ちません。税制の優遇措置をフル活用すれば数百万円単位の手取り差が生じる一方、申請手続きのわずかな遅れや築年数の判定ミスで、本来受けられるはずの減税をすべて逃してしまうリスクも隣り合わせです。
2026年の現行税制において、中古住宅をめぐる減税ルールは大きく再編されました。昭和57年以降建築の物件に対する要件見直しや、省エネ性能の証明義務化など、知っておくべき基準は多岐にわたります。本稿では、主要メディアで数多くの不動産取材を手掛けてきた筆者が、購入時から売却時までの税務ロードマップと、現場で実際に起きているトラブル事例を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古住宅の税金は「購入時」「保有時」「売却時」の3ステージで発生し、軽減措置の申告漏れで数十万〜数百万円の損失が生じる。
- 要点2:2026年の住宅ローン減税は省エネ性能の有無が命運を分け、昭和57年(1982年)以前の物件は「引き渡し前の耐震証明取得」が鉄則となる。
- 要点3:不動産取得税は自動的に減額されないため、都道府県税事務所への申告を怠ると過大な請求額をそのまま支払う事態に陥る。
【一覧表で把握】中古住宅の購入・売却・保有でかかる税金の全体像
中古住宅の取引では、物件自体の購入代金とは別に、諸費用として多額の税金が課されます。まずは取引全体のどのタイミングで、どのような税目が課税されるのか、その全体像を頭に叩き込んでおく必要があります。一般的に、中古住宅購入時の諸費用税金一覧に含まれる代表格が「印紙税」「登録免許税」「不動産取得税」の3つです。
なかでも印紙税中古住宅売買契約書の貼付額は、売買契約書に記載された金額によって決定されます。例えば、売買価格が1,000万円超5,000万円以下の場合は軽減措置により1万円、5,000万円超1億円以下の場合は3万円の印紙税が課されます。電子契約を選択した場合は印紙税が非課税となるため、仲介会社のシステム対応状況を確認することが最初の節税アプローチとなります。
保有時には毎年1月1日時点の所有者に対して「固定資産税」と「都市計画税」が課され、将来的に物件を手放す際には「譲渡所得税」が利益に対して課される仕組みです。以下の比較表で、課税基準と2026年時点の減税要件を整理しました。
| 税目 | 課税タイミングと納税先 | 税率・目安額(本則) | 2026年の主要な減税特例・条件 |
|---|---|---|---|
| 印紙税 | 売買契約締結時(国) | 契約金額に応じた定額(1万〜6万円) | 軽減税率適用あり(電子契約なら完全非課税) |
| 登録免許税 | 登記申請時(法務局) | 土地:評価額の2.0% 建物:評価額の2.0% | 登録免許税中古住宅減税条件:住宅用家屋証明書により建物0.3%、土地1.5%へ引き下げ |
| 不動産取得税 | 取得後3〜6ヶ月後(都道府県) | 固定資産税評価額×4.0% | 標準税率3.0%へ緩和+建物最大1,200万円控除、土地税額の軽減措置 |
| 固定資産税・都市計画税 | 毎年4〜6月頃(市区町村) | 固定資産税:1.4% 都市計画税:最高0.3% | 住宅用地特例(小規模住宅用地で課税標準が最大1/6に減額) |
| 譲渡所得税 | 売却の翌年確定申告(税務署) | 短期:39.63% 長期(5年超):20.315% | 中古住宅売却譲渡所得税3000万円特別控除、10年超所有の軽減税率特例 |
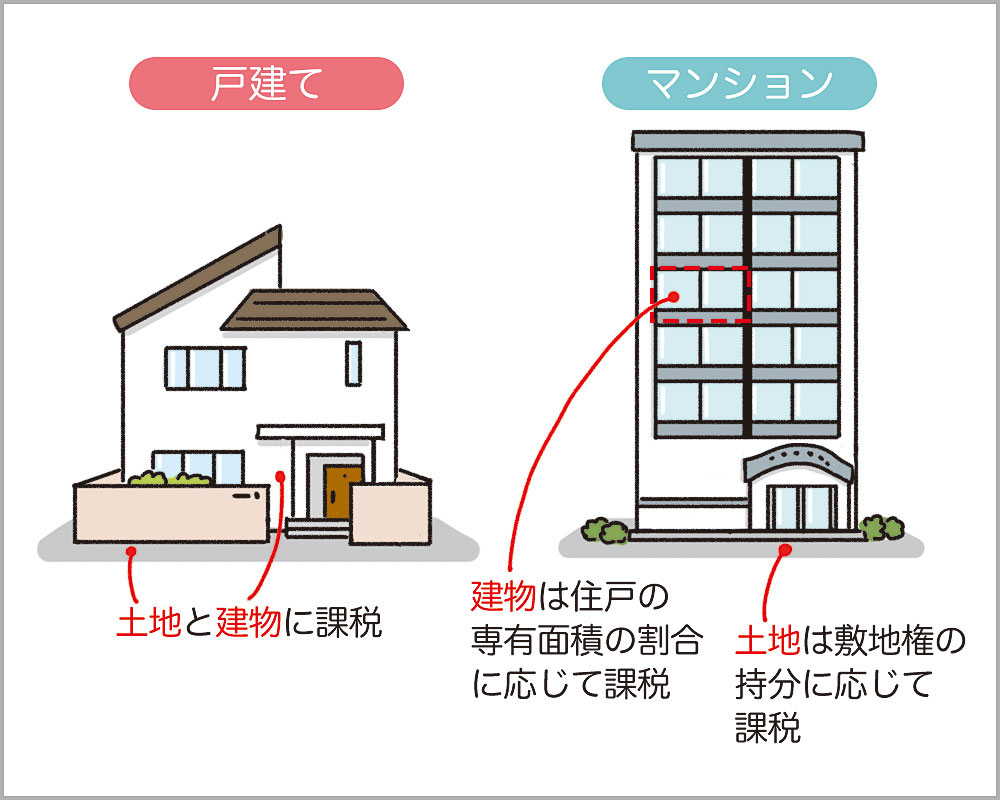
【最大数百万円の差】中古住宅住宅ローン控除2026と築年数要件緩和の真実
中古住宅を購入する際、最大の税務メリットとなるのが「住宅ローン控除(住宅借入金等特別控除)」です。2026年税制における中古住宅住宅ローン控除2026の基本骨格は、毎年末の住宅ローン残高の0.7%を最大10年間にわたり所得税および一部住民税から控除する仕組みとなっています。しかし、新築住宅と中古住宅では借入限度額の設定や適格基準に決定的な格差が存在します。
かつて中古住宅市場の大きな足かせとなっていた「木造20年、耐火構造25年以内」という厳しい築年数上限は、税制改正によって築年数要件緩和住宅ローン減税の規定へと進化しました。現在は、昭和57年(1982年)1月1日以降に建築された住宅であれば、新耐震基準に適合しているものとみなされ、登記簿謄本上の建築日付だけで築年数要件をクリアできます。これにより、築30年超の良質な中古マンションであっても、制度適用のハードルが一気に下がりました。
ただし、2026年に絶対に注視すべきは「建物の省エネ基準」です。借入限度額は物件の環境性能によって以下のように階層化されています。
- 長期優良住宅・低炭素住宅:借入限度額 3,000万円(10年間で最大控除額 210万円)
- ZEH水準省エネ住宅:借入限度額 2,500万円(10年間で最大控除額 175万円)
- 省エネ基準適合住宅:借入限度額 2,000万円(10年間で最大控除額 140万円)
- その他の一般中古住宅:控除対象外、または借入限度額の縮小対象
既存住宅の購入であっても、省エネ性能を公的に証明できなければ、期待していた満額控除を受けられません。さらに、昭和56年以前に建てられた旧耐震基準の建物を購入する場合は、耐震基準適合証明書税金控除の取得、または既存住宅売買瑕疵担保責任保険への加入が必須です。この証明書類を「売買契約および物件の引き渡し前」に取得していなければ、後からどれだけ耐震性を証明しても税務署で門前払いを受ける点には厳重な警戒が求められます。
控除初年度は、購入者が自ら確定申告を行わなければなりません。税務署へ提出する住宅借入金等特別控除確定申告必要書類には、売買契約書の写し、登記事項証明書、住宅ローンの年末残高証明書に加え、耐震基準適合証明書や建設住宅性能評価書の写しなど、物件の性能を裏付ける専門書類が含まれます。これらを取得し忘れたまま引き渡しを終えてしまうと、リカバリーは極めて困難を極めます。
【実態検証】不動産取得税と固定資産税シミュレーション|現場目線で見えたリアル
中古住宅を購入した消費者が数ヶ月後に最も動揺するのが、都道府県税事務所から突然送られてくる「不動産取得税の納税通知書」です。数千万円の買い物を済ませ、資金繰りが一段落した頃に「数十万円を納付せよ」という通知が届き、青ざめる購入者が後を絶ちません。
しかし、一定の床面積要件(50㎡以上240㎡以下)を満たす居住用中古住宅であれば、中古住宅不動産取得税軽減措置が用意されています。建物の建築時期に応じて、固定資産税評価額から最大1,200万円(昭和60年以降新築物件などの区分による)が控除され、土地についても「4万5,000円」または「土地1㎡あたりの評価額×1/2×住宅床面積の2倍(上限200㎡)×3%」のいずれか高い額が税額から直接差し引かれます。
ここで多くの人が直面するトラブルが、「都道府県から送られてくる当初の納付書には、軽減措置が反映されていないケースが多い」という現場の実態です。税務当局は自動的に購入者の居住実態や特例適用を判断できないため、納税者自身が管轄の県税事務所窓口へ出向き、減額申告書を提出しなければなりません。申告を行えば税額が「0円」になる物件であっても、無知のまま通知書通りに数十万円を納付してしまっている事例が現場では頻繁に見受けられます。
一方、毎年課税されるランニングコストとして、中古住宅固定資産税計算シミュレーションも事前に必須となります。固定資産税は「固定資産税評価額×1.4%」、都市計画税は「同評価額×最高0.3%」で計算されます。土地に関しては「小規模住宅用地の特例」により、200㎡以下の部分について課税標準が固定資産税で1/6、都市計画税で1/3に圧縮されます。
具体例として、土地の評価額が1,800万円(150㎡)、築20年の木造戸建ての建物評価額が400万円の中古住宅を試算してみましょう。
- 土地の固定資産税:1,800万円 × 1/6 × 1.4% = 4万2,000円
- 土地の都市計画税:1,800万円 × 1/3 × 0.3% = 1万8,000円
- 建物の固定資産税:400万円 × 1.4% = 5万6,000円
- 建物の都市計画税:400万円 × 0.3% = 1万2,000円
- 年間合計税額:12万8,000円(月額約1万600円)
木造住宅の場合、新築から20〜25年程度で建物の評価額は下限(新築時の約2割程度)まで減価償却されるため、建物部分の固定資産税は大幅に下がります。ただし、土地の評価額は地価公示価格に連動するため、人気エリアの中古住宅では土地分の税負担が下がりにくい点に留意しなければなりません。

一般に知られていない盲点とネットの誤解|知っておくべき減税の落とし穴
ネット上の不動産掲示板やSNSでは、「中古住宅なら税金が自動的に安くなる」「登記簿の平米数だけ確認すればいい」といった誤った情報が氾濫しています。しかし、税務調査や実務の現場では、ほんの数センチの差異や手続きの先後関係によって減税権利を剥奪される「制度の罠」が潜んでいます。
第1の落とし穴は、「マンションの内法面積(うちのり)と壁芯面積(かべしん)の乖離」です。住宅ローン控除や登録免許税の軽減を受けるための要件は「床面積50㎡以上(一部特例で40㎡以上)」ですが、この面積は不動産ポータルサイトの広告図面(壁芯面積)ではなく、登記簿謄本に記載された内法面積で厳格に判定されます。壁の厚みを中心線から測る広告では「52㎡」と記載されていても、壁の内側だけで測る登記簿面積では「48.5㎡」となり、控除要件を満たさず数百万の減税が水泡に帰す事故が多発しています。
第2の落とし穴は、中古住宅リフォーム減税申請方法における「工事完了と居住開始のタイミング」です。省エネ改修や耐震改修、バリアフリー工事を施すことで固定資産税や所得税の控除を受けられますが、これらの証明書(増改築等工事証明書)は建築士や指定確認検査機関が発行する必要があります。工事代金の支払いや引き渡しが確定申告の年をまたいでしまったり、入居前に所定の証明書を取得していなかったりすると、減税申請を門前払いされるリスクがあります。
第3の落とし穴は、親族から購入資金の援助を受ける際の住宅取得等資金贈与非課税特例中古住宅の適用ルールです。親や祖父母から最大1,000万円(質の高い住宅の場合。一般住宅は500万円)までの資金贈与が非課税となる特例ですが、適用の大前提として「贈与を受けた年の翌年3月15日までにその住宅に入居すること」が義務付けられています。中古住宅のリノベーション工事が長引き、入居が3月16日以降にズレ込んだ瞬間、数百万単位の贈与税が課されることになります。工期の遅延リスクを見越した資金計画を立てなければ、親切心が悲劇へと反転します。
【売却編】中古住宅売却譲渡所得税3000万円特別控除を使い倒す鉄則
中古住宅は「買うとき」だけでなく、「売るとき」の税金計算においても極めてダイナミックな減税ルールが存在します。自宅(マイホーム)を売却して利益(譲渡益)が出た場合、所有期間の長短にかかわらず譲渡所得から最高3,000万円までを控除できる中古住宅売却譲渡所得税3000万円特別控除がその代表です。
譲渡所得税の計算式は以下の通りです。
譲渡所得 = 売却価格 -(取得費 + 譲渡費用)
取得費とは、かつてその住宅を購入したときの本体価格や仲介手数料などの合計から、所有期間中の減価償却費を差し引いた金額です。先祖代々の土地であったり、購入時の売買契約書を紛失して取得費が不明な場合、税法上「売却価格の5%」を取得費(概算取得費)としてみなすルールになっています。これでは売却益が跳ね上がり、莫大な税金が課されてしまいます。中古住宅を購入した際の契約書や領収書は、何十年後であっても厳重に保管しておかなければなりません。
仮に取得費と経費を引いた後の売却益が2,500万円出たとしても、3,000万円特別控除を適用すれば課税対象は「0円」となり、譲渡所得税および住民税は一切発生しません。さらに所有期間が売却した年の1月1日時点で10年を超えているマイホームであれば、「マイホームを売ったときの軽減税率の特例」が重ねて利用可能です。3,000万円控除を引いた後の残額のうち、6,000万円以下の部分については税率が通常の20.315%(所得税15%・復興特別所得税0.315%・住民税5%)から14.21%(所得税10%・復興特別所得税0.21%・住民税4%)へと劇的に引き下げられます。
ただし、ここで最も注意すべきプロの視点があります。「売却時の3,000万円特別控除」と「買い替え先での住宅ローン控除」は重複適用が禁じられているという点です。旧居を売却して3,000万円控除を利用すると、新居を購入した際、売却した年を含めた前後3年間(計7年間)は住宅ローン控除が一切使えなくなります。手取り額でどちらが有利になるかは、売却益の規模と新居の借入額を突き合わせ、事前に緻密な損益分岐点をシミュレーションしなければなりません。
【プロの結論】中古住宅購入で成功する人・大損する人の明確な境界線
住宅購入の相談現場を長年取材していると、税金で手取りを最大化できる人と、数十万単位の損失を被る人の間には、明確な行動パターンの違いがあることが浮き彫りになります。それは単なる税務知識の有無ではなく、物件選定における「心理的アンカリング」の差です。
失敗する人は、「物件本体価格の安さ」という数字に心理的に縛られ、総支払額(トータルコスト)の視点を欠いています。リフォーム費用や各種税金の減免可否を後回しにし、「築古で安いから」と飛びついた結果、新耐震要件を満たさず住宅ローン減税も受けられず、不動産取得税の軽減も届出ミスで逃し、結果として割高な買い物にしてしまうのです。これは行動経済学で言う「現状維持バイアス」と「不完全情報下の拙速な意思決定」が招く典型的な罠と言えます。
一方で成功する賢明な購入者は、売買契約書に調印する前の段階で、建物の「登記事項証明書」「建築確認通知書」「既存住宅状況調査(インスペクション)結果」を取り寄せ、減税特例の該当条件をすべてチェックリスト化しています。減税措置を味方につけられるかどうかは、物件選びの初期段階で勝負が決まっているのです。
- 中古住宅選びで成功する人:
- 登記簿謄本の内法面積で50㎡以上あるかを真っ先に確認する
- 昭和57年以降建築か、あるいは引き渡し前に耐震証明が取れるか売主に確認できる
- 住み替え時の売却特例と新居の住宅ローン控除のどちらが得か税理士に試算させる
- 慎重になるべき・大損しやすい人:
- 広告図面の面積(壁芯)だけを見て「広いから大丈夫」と思い込む
- リフォーム工事の完了日や入居期限の縛りを考慮せずに契約スケジュールを組む
- 役所から届く納付書はすべて正しいと思い込み、軽減申告の手続きを放置する
【中古 住宅 税金】に関するよくある質問(FAQ)
Q1:昭和56年以前に建てられた旧耐震基準の中古住宅でも、住宅ローン控除を受ける方法はありますか?
A1:受ける方法は存在しますが、ハードルは高めです。物件の引き渡しを受ける前までに、一級建築士等に依頼して「耐震基準適合証明書」を取得するか、既存住宅売買瑕疵保険に加入して「保険付保証明書」を取得する必要があります。引き渡し後に工事を行って耐震基準を満たしても控除対象外となるため、売主の協力と引き渡し前の厳格なスケジュール管理が絶対条件です。
Q2:不動産取得税の軽減申請を忘れ、高い税額の納付書が届いてしまいました。もう手遅れでしょうか?
A2:納付書が届いた後や、すでに納付してしまった後であっても手遅れではありません。取得から原則5年以内であれば、管轄の都道府県税事務所に必要書類(売買契約書、登記事項証明書、最終代金領収書など)を持参して還付申告を行えば、払いすぎた税金が還付されます。速やかに最寄りの県税事務所へ相談してください。
Q3:両親から住宅購入資金を1,000万円援助してもらいます。非課税特例を使う際の中古住宅ならではの注意点は?
A3:最大の注意点は「物件の省エネ性能証明」と「入居期日」です。最大1,000万円の非課税枠を使うには、中古住宅であっても住宅性能証明書などで「質の高い住宅」であることを証明しなければならず、証明がない場合は非課税枠が500万円に縮小します。また、贈与を受けた年の翌年3月15日までに確実に入居していなければ特例自体が無効となるため、リノベーションの引き渡し遅延には万全の備えが必要です。
まとめ:2026年の税制を踏まえた賢い中古住宅選びの指針
中古住宅の取得や売却に伴う税金は、国の住宅政策や景気動向に合わせて毎年のようにルールが微修正されています。2026年の現行制度においては、従来の築年数縛りが緩和された一方で、省エネ性能や公的証明書の有無が控除額を左右する二極化の構造が定着しました。
税制優遇は、何もしない者に自動で与えられる恩恵ではありません。物件スペックの精査、各種証明書の事前発行、そして引き渡し後の自発的な申告手続きを行って初めて、数百万円の資産価値として手元に残ります。目先の売買代金に一喜一憂するのではなく、取得税・登録免許税・固定資産税、そして将来の売却益まで見据えた「税金を含めた生涯コスト」を正確に算出し、賢いマイホーム戦略を完遂してください。 (出典: 中古 住宅 税金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
