医療法人に株主はいない?株式会社との決定的な違いと出資持分の罠
クリニックの法人化や親族からの事業承継を検討する際、「医療法人の株主は誰になるのか」「株式会社のように出資比率に応じて経営権を持てるのか」という疑問を抱く方は少なくありません。しかし、結論から言えば医療法人に「株主」という概念は存在しません。法律上の根本的な構造が株式会社とは大きく異なっており、この違いを正しく理解していないと、後継者争いや巨額の相続税、突然の払戻請求といった致命的な経営危機を招くことになります。
医療法人は、営利を目的とする株式会社とは一線を画す非営利組織です。2026年現在の法制度においても、出資割合に応じた支配権の行使や利益配当は厳格に禁じられています。本稿では、第一線の医療法務・税務の現場知見を交えながら、医療法人における「出資者」と「経営権」の力学、そして事業承継で絶対に避けるべきリスクの回避策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療法人に株主は存在せず、非営利性の観点から医療法人配当禁止(剰余金配当の禁止)が医療法第54条により厳格に義務付けられている。
- 要点2:経営権を握るのは出資額の多寡ではなく、社員総会決議権(1人1票制)と医療法上の理事長選任要件である。
- 要点3:昔設立された出資持分あり医療法人は、内部留保の肥大化による出資持分払戻請求権の行使や医療法人相続税対策の失敗で破綻するリスクを孕んでいる。
【真相解明】医療法人に「株主」は存在しない!株式会社との決定的な構造の違い
株式会社における株主は、出資額に応じて「株式」を保有し、株主総会での議決権(共益権)と配当を受け取る権利(自益権)を併せ持つ「会社の所有者」です。これに対して、医療法人の所有者という絶対的な単一の地位は法律上規定されていません。
医療法人は、医療法に基づいて設立される特別法人であり、人命や地域医療を支える公共性の高さから、極めて強い非営利性が求められます。そのため、株式会社のような「株主=所有者」という構図は成り立たないよう法制化されています。
最大の特徴は、医療法第54条に定められた医療法人配当禁止の原則です。どれほどクリニックの経営が好調で多額の利益(剰余金)が生じても、出資者に利益を配当することは一切認められていません。余剰資金は医療機器の更新や施設改善、職員の待遇向上など、医療サービスの向上に再投資することが義務付けられています。
では、株式会社における「出資」や「議決権」に相当する要素は、医療法人においてどのように扱われているのでしょうか。その構造は大きく「出資者(拠出者)」と「社員」の2つに分離して理解する必要があります。
【徹底比較】株式会社と医療法人のガバナンス・権利関係データ一覧
医療法人と株式会社の違いを明確にするため、ガバナンス構造、権利関係、設立形態ごとの特徴を一覧表で整理しました。
| 比較項目 | 株式会社(営利法人) | 出資持分あり医療法人(経過措置型) | 持分の定めのない医療法人(基金拠出型など) |
|---|---|---|---|
| 資金の出し手の呼称 | 株主 | 出資持分保有者(出資者) | 基金拠出者 / 寄附者 |
| 剰余金の配当 | 持株数に応じて可能 | 法律により全面禁止(第54条) | 法律により全面禁止(第54条) |
| 最高意思決定機関 | 株主総会 | 社員総会 | 社員総会 |
| 議決権のルール | 原則1株1議決権(出資比率比例) | 原則1人1票(出資額に無関係) | 原則1人1票(拠出額に無関係) |
| 財産権(払戻・残余財産) | 株式価値の全額に及ぶ | 時価に応じた払戻請求権あり | 拠出額を限度に返還(国等へ帰属) |
| 設立可能な時期 | 現在も随時設立可能 | 2007年3月31日以前のみ新規可 | 2007年4月1日以降の主流形式 |
【実態検証】経営権を握るのは誰か?「社員総会の議決権」と理事長選任要件のリアル
株式会社であれば、発行済株式の過半数または3分の2以上を買い占めることで、代表取締役の解任を含めた支配権を完全に掌握できます。しかし、医療法人においてその常識は一切通用しません。
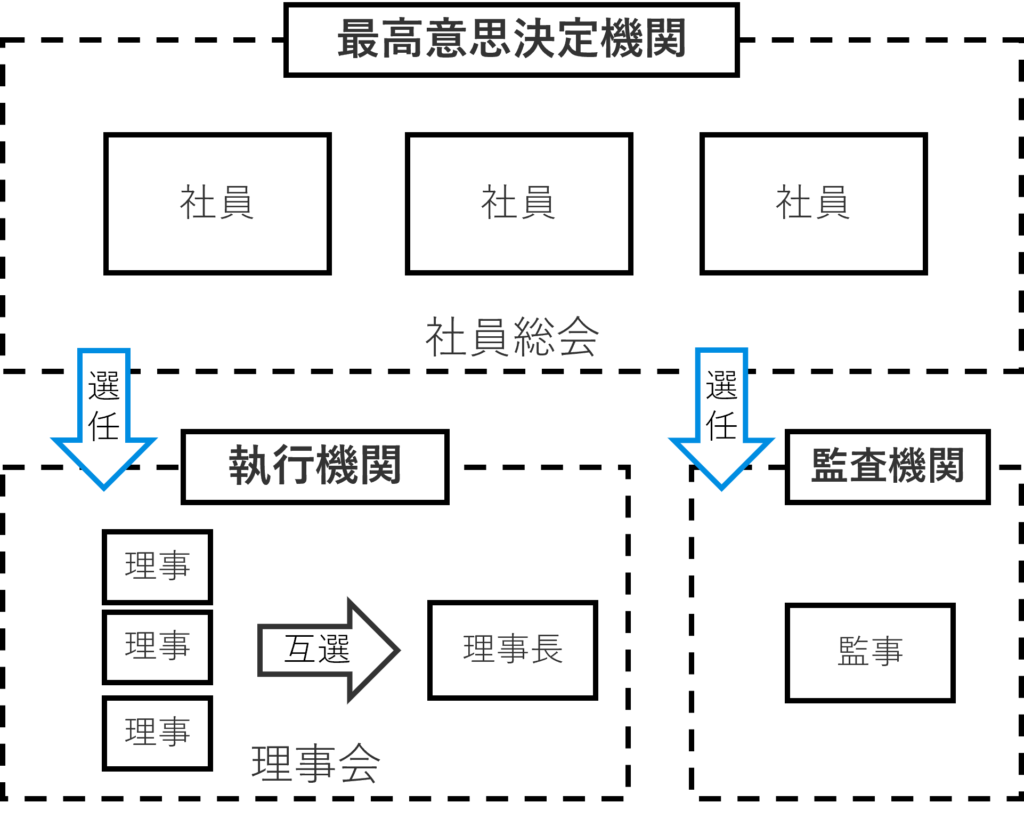
医療法人経営権の根源は「出資金」ではなく、最高意思決定機関である「社員総会」の構成員である「社員(社団医療法人の構成員)」の地位にあります。医療法第46条の3の3において、社員総会決議権は各社員「原則1人1票」と定められており、定款によってもこの頭数平等の原則を覆すことはできません。
例えば、創業者である理事長が設立時に1億円を出資し、共同設立者として名前を連ねた親族や勤務医が1円も出資していなかったとしても、社員総会における議決権は全員「対等な1票」です。社員が3名存在し、創業者以外の2名が結託した場合、1億円を出資した創業理事長であっても解任動議を可決され、経営から追放されるという法構造上のリスクを孕んでいます。
さらに、医療法人の代表者となる理事長選任要件についても厳格な制限が存在します。医療法第46条の6の規定により、医療法人の理事長は原則として医師または歯科医師でなければなりません(都道府県知事の認可を受けた特例を除く)。実業家や投資家が資金を出資したとしても、自身が医師免許を持っていなければ理事長に就任して直接指揮を執ることはできない設計になっています。
一般に知られていない盲点とネットの誤解
医療法人のガバナンスや出資持分を巡っては、インターネット上や経営者の間で幾つもの危険な誤解が蔓延しています。医療現場で実際に起きた紛争事例をもとに、代表的な誤認を検証します。
誤解1:「99%の資金を出した自分こそが法人の絶対的所有者である」
設立資金を全額拠出した院長が「自分がオーナーだから社員をいつでもクビにできる」と考えるケースが後を絶ちません。しかし、社員の除名には定款の定めと社員総会の特別決議、さらには正当な事由が必要です。感情的な対立から安易に社員を除名しようとして裁判に発展し、除名無効判決が下されて経営が麻痺した実例が多数報告されています。
誤解2:「出資持分を買い集めれば医療法人を乗っ取ることができる」
株式会社のM&A感覚で、旧法下の医療法人において後継者が出資持分を買い取るケースがあります。しかし、出資持分を100%買い取ったとしても、それは「財産権」を取得したに過ぎません。社員総会で自派の役員を選任するための「社員の地位(議決権)」を過半数掌握していなければ、経営権を引き継いだことにはならないのです。
医療法人事業承継の時限爆弾|出資持分払戻請求権と相続税リスクの真相
現在、日本の医療現場で最も深刻な経営リスクとなっているのが、2007年(平成19年)4月の第5次医療法改正以前に設立された出資持分あり医療法人の承継問題です。日本国内にある社団医療法人の約6割〜7割が、現在もこの経過措置型医療法人に該当します。
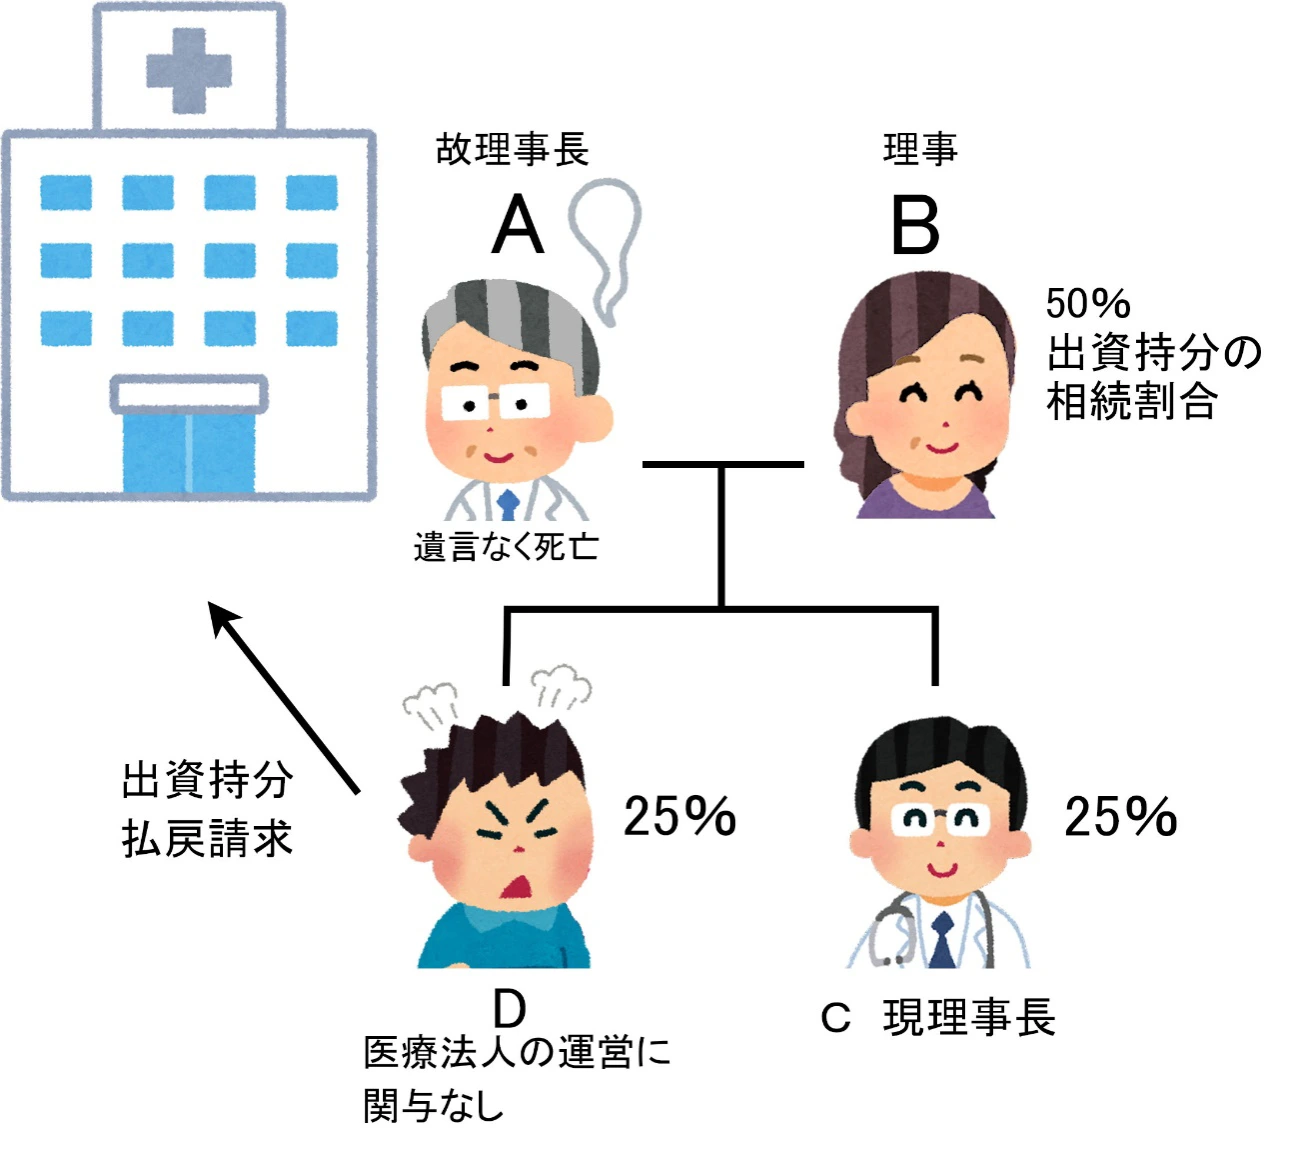
出資持分あり医療法人における出資者は、法人を退社する際に自己の持分に応じた財産の払い戻しを請求できる出資持分払戻請求権を持っています。法人が長年黒字経営を続け、内部留保が5億円、10億円と蓄積されている場合、当初の出資額がわずか1,000万円であっても、出資持分の評価額は数億円規模にまで跳ね上がります。
この状態で理事長が急逝すると、次のような致命的な事態が発生します。
- 相続税の爆発:医師ではない親族を含む相続人に巨額の出資持分が相続され、多額の相続税が発生。納税資金のために法人の解散や持分の買い取りを迫られる。
- 払戻請求による資金ショート:経営に関与しない非医師の相続人が医療法人に対して時価での持分払戻しを強硬に請求。法人の預貯金を一気に吸い上げられ、病院・クリニックが黒字倒産の危機に瀕する。
こうした構造的危機を避けるため、厚生労働省は「認定医療法人制度」などを通じて、持分の定めのない医療法人(基金拠出型医療法人など)への移行を促進しています。要件を満たして国の認定を受ければ、持分放棄に伴う贈与税が非課税となるなど強力な医療法人相続税対策の特例措置が講じられていますが、医療法人の定款変更や社員全員の合意形成が必要となるため、早期の計画策定が不可欠です。
【プロの結論】医療法人の設立・承継で成功する人・慎重になるべき人の判断基準
医療法人のガバナンスと出資のあり方を巡っては、事業の規模や家族関係によって取るべきアプローチが明確に分かれます。専門的な法務・税務の視点から、最適な判断基準を提示します。
【基金拠出型医療法人への移行・設立が向いているケース】
- 将来的に子どもへ医業を継がせる予定がない、または第三者承継(M&A)を視野に入れている。
- 内部留保が順調に蓄積されており、将来の相続税リスクや持分払戻リスクを完全に遮断したい。
- 親族以外の勤務医や外部の有識者を社員・理事に迎え、透明性の高い組織運営を行いたい。
【出資持分ありの維持に慎重な対策が求められるケース】
- 院長の子どものうち、1人だけが医師で他の兄弟は非医師(将来の遺産分割争いリスクが極めて高い)。
- 設立当時の出資者名簿に、すでに疎遠になった親族や退職した元スタッフの名前が残っている。
- 過去20年以上黒字が続いており、純資産が設立時の数十倍に膨らんでいるが、移行シミュレーションを行っていない。
家族経営のクリニックでは「家族だから大丈夫」という心理的甘えがトラブルの温床になります。親族間の共依存関係を排し、法的な権利関係(社員の地位と出資持分)を明確に線引きする「心理的・法的なバウンダリー(境界線)」の設定こそが、法人の永続性を担保する唯一の防壁です。

【医療法人 株主】に関するよくある質問(FAQ)
Q1:医療法人の設立時にお金を出してくれた親族は「株主」になりますか?
A1:株主にはなりません。2007年4月以降に設立された一般的な「基金拠出型医療法人」であれば「基金拠出者」、それ以前に設立された法人であれば「出資者(持分保有者)」となります。出資額に応じて議決権が増えることはなく、社員総会での決議権を得るには別途「社員」としての就任手続きが必要です。
Q2:医療法人を売却(M&A)したい場合、株式の譲渡と同じようにできますか?
A2:株式会社の株式譲渡とは手続きが異なります。出資持分あり医療法人の場合は「出資持分の譲渡」に加えて「役員の交代(理事長交代)」や「社員の総入れ替え」をセットで行います。持分の定めのない医療法人の場合は持分の売買自体ができないため、役員退職金の支給や社員総会の構成員変更などを組み合わせたスキームが用いられます。
Q3:株式会社が医療法人に出資して子会社化することは可能ですか?
A3:原則として不可能です。医療法人の非営利性・公共性を担保するため、営利企業である株式会社が医療法人の社員となって実質的に支配することや、出資を通じて利益の吸い上げを行うことは行政指導上厳しく制限されています。業務提携(MS法人の活用など)による取引関係の構築が一般的な手法となります。
Q4:出資持分なしの医療法人にした場合、これまで貯めた法人の資産はどうなりますか?
A4:持分のない法人へ移行すると、過去に蓄積した内部留保はすべて「法人の固有財産」となり、解散時の残余財産は国や地方自治体などに帰属することになります。個人の財産として私的に回収することはできなくなりますが、その代わり将来発生する莫大な相続税や親族からの払戻請求リスクを恒久的に排除できます。
まとめ:今後の動向と失敗しないための判断基準
医療法人における「株主」という誤解は、株式会社のガバナンスモデルをそのまま医療機関に当てはめてしまうことから生じます。医療法人では、「お金を出した人」と「経営の議決権を持つ人(社員)」が法的に完全に分離されており、剰余金の配当も法律で禁止されています。
特に過去に設立された出資持分あり医療法人を経営している場合、内部留保の増大に伴う相続税の急増や、潜在的な払戻請求権の行使は、法人の存続を揺るがす最大の脅威です。2026年以降の医療再編と事業承継を見据え、自法人の定款、出資者名簿、そして社員構成を今一度精査し、持分なし医療法人への移行特例や適切な承継計画を早期に実行することが、強固な経営基盤を守るための最善策となります。 (出典: 医療 法人 株主(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
