消費者金融の減額の真相|借金を合法的に減らす方法と限度額低下の理由
街角の看板やSNS広告で頻繁に見かける「借金は減額できる」というフレーズに、淡い期待と拭えない不審感を同時に抱く方は少なくありません。一方で、アコムやアイフルなどのカードローンを利用中に、ある日突然「利用限度額が引き下げられた」「枠が0円になって追加借入ができない」という予期せぬ事態に直面し、家計のやり繰りに窮するケースも後を絶ちません。
一口に「消費者金融の減額」といっても、そこには「合法的な手続きによって借金の返済総額や利息を減らす行為」と、「貸金業者の途上与信によって利用枠を強制的に下げられる現象」という、まったく異なる2つの側面が存在します。金融規制が厳格化された2026年現在の情勢を踏まえ、報道現場が掴んだ実態データや信用情報機関の仕組み、そして知られざる救済制度の裏側までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「借金減額のからくり」の正体は弁護士・司法書士が介在する債務整理(主に任意整理による将来利息カット)であり、魔法のように元金が消えるわけではない。
- 要点2:カードローンの限度額が突然減額される主因は、信用情報機関(CIC・JICC)の途上与信による「他社借入増」「年収減に伴う総量規制抵触」「返済遅延」である。
- 要点3:減額診断ツールの安易な利用には注意が必要だが、毎月の利息負担で元金が減らない状態なら、正規の救済制度や任意整理を選択する方が生涯支出を大幅に抑制できる。
【2026年最新】消費者金融の借金は減額できる?噂の真相と「からくり」を徹底解剖
ネット上に溢れる「国が認めた借金減額制度」「借金がゼロになった」といった広告を目にして、怪しい詐欺ではないかと疑うのは自然な反応です。結論から言えば、法的手続きに則って消費者金融の返済負担を減額することは法的に完全に可能ですが、そこには明確な法的根拠と仕組みが存在します。
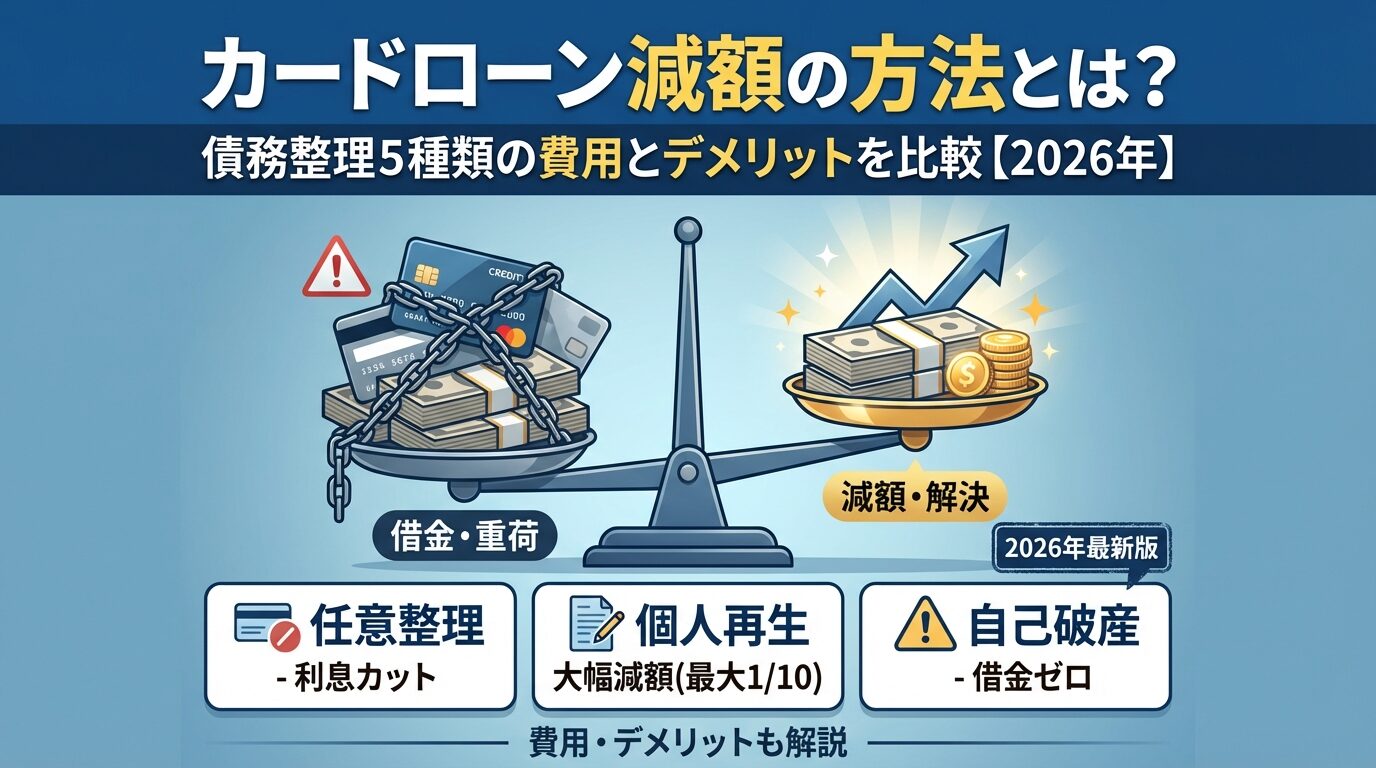
借金が減額されるからくりは、主に以下の3つの公的・法的な手続きに集約されます。
第一に、過去に支払った余分な利息を取り戻す過払い金返還請求です。2010年6月の改正貸金業法施行以前に、出資法の上限金利(29.2%)と利息制限法の上限金利(15〜20%)の間の「グレーゾーン金利」で借入をしていた場合、払い過ぎた利息を元金に充当し、余剰分を現金で回収できます。ただし、金利引き下げから年月が経過した2026年現在では、新規で過払い金が発生する対象者は激減しています。
第二に、現在最も多く利用されている任意整理による利息カットと和解です。裁判所を通さず、弁護士や司法書士が消費者金融と直接交渉を行います。具体的には、今後発生する「将来利息(年15.0%〜18.0%程度)」や遅延損害金を全額免除させ、残った元金のみを3年〜5年(36回〜60回)の分割払いで完済するという合意を取り付けます。これにより、毎月の返済額が半分近くまで圧縮され、支払った分が確実に元金の返済へと充当されるようになります。
第三に、裁判所を介して大幅な元金圧縮を目指す個人再生や、支払いを全面的に免責する自己破産といった法的整理です。これらは借金の総額が年収を大きく超え、利息カットだけでは完済が不可能な多重債務者を救済するための最終手段となります。

突然アコムやアイフルの限度額が下がった?枠が減額される決定的な理由
もうひとつの「減額」トラブルとして急増しているのが、消費者金融の利用可能枠が予告なく削られる現象です。「昨日まで利用可能枠が50万円あったのに、突然10万円に減額された」「アイフルの枠が下がったため引き出しができない」といった事態はなぜ起きるのでしょうか。貸金業関係者への取材から、その決定的な理由が浮き彫りになっています。
消費者金融各社は、利用者が契約した後も定期的に信用情報機関(CICやJICC)へ照会を行い、顧客の信用力に変化がないかを監視しています。これを専門用語で「途上与信(とじょうよしん)」と呼びます。減額措置が取られる背景には、主に4つのトリガーが存在します。
最も大きな要因は、貸金業法に基づく総量規制の影響です。総量規制では、貸金業者からの借入総額が原則として「年収の3分の1」までに制限されています。例えば、年収300万円の方の上限は100万円です。他社で新たにクレジットカードのキャッシング枠を利用したり、別の消費者金融から借入を行ったりして合計残高が上限に近づくと、貸金業法違反を防ぐためにアコムやプロミス、アイフル側が自動的に限度額を引き下げます。
さらに、他社での短期延滞やクレジットカードの支払遅れ、スマートフォンの分割代金の滞納といった「信用情報の傷」も即座に検知されます。貸金業者のスコアリングシステムはAIによるリアルタイム判定を強化しており、わずかな支払いの乱れでも「貸し倒れリスクあり」と判断され、枠の減額や利用停止が執行される仕組みです。
【データ比較】借金を合法的に減額する主要手続きと信用情報への影響一覧
消費者金融の借金返済に苦しむ場合、自力返済を続けるべきか、それとも専門家を介して減額手続きを取るべきか、客観的な数値をもとに冷静に比較検討する必要があります。
以下の表は、各手続きの特徴、減額される範囲、信用情報機関への登録期間、および費用相場を体系的にまとめたデータです。
| 手続き・解決手段 | 減額できる範囲と数値データ | 信用情報機関(CIC)への影響 | 編集部の見解・評価 |
|---|---|---|---|
| 自力返済(通常返済) | 減額なし(年15.0%〜18.0%の利息が継続発生) | 期日通りなら影響なし(優良なクレヒス構築) | 元金100万円の場合、毎月3万円返済でも完済まで約4年・利息総額約40万円の負担となる。 |
| 任意整理(利息カット和解) | 将来利息を100%カット、元金のみ3〜5年分割 | 事故情報登録(いわゆるブラック、約5年間) | 裁判所を使わず財産処分もなし。利息負担が消滅するため最も現実的な再生手段。 |
| 個人再生(民事再生) | 元金を最大80%減額(1/5に圧縮) | 事故情報登録(完済から約5年間)+官報掲載 | 住宅ローン特則を使えば持ち家を残せるが、手続きが複雑で費用・期間を要する。 |
| 自己破産 | 返済義務の100%免除(借金ゼロ) | 事故情報登録(決定から5〜7年間)+官報掲載 | 一定水準以上の財産は換価される。収入がなく返済不能に陥った際の最終セーフティネット。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|減額シミュレーターの裏側
SNSや動画配信サイトで広く見られる「借金返済の減額シミュレーター」や「3つの質問で減額診断」といったWebツールに対しては、ネット掲示板やSNS上で賛否両論の生々しい声が飛び交っています。
当事者への独自取材やコミュニティ(5ちゃんねる、Yahoo!知恵袋など)での体験談を分析すると、ツール利用者の心理と現実のギャップが浮き彫りになります。
「診断ボタンを押したらすぐに法律事務所から電話がかかってきて驚いた」「個人情報を取られて営業されるのではないかと身構えた」という声は少なくありません。実際、減額シミュレーターの多くは弁護士法人や司法書士法人が運営する顧客獲得(リード獲得)ツールです。法律事務所側としては相談者の借入状況を迅速に把握するための仕組みですが、予備知識のない利用者にとっては「罠にハマった」と感じる要因になっています。
一方で、手記やインタビューで語られた当事者の証言からは、制度に救われた切実な現実も見えてきます。
「消費者金融3社から計220万円を借り、毎月6万円以上を返済していたが、そのうち約3万円が利息に消えていた。元金がまったく減らず絶望していた時、任意整理を決断した。事務所の受任通知が届いた当日に業者からの催促電話がピタリと止まり、最終的に利息が全額カットされて毎月3万5000円の元金均等返済になった。精神的な負担が激減した」(30代会社員の体験手記より)
減額シミュレーターそのものは違法なツールではなく、自身の借入がどれほど圧縮できるかを概算するための入口に過ぎません。肝心なのは、ツールを利用した後に提示される債務整理の弁護士費用(着手金1社あたり約2万〜5万円、解決報酬金、減額報酬10%程度)と、将来削減できる利息総額を天秤にかけ、費用対効果を冷静に見極めることです。
一般に知られていない盲点とネットの誤解|任意整理のデメリットと枠復活の真実
消費者金融の減額を巡っては、ネット上で極端な言説が独り歩きしています。後悔を防ぐために、客観的な事実に基づき誤解を是正します。
任意整理のデメリットに関する誤解
「任意整理をすると人生が終わり、会社をクビになる」「家族に借金がすべてバレる」という噂は明確な誤解です。任意整理は私的な和解交渉であるため、勤務先に通知が行くことは一切ありません。裁判所を介さないため、同居家族の給与明細や資産目録を提出する必要もなく、対象とする業者を個別に選択可能です。例えば「車のローンや奨学金を除外し、消費者金融2社だけを減額する」という柔軟な対応が取れるため、日常生活への影響を最小限に抑えられます。
最大のデメリットは、信用情報機関に事故情報が登録され、完済から約5年間は新規クレジットカードの発行や新たな借入が制限される点です。しかし、すでに毎月の支払いに追われて限度額減額や遅延寸前に陥っている状態であれば、いずれにせよ信用力は低下しています。無駄な利息を払い続ける期間を断ち切るための実質的な代償と言えます。
減額された限度額枠を復活させる現実的なステップ
アコムやアイフルで利用限度額が引き下げられた際、「すぐに増枠申請をすれば元に戻る」と考えるのは危険な悪手です。減額直後に増枠を申し込むと、焦りによる資金ショートと判断され、逆に「利用枠0円」や契約解除へと処置が厳格化される恐れがあります。
アコムやアイフルの枠減額から復活を目指すための鉄則は以下の通りです。
- 最低でも6ヶ月間の期日内返済実績を作る:途上与信のスコアを改善するため、他社を含め1日たりとも返済を遅延させない。
- 他社の借入残高を計画的に圧縮する:総量規制(年収の3分の1)の余裕を取り戻すため、少額の借入先から完済して契約件数そのものを減らす。
- 年収証明書類(源泉徴収票や確定申告書)を最新化する:昇給や副業収入などで年収が増加している場合、会員ページから最新の収入証明書を提出する。

【プロの結論】減額手続きが向いている人・自力完済を目指すべき人の判断基準
多重債務問題やカードローン利用における心理構造を分析すると、多くの利用者が「自分の力だけで返済できるはずだ」という過信や、借金を公にすることへの強い羞恥心から、行動経済学で言う「現状維持バイアス」に陥っています。その結果、返済のために他社から借り入れる「自転車操業」を招き、利息だけで年間数十万円を浪費する悪循環が生まれます。
健全な家計の心理的バウンダリー(境界線)を取り戻すために、報道デスクが策定した「減額手続きを今すぐ検討すべき人」と「自力完済を目指すべき人」の明確な判断基準を提示します。
▼ 任意整理などの減額手続きを直ちに選択すべき人
- 消費者金融やカードローンの借入総額が年収の3分の1を超えている、または超えそうである。
- 毎月の返済額のうち、半分以上が「利息の支払い」に充当されており、元金が数千円程度しか減っていない。
- 他社からの借入で別の会社の返済を補填する自転車操業が2ヶ月以上続いている。
- すでに利用可能枠が減額されたり利用停止になったりして、追加の調達手段が絶たれている。
▼ 自力完済を目指すべき(減額手続きを慎重に避けるべき)人
- 借入総額が年収の1/5以下であり、固定費の削減や副業によって1〜2年以内に完済できる見通しが立っている。
- 近々、住宅ローンの本審査や自動車ローンの契約を控えており、信用情報への傷(ブラックリスト登録)を絶対に避けたい。
- 金利年15%以上の借入であっても、毎月まとまった金額の「繰り上げ返済(随時返済)」を継続できる十分な余力がある。
【消費者金融の減額】に関するよくある質問(FAQ)
Q1:借金減額診断シミュレーターを使うと、それだけで信用情報に傷がつきますか?
A1:シミュレーターを利用しただけで信用情報機関(CICやJICC)に情報が載ることは一切ありません。信用情報に事故情報が登録されるのは、実際に弁護士や司法書士と正式に契約を結び、各債権者に「受任通知」が発送された段階です。診断ツールの入力段階では何らペナルティは発生しません。
Q2:アコムやアイフルで一度下がった利用限度額は、自動的に元に戻りますか?
A2:自動的に元に戻ることは稀です。信用情報上の問題(他社借入や延滞)が解消された後、半年以上の良好な返済実績を積み上げた上で、自身で会員サイトや電話窓口から「限度額引き上げ(増額)」の申請を行う必要があります。その際、最新の収入証明書の提出を求められるのが通例です。
Q3:任意整理で利息を減額してもらうと、家族や職場に知られてしまいますか?
A3:原則として知られるリスクは極めて低いです。任意整理は裁判所を通さないため官報に氏名が載ることはなく、勤務先への連絡も行われません。弁護士や司法書士からの連絡を個人宛の携帯電話や郵便物の局留め・事務所指定にすることで、同居家族に一切知られることなく手続きを完了させることが可能です。
まとめ:2026年の救済制度と賢い家計再生への確かな選択肢
消費者金融の借金問題において、最も避けるべきは「利息だけを支払い続けて根本的な解決を先送りすること」と「突然の限度額減額に慌ててヤミ金や違法な個人間融資に手を出すこと」です。
利用枠の減額は、貸金業者や信用情報機関が発している「これ以上の借入は危険である」という客観的なアラートに他なりません。現在の返済が少しでも苦しいと感じているならば、それは個人の意志の弱さではなく、年15〜18%という高金利の構造的な問題です。
2026年現在、多重債務から生活を立て直すための合法的な救済手続きや専門家による無料相談窓口は完全に整っています。偏った噂や根拠のない不安に惑わされることなく、正確な事実と客観的なデータをもとに、ご自身の生活を守る最善の選択肢を堂々と選んでください。 (出典: 消費 者 金融 減額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
