離婚時の特有財産とは?独身時代の貯金や相続を守る立証術
離婚協議において、最も感情的な対立と激しい駆け引きが繰り広げられるのが「財産分与」の現場です。夫婦で協力して築いた財産を公平に2分の1ずつ分けるのが基本原則である一方、「独身時代に汗水流して貯めた預貯金」や「亡くなった両親から受け継いだ遺産」までもが分割の対象になるのかと、強い不安を抱く方は少なくありません。
法律上、婚姻関係とは無関係に個人の力や承継で得た資産は「特有財産」と位置づけられ、原則として財産分与の対象外となります。しかし、実際の調停や裁判の現場では、口座の混同や客観的証拠の不足によって特有財産と認められず、本来守るべき資産を失ってしまうトラブルが後を絶ちません。本記事では、特有財産を守り抜くための決定的な判断基準と立証の実務ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身時代の貯金や相続・親からの贈与は「特有財産」として財産分与の対象外となるのが原則。
- 要点2:生活費口座への混入や住宅ローンの頭金に充てた場合、厳格な証拠がないと「共有財産」とみなされるリスクが高い。
- 要点3:別居前の古い預金通帳や取引明細の確保が勝敗を分けるため、複雑な資産移転がある場合は早期の弁護士相談が不可欠。
【決定的な違い】離婚時の特有財産と共有財産を分ける判断基準
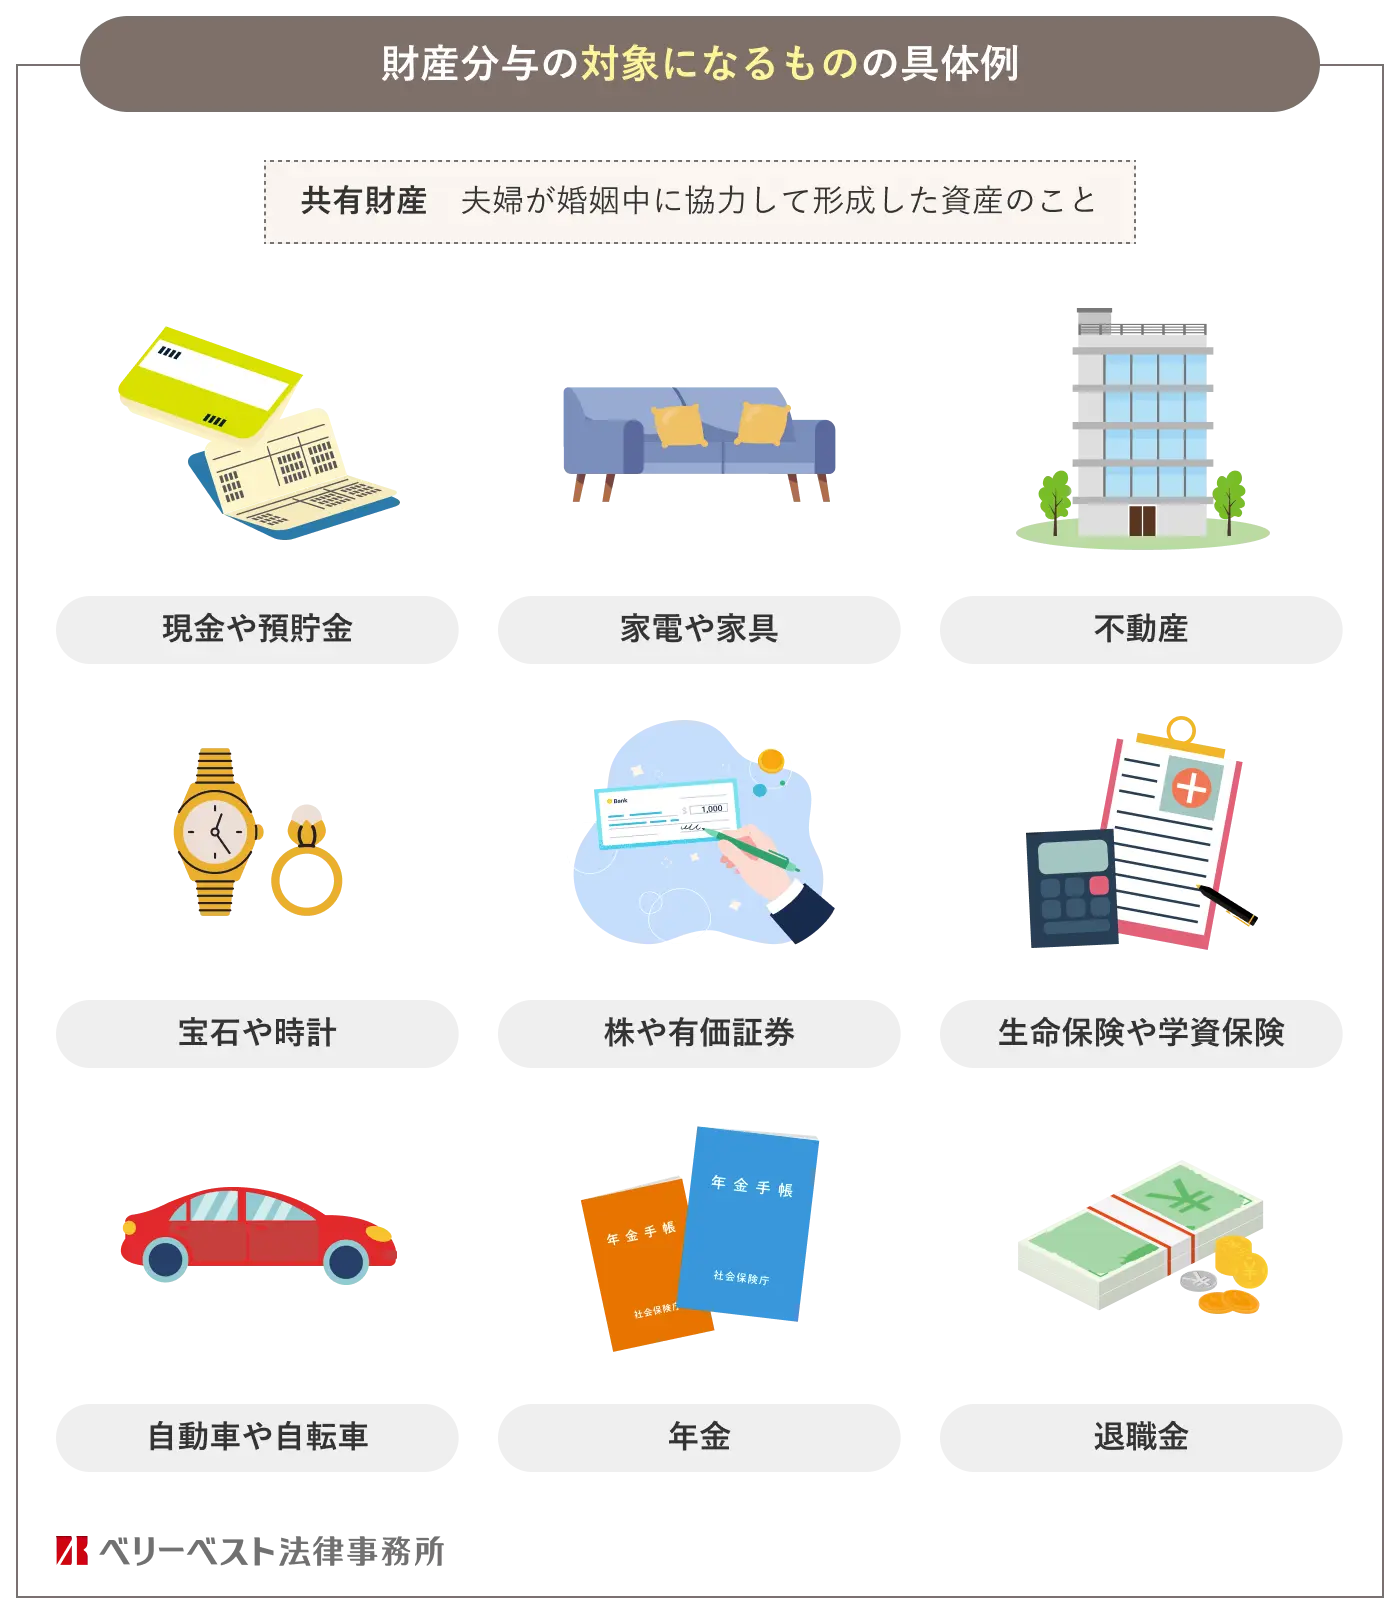
離婚時の資産清算を正しく進めるためには、民法第762条第1項が規定する「特有財産」と、夫婦の共同生活で形成された「共有財産」の違いを厳密に区別する必要があります。婚姻期間中に夫婦の協力によって取得した資産は、名義が夫・妻のどちらであっても実質的共有財産とみなされ、原則50%ずつの割合で財産分与(清算的財産分与)が行われます。
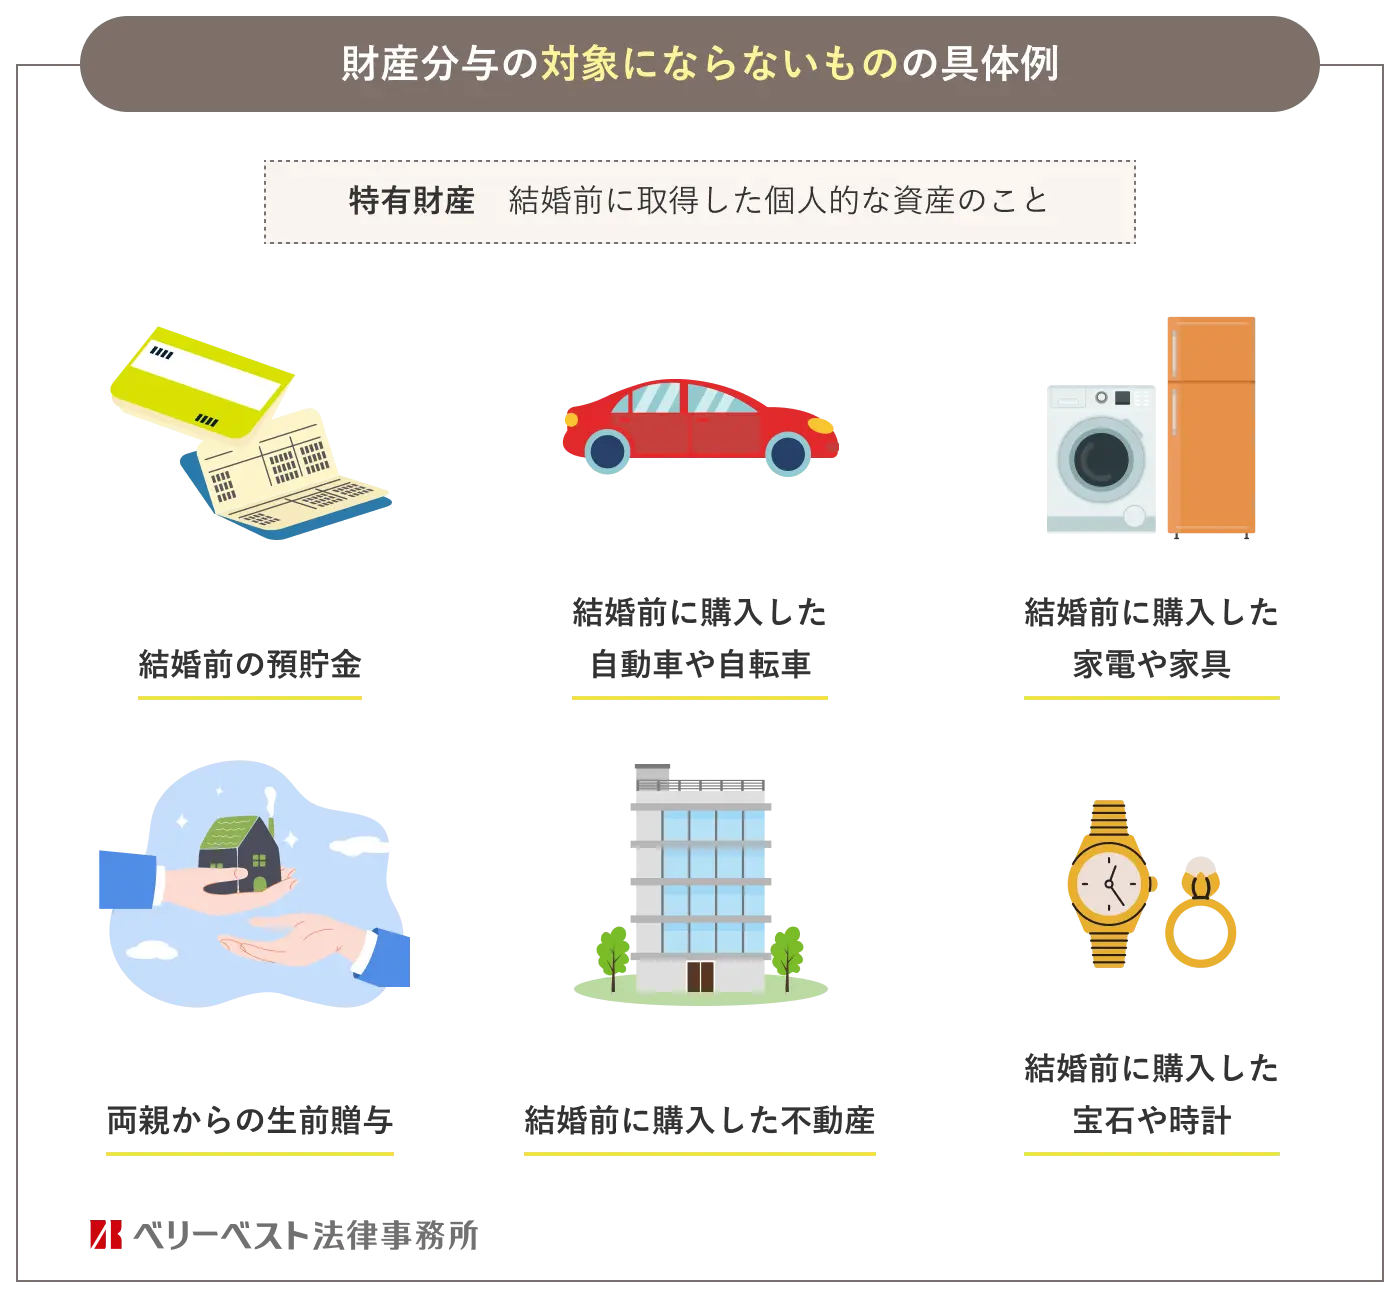
対して、特有財産とは「婚姻前から各自が所有していた財産」および「婚姻中であっても夫婦の協力とは無関係に自己の名で得た財産」を指します。これらは個人の固有資産であるため、相手方に分け与える義務は一切ありません。実務における具体的な区分基準は以下の比較表の通りです。
| 項目 | 詳細・資産の具体例 | 法的な分類と分与割合 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 婚姻前の預貯金 | 独身時代に稼いで貯めた預金口座の残高 | 特有財産(分与対象外・100%自己帰属) | 婚姻日の残高証明書や通帳コピーによる日付の証明が必須。 |
| 相続財産・親からの贈与 | 実親から相続した不動産、生前贈与された金銭 | 特有財産(分与対象外・100%自己帰属) | 夫婦の生活費口座に移動させると混同が生じやすい。 |
| 住宅ローンの頭金(特有拠出) | 独身時代の貯蓄から支払ったマイホーム購入の頭金 | 特有部分+共有部分の按分計算 | 購入時価格に対する拠出比率を用いて現在価値から逆算する。 |
| 婚姻期間中の給与積立 | 結婚後に働いて蓄えた預金、退職金見込額 | 共有財産(原則50%ずつ分与) | 専業主婦(主夫)であっても内助の功が等しく評価される。 |
| 個人的専用品・装飾品 | 日常の衣類、専用の趣味具、個人の装飾品 | 特有財産(高額資産を除く) | 高額な貴金属や絵画投資目的の美術品は共有財産扱いとなる場合あり。 |
【疑問を徹底解明】独身時代の貯金や相続財産は財産分与の対象になるのか?
結論から述べると、独身時代の貯金や親からの相続財産は、法的に財産分与の対象外です。裁判所の家事調停や判例においても、婚姻前に自己の労働対価として得た資金や、配偶者の寄与とは完全に切り離された血族からの承継資産を他方に分与させることは認められていません。
婚姻前の預貯金分与を巡るトラブルでよくあるのが、「結婚生活が20年以上続いたのだから、昔の貯金も家族のものだ」という相手方からの感情的な主張です。しかし、婚姻期間の長短によって特有財産の性質が自然消滅することはありません。例えば、結婚時に500万円の独身時代の貯金があり、別居時に預金が1,200万円に増えていた場合、財産分与の対象となるのは差額の700万円(夫婦で築いた共有財産部分)のみであり、各自350万円ずつ分与するのが適法な処理です。
また、相続や生前贈与で取得した不動産や株式についても同様です。配偶者が遺産の維持管理に特別な貢献(自腹で大規模修繕費を支払った等)をしていない限り、その資産価値は100%相続人固有のものとして保護されます。
【要注意】特有財産が「混同」して分与対象になる落とし穴と対処法
法的には明確に保護されている特有財産ですが、実務上最も多くの人がつまずくのが「資産の混同(コンフュージョン)」という落とし穴です。特有財産として保全されていたはずの資金が、婚姻後の日常生活口座に組み込まれることで、どこまでが固有資産でどこからが共有財産なのか判別がつかなくなる現象を指します。
生活費口座への入金と「底割れ」の理論
典型的な失敗例は、独身時代の定期預金を満期解約し、給与受取口座や生活費の引き落とし口座に移転させてしまうケースです。日々の生活費やボーナスが日常的に入出金される口座に特有財産が混ざると、裁判実務では「資金の同一性が失われた」と判断され、全額が共有財産と推定される危険性が跳ね上がります。
さらに重要なのが、調停実務で適用される「預金残高の底割れ」という判断枠組みです。独身時代の貯金300万円を生活口座に入れた後、ある時点でその口座残高が一時的に50万円まで減少した場合、その後再び残高が500万円に増えたとしても、特有財産として主張できる上限は底を打った「50万円」に制限される可能性が極めて高くなります。途中で残高が減った分は生活費として消費され、その後に積み上がった残高は「婚姻中に築いた共有財産」とみなされるためです。
住宅ローンの頭金に特有財産を充当した場合の按分計算
マイホーム購入時に「独身時代の貯蓄」や「親からの住宅取得等資金贈与」を頭金として充てるケースは非常に多く見られます。この場合、不動産全体が共有財産になるわけではなく、購入当時の出資割合に応じて特有財産部分を控除する按分計算が行われます。
具体的な計算モデルは以下の通りです。
- 購入時条件:物件価格 5,000万円(諸費用除く)
- 頭金(特有財産):1,000万円(全体の20%)
- 住宅ローン(共有財産):4,000万円(全体の80%)
- 離婚時の不動産査定額:4,000万円(アンダーローン状態)
この場合、現在の査定額4,000万円のうち20%(800万円)は頭金を拠出した個人の特有財産として確保され、残りの80%(3,200万円)から住宅ローン残債を差し引いた純資産額が2分の1ずつの財産分与対象となります。資産価値の目減り分も按分される点に留意が必要です。
【実態検証】証拠がなければ奪われる?現場で求められる立証方法と証拠一覧
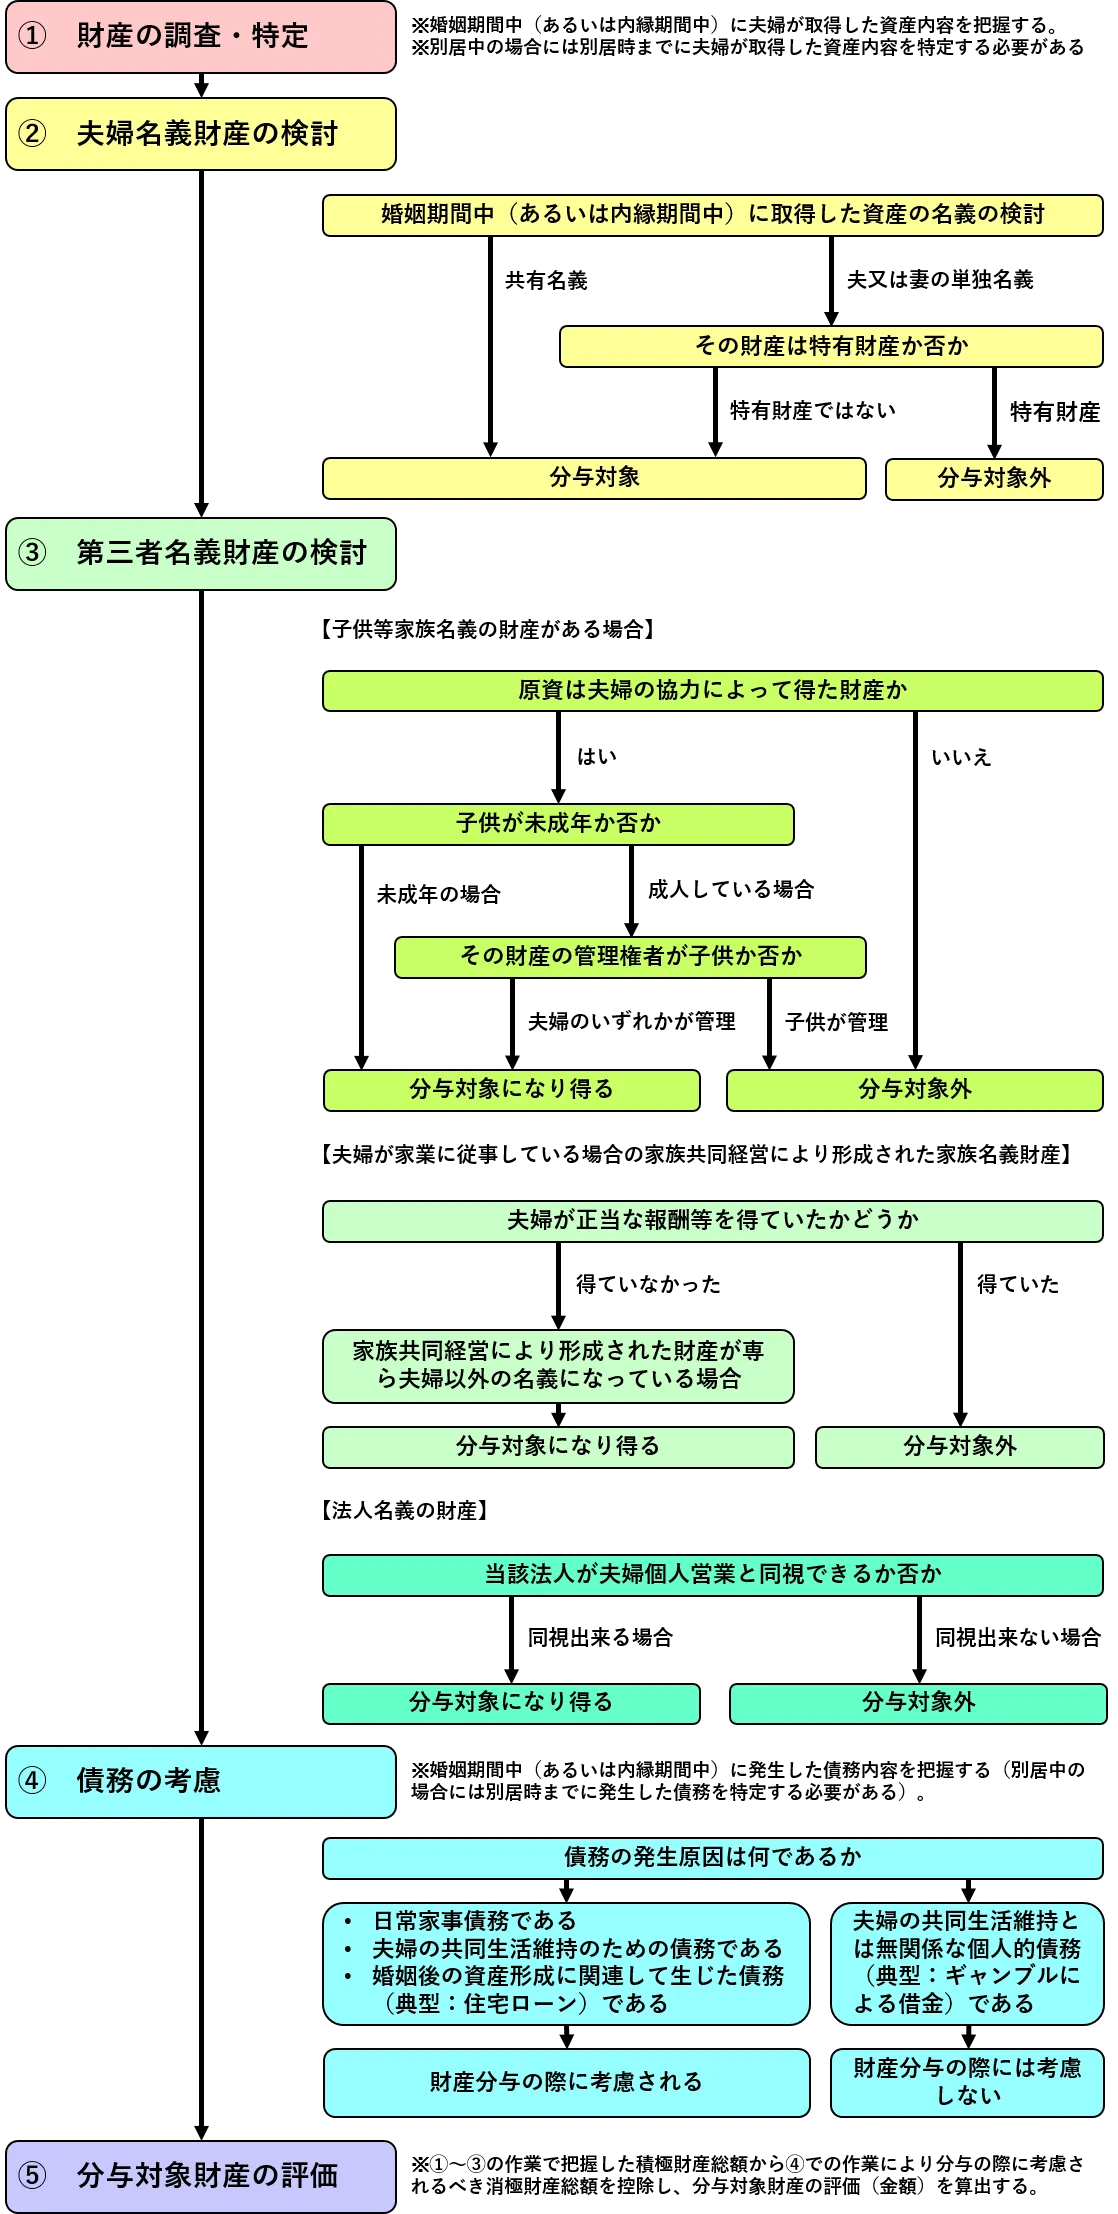
離婚調停や裁判において、主張の正当性を左右するのは言葉の熱量ではなく「客観的な証拠(一次資料)」の有無です。民法上、婚姻中に有していた財産は共有財産と推定される規定があるため、特有財産であると主張する側に強固な立証責任が課されます。
現場取材や裁判資料から判明している、家庭裁判所で決定打となる証拠一覧は以下の通りです。
- 婚姻前の預貯金の立証:
- 婚姻日当時の預金通帳(表紙、口座番号、婚姻日前後の取引印字面)
- 金融機関が発行する「残高証明書」および「取引推移証明書(明細)」
- 相続・親からの贈与の立証:
- 被相続人の遺産分割協議書、公正証書遺言書の写し
- 相続税・贈与税の申告書控、税務署の受付印がある書類
- 親の口座から自身の固有口座へ直接振り込まれた送金明細記録
- 不動産・住宅ローンの立証:
- 不動産売買契約書、重要事項説明書
- 資金使途明細書、住宅ローン借入申込書控
- 頭金が自身の特有口座から売主またはハウスメーカーへ直接支払われた領収書・振込受領証
ここで大きな障壁となるのが、銀行の取引履歴保存期間(通常10年間)という時間制限です。婚姻期間が15年、20年と長期に及ぶ熟年離婚の場合、金融機関に開示請求を行っても10年以上前のデータが破棄されており、独身時代の残高を公的に証明できなくなるケースが頻発しています。古い紙の通帳を捨てずに保管しているかどうかが、数百万円単位の資産の帰趨を直接決定づけます。
一般に知られていない盲点とネットの誤解|「名義」だけでは守れない
インターネット上の相談窓口やSNSでは、特有財産に関して多くの誤った情報が流通しています。思い込みで協議を進めると、取り返しのつかない不利益を被ることになります。
誤解1:「自分名義の口座で管理していれば特有財産になる」
最も典型的な誤解が「名義の原則」に関する勘違いです。婚姻期間中に夫(または妻)の名義で口座を開設し、自身の給与だけを貯蓄していたとしても、それは法律上「実質的共有財産」と判断されます。婚姻中の労働対価は夫婦双方の協力による果実と評価されるため、名義人が誰であるかは財産分与において一切関係ありません。
誤解2:「別居後に増えた資産も請求される」
財産分与における共有財産の確定基準時は、原則として「離婚時」ではなく「別居時(夫婦の経済的協力関係が破綻した時点)」です。別居後に各自が自身の収入から貯蓄した資産や、別居後に親から相続した財産は完全に特有財産となり、相手方に分与を請求される根拠はありません。そのため、別居日時点の全口座残高を正確にスナップショット(記録化)しておくことが極めて重要です。
【プロの結論】心理的バウンダリーと資産保全から見出すべき教訓
離婚協議が泥沼化する背景には、夫婦関係の破綻に伴う「心理的バウンダリー(自他境界線)」の崩壊が存在します。配偶者への復讐心や将来への不安が「相手の資産を1円でも多く削り取りたい」という執着にすり替わり、本来は不可侵であるはずの特有財産まで不当に要求する争いへと発展する傾向があります。
感情論で対峙するのではなく、客観的な事実と数字に基づいて「ここまでは個人の領域、ここからは共有の領域」と境界線を線引きする姿勢が、泥沼の紛争を早期に終結させる唯一の防壁となります。
【プロの結論】早期の弁護士相談と別居前の証拠保全が明暗を分ける
特有財産の防衛において、自力での交渉が可能なケースと、専門家への依頼が不可欠なケースの境界線は極めて明確です。
【自力で円満解決しやすい条件】
- 婚姻期間が5年未満と比較的短い
- 独身時代の預金口座が結婚後も生活費口座と完全に分離されていた
- 双方が特有財産の範囲について争いがなく合意できている
【直ちに弁護士相談を検討すべき危険条件】
- 独身時代の預金や相続マネーを住宅購入の頭金や繰り上げ返済に充てている
- 生活費口座と特有財産が長年混同されており、厳密な資金追跡(トレース)が必要
- 相手方が「一切の特有財産を認めない」と強硬に主張している
- 婚姻期間が10年を超え、銀行のデータ保存期間が迫っている・または過ぎている
特に資産の混同が生じている案件では、過去の通帳記録を1行ずつ精査して特有財産の残高推移を理論武装する「資金追跡」の専門ノウハウが求められます。調停が始まってから証拠を探すのでは手遅れになるケースが多いため、別居前の段階で専門の弁護士に相談し、適切なアドバイスを受けることが自己防衛の鍵です。
【特有 財産 離婚】に関するよくある質問(FAQ)
Q1:結婚前の貯金通帳を紛失してしまいました。もう特有財産として認められませんか?
A1:通帳を紛失した場合でも、金融機関に「取引推移証明書」や「過去の残高証明書」の発行を請求することで立証が可能です。ただし、銀行のデータ保管期間は一般的に10年程度であるため、結婚から長期間が経過している場合は、当時の源泉徴収票、確定申告書、保険の解約返戻金明細書など、間接的な証拠を積み上げて立証を試みることになります。
Q2:親から生前贈与された現金を、夫婦共同名義の口座に入れて使っていました。取り戻せますか?
A2:共同名義口座に入金し、生活費として消費されていた場合、特有財産としての同一性が失われた(夫婦への共同贈与または生活費への充当)と判断されるリスクが高くなります。ただし、入金直後に高額な個別資産を購入した履歴などがあれば、出資比率に応じた特有財産の主張が認められる余地もありますので、専門家へ詳細な資金フローの鑑定を依頼することをお勧めします。
Q3:婚姻中に受け取った「親の遺産」を元手に株式投資をして増やしました。増えた利益も特有財産ですか?
A3:原則として、特有財産を原資として運用した利益や果実は特有財産に属すると判断されるケースが多数を占めます。しかし、配偶者の知見や労力を用いて運用益を出したと評価される場合や、婚姻中の生活費を切り詰めて投資元本を維持したなどの事情がある場合は、運用益の一部が共有財産とみなされる例外もあります。
まとめ:大切な資産を守り抜くための実践ステップ
離婚に伴う財産分与は、新たな生活をスタートさせるための極めて重要な経済基盤を決定づけます。民法の基本原則に則れば、あなたが独身時代に築いた貯蓄や、血族から承継した大切な遺産を相手方に不当に明け渡す必要は一切ありません。
しかし、正当な権利を主張するためには「客観的な証拠の保全」と「法的に隙のない論理構成」が絶対条件となります。別居に踏み切る前に、過去の通帳記録や契約書などの一次資料を確実に手元に確保し、混同や評価で複雑な課題を抱えている場合は、早期に離婚問題に精通した弁護士のアドバイスを受けながら、冷静かつ着実に対処を進めてください。 (出典: 特有 財産 離婚(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
