500円玉貯金の最高額はいくら?容器別満杯額と100万達成の実態
キャッシュレス決済が日常に浸透した現在でも、圧倒的な手応えと達成感から根強い人気を誇るのが「500円玉貯金」です。財布にある500円玉を専用容器に入れるだけのシンプルな仕組みながら、気づけば数万〜数十万円というまとまった資産へと化ける魅力を持っています。
ネット上やSNSでは「ペットボトルいっぱいに貯めた」「100万円を達成した」という報告が定期的にバズを生み出していますが、物理的な限界としての最高額は一体いくらなのでしょうか。さらに、メガバンクやゆうちょ銀行による硬貨取扱手数料の改定を踏まえ、貯めた後の「出口戦略」を知らないと大損するリスクも潜んでいます。容器別の満杯金額の計算から、新硬貨の注意点、手数料ゼロで換金する実践テクニックまで徹底検証します。
📌 【この記事の重要ポイントまとめ】
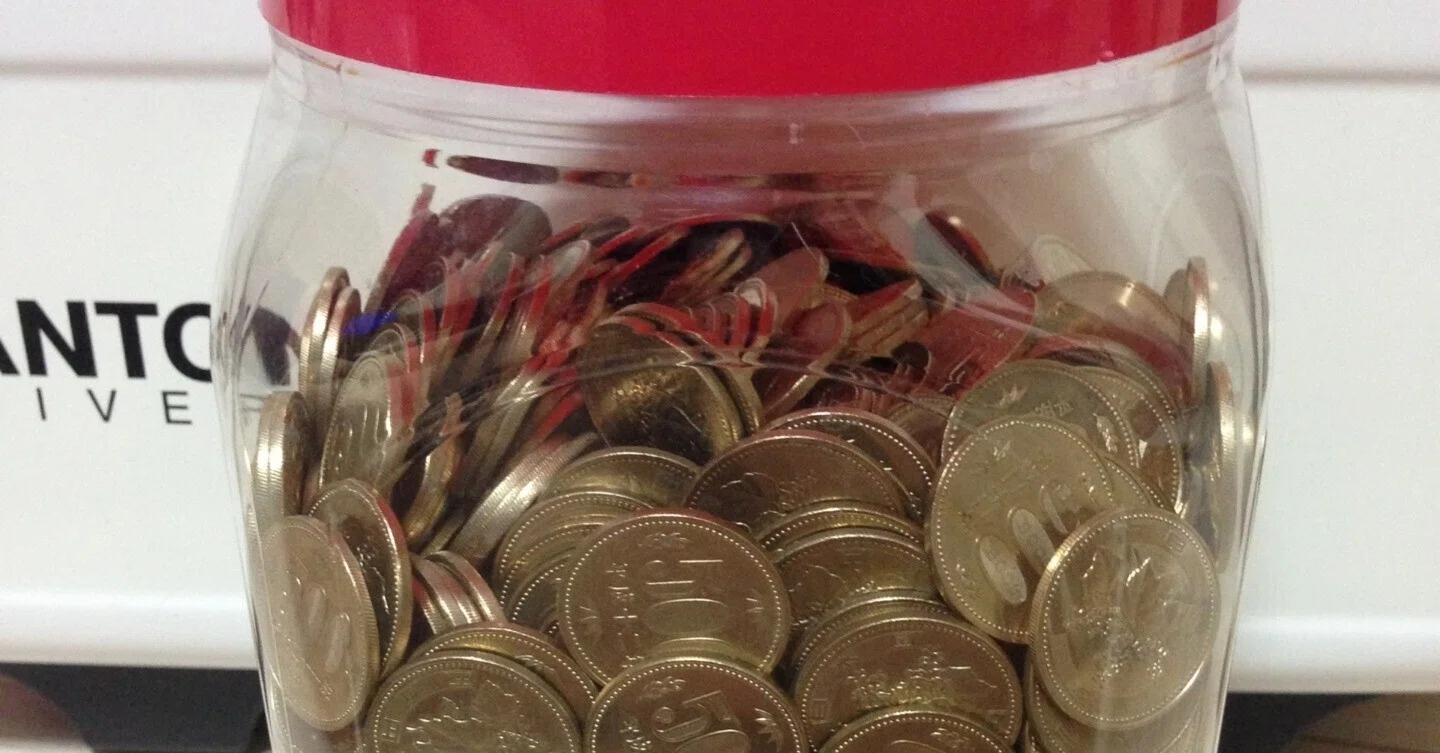
- 物理的最高額の目安:500mlペットボトルで約10万〜15万円、2Lボトルで約40万〜50万円、専用の100万円缶ならジャスト2,000枚(約14.2kg)に達する。
- 知っておくべき手数料の罠:銀行やゆうちょ銀行での硬貨入金・両替は枚数に応じて数百円〜千円以上の手数料が発生するため、一度に大量持ち込みすると目減りする。
- 最もお得な換金ルート:各金融機関の「手数料無料枠(1日50〜100枚)」を活用した口座入金や、駅の券売機チャージ、スーパーのセルフレジ活用が最も賢い選択肢となる。
【容器別】500円玉貯金の最高額と満杯時の重量シミュレーション
500円玉貯金を始める際、誰もが気になるのが「この容器を満杯にしたら最終的にいくらになるのか」という疑問です。硬貨の正確な規格に基づき、代表的な容器ごとの収納枚数、満杯金額、そして持ち上げられるかどうかの総重量を算出しました。
現在流通している500円玉の規格は、直径26.5mm、厚さ約1.8mm、重量7.10g(2021年発行の3代目バイカラー・クラッド貨。旧ニッケル黄銅貨は7.00g)です。容器内に整列させて詰める場合と、上からランダムに落とし込む場合(ランダム充填率約50〜55%)で容量は変化しますが、現実的な満杯時の数値データは以下の通りです。
| 容器の種類・容量 | 収納可能枚数(概算) | 満杯時の合計金額 | 硬貨のみの総重量 |
|---|---|---|---|
| 市販の10万円貯金缶 | 約200枚 | 100,000円 | 約1.42kg |
| 市販の30万円貯金缶 | 約600枚 | 300,000円 | 約4.26kg |
| 500mlペットボトル | 約200〜280枚 | 10万〜14万円 | 約1.4〜2.0kg |
| 2Lペットボトル | 約800〜1,000枚 | 40万〜50万円 | 約5.7〜7.1kg |
| 市販の100万円貯金缶 | 約2,000枚 | 1,000,000円 | 約14.2kg |
| ウォーターサーバーボトル(12L) | 約5,000〜6,000枚 | 250万〜300万円 | 約35.5〜42.6kg |
身近なペットボトルを利用する場合、500mlサイズでも満杯にすれば10万円の大台を突破します。ただし、2Lペットボトルやウォーターサーバーの大型ボトルに挑戦する場合、重量が数十キロ単位に達するため、容器の底抜けや床の耐荷重、持ち運びの困難さに配慮しなければなりません。

【実態検証】SNSで話題の「100万円超え達成者」の証言と生々しい現実
テレビ番組の節約特番やSNSの投稿で脚光を浴びるのが、「3〜5年かけて500円玉貯金100万円を達成した」という成功者たちの体験談です。しかし、その華々しい成果の裏には、日常生活における徹底したルール作りと地道な工夫が存在しています。
実際に3年間で100万円を貯め切った達成者の手記やインタビューを精査すると、共通する行動パターンが浮かび上がります。
「買い物の際はあえて千円札や一万円札を出し、お釣りに必ず500円玉が含まれるよう計算して支払う。帰宅したら財布を開け、500円玉を一切例外なく専用缶に投入する生活を徹底した」という証言が象徴的です。年間約33万円(月額約2万8,000円)、枚数にして1日平均1.8枚の500円玉を確保し続ける計算になります。
一方で、達成者が口を揃えるリアルな苦悩が「硬貨の物理的な重さ」と「保管リスク」です。100万円分の500円玉は約14.2kgに達し、中型のボウリングの球2個分を優に超えます。強盗や空き巣に対する防犯上の不安はもちろん、地震の際に落下して床を傷つける危険性もあるため、単に貯めるだけでなく保管場所の選定が極めて重要となります。
一般に知られていない盲点と「銀行両替手数料」の罠
何年もかけてコツコツ貯めた500円玉貯金ですが、いざ使おうと金融機関へ持ち込んだ瞬間に大きな落とし穴が待ち受けています。それが近年の金融機関による「大量硬貨取扱手数料・両替手数料の有料化」です。
かつては大量の硬貨を窓口に持ち込んでも無料で紙幣や口座残高に変えられましたが、現在は各行とも枚数に応じた厳格な手数料体系を設定しています。
| 金融機関 | 窓口預入れ(口座入金)手数料 | ATM硬貨預入れ手数料 |
|---|---|---|
| ゆうちょ銀行 | 1〜50枚:無料 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1〜25枚:110円 26〜50枚:220円 51〜100枚:330円 |
| 三菱UFJ銀行 | 1〜100枚:無料(1日1回) 101〜500枚:550円 501〜1,000枚:1,100円 | 無料(取扱可能時間内・1回あたり最大100枚まで) |
| 三井住友銀行 | 1〜300枚:無料(1日1回) 301〜500枚:550円 501〜1,000枚:1,100円 | 無料(1回あたり最大100枚まで) |
| みずほ銀行 | 1〜100枚:無料(1日1回) 101〜500枚:550円 501〜1,000枚:1,320円 | 無料(1回あたり最大100枚まで) |
たとえば、100万円分(2,000枚)の500円玉を一括でゆうちょ銀行の窓口に持ち込んで入金しようとすると、2,200円〜3,300円前後の手数料が差し引かれます。さらに「両替」扱いにするとさらに高額な両替手数料が発生するため、せっかく貯めたお金を減らしてしまう最大の要因となります。
また、もうひとつの盲点として知っておくべきが「新500円玉が貯金箱に入らない・認識されない問題」です。2021年以降に発行された新500円玉は、2色3層構造のバイカラー・クラッド技術や微細文字が採用されており、旧型の自動計算機能付きデジタル貯金箱ではセンサーが正しく識別できずにエラーを起こす事例が報告されています。ハード面での仕様違いにも注意が必要です。
手数料ゼロで現金化!プロが実践する「お得な換金裏ワザ」
手数料で大切な資産を減らさないために、貯まった500円玉を手数料ゼロでスムーズに換金・消化する4つの実践的なテクニックを紹介します。
1. 金融機関の「無料枠」を利用した分割口座入金
多くのメガバンクでは「1日あたり100枚(または300枚)まで」の窓口硬貨預入れを無料としています。生活圏内に支店がある場合、数回から十数回に分けて自身の普通預金口座に入金すれば、手数料を1円もかけずに全額を預金化できます。
2. 駅の自動券売機で交通系ICカード(Suica・PASMOなど)へチャージ
鉄道各社の多機能券売機は、1回の操作で硬貨を10〜20枚程度投入できます。通勤や買い物のついでに交通系ICカードへチャージすれば、手数料なしで日常の電子マネー決済残高へと変換可能です。
3. スーパーやドラッグストアのセルフレジで都度利用
イオン、西友、大手ドラッグストアなどに設置されている自動精算機・セルフレジは、硬貨の投入口に一度に複数枚の小銭を流し込める仕様になっています。日々の食料品や日用品の支払いに500円玉を充てることで、手数料なしで着実に手元の硬貨を消化できます。
4. 税金や公共料金のコンビニ・窓口納付に充当
固定資産税や自動車税、住民税などの納付書支払いの際、窓口で500円玉を支払いに充てる方法です。法律上(通貨の単位及び貨幣の発行等に関する法律第7条)、同一額面の硬貨は一度に「20枚(500円玉なら1万円)」まで強制通用力を持つため、店舗側も拒否することなく受領します。
挫折を防ぐ貯金箱の選び方と行動経済学に基づく継続メソッド
500円玉貯金は挫折率が高いことでも知られています。「途中で開けて使ってしまった」「小銭を作るのが面倒になった」という失敗を防ぐには、行動経済学の視点を取り入れた仕組み作りが不可欠です。
人間の心理には「一度手元から離れたお金は別枠として認識する」というメンタル・アカウンティング(心の会計)の特性があります。この心理を味方につけるため、以下の3原則を徹底することをおすすめします。
・缶切り不要のタイプはNG:完全に破壊しないと開かない金属缶を選ぶ
底面にゴム栓がある貯金箱は、気の緩みから途中で小銭を抜き取ってしまいがちです。満杯になるまで開けられない密閉型のブリキ缶を選ぶことが継続の鉄則です。
・「透明タイプ」で達成感をドーパミンに変える
硬貨が積み上がっていく過程が視覚的に確認できる透明アクリルケースやペットボトルは、進捗が可視化されるため脳内でドーパミンが分泌され、モチベーション維持に直結します。
・生活防衛資金とは完全に切り離す
日々の生活費を無理に削って500円玉を作ろうとすると、家計管理が破綻します。あくまで「お釣りで発生した余裕資金」として位置づけ、無理のないペースで投入することが長期継続の鍵となります。
【プロの結論】500円玉貯金に向いている人・おすすめできない人の判断基準
現代における500円玉貯金は、資産形成の効率性だけで見れば「非効率」な側面も持ち合わせています。自身がチャレンジすべきかどうか、以下の基準で判断してください。
【向いている人】
・現金決済の頻度が比較的高く、お釣りの管理を楽しめる人
・貯まっていく重さや音といった「五感を通じた達成感」がモチベーションになる人
・旅行資金や趣味の特別出費など、明確な目標金額と使い道が決まっている人
【おすすめできない人(慎重になるべき人)】
・決済の9割以上をクレジットカードやQRコード決済で完結させている人
・金利やポイント還元率など、純粋な利回り効率を最優先したい人
・重い硬貨の管理や金融機関への持ち込み作業を負担に感じる人

【500円玉貯金の最高額】に関するよくある質問(FAQ)
Q1:2Lペットボトルに500円玉を満杯にすると最高で何円になりますか?
A1:硬貨の重なり具合によって多少前後しますが、およそ800〜1,000枚が収まり、合計40万〜50万円になります。硬貨のみの重さで約5.7〜7.1kgに達するため、持ち運び時の底抜けには十分ご注意ください。
Q2:100万円分の500円玉を窓口へ一度に持ち込むと手数料はいくら取られますか?
A2:金融機関によって異なりますが、ゆうちょ銀行の窓口では2,000枚の硬貨入金に2,200円〜3,300円程度の手数料がかかります。大手メガバンクでも1,100円〜2,000円前後の手数料が発生するため、1日あたりの無料枠(100枚など)を使って複数回に分けて入金するのが賢明です。
Q3:新しい500円玉が昔の貯金箱に入らないことがあるのはなぜですか?
A3:2021年発行の新500円玉は、直径(26.5mm)こそ旧硬貨と同じですが、外周の異形斜めギザや2色3層構造(バイカラー・クラッド)などの特殊偽造防止加工が施されています。そのため、投入口が極めてタイトなプラスチック製貯金箱や、硬貨の重さ・金属成分を電子センサーで判別する自動計算型貯金箱では、通過不良や識別エラーが生じる場合があります。
まとめ:2026年流・無理なく資産を作る500円玉貯金の心得
500円玉貯金の最高額は、市販の100万円缶でジャスト100万円(約14.2kg)、2Lペットボトルなら約40万〜50万円に達します。日常生活の小さな工夫が、数年後には旅行や自分へのご褒美に化けるロマンは、デジタル時代の今だからこそ特別な価値を持っています。
一方で、近年の銀行手数料有料化への対策は必須です。「貯める楽しさ」を味わいながらも、換金時は「無料枠を活用した分割入金」や「キャッシュレスチャージ」を賢く組み合わせ、1円も無駄にしないスマートな出口戦略を実践してください。 (出典: 500 円 玉 貯金 最高 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
