原野と山林の違いとは?税金や建築可否の基準と放置リスクを徹底解説
地方の実家や相続した遺産の名簿に「原野」や「山林」と記されていたとき、その具体的な違いや扱いに頭を悩ませる方は少なくありません。見た目はどちらも木々や草が生い茂る自然の土地に見えますが、不動産登記法上の定義や課税基準、さらには将来的に建物を建てられるかどうかという権利関係において、両者には明確な境界線が存在します。
土地の性質を正しく把握しないまま放置を続けると、思わぬ維持管理費用や固定資産税の負担が発生するだけでなく、近年再び手口が巧妙化している詐欺トラブルに巻き込まれる危険性すらあります。不動産取引の実務データや2026年時点の法制度に基づき、原野と山林の決定的な相違点から売却・相続時の出口戦略までを客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原野と山林の登記上の違いは「立木の有無と樹種・育成状況」にあり、かん木・雑草地は原野、用材木や森林状態の土地は山林と区分される。
- 要点2:固定資産税の計算基準はどちらも低額になりやすいが、市街化調整区域内か否かや立地によって建築可否の基準および宅地転用の条件が大きく異なる。
- 要点3:放置された土地は「負動産」化しやすく、2026年現在定着した相続土地国庫帰属制度の審査基準や森林法に基づく手続きを理解した早期の出口戦略が不可欠である。
【定義の真実】原野と山林の根本的な違いと「立木の有無」判定基準
不動産登記規則第99条において、日本の土地は23種類の地目に区分されています。その中で「原野」と「山林」は一見すると類似した自然景観を持ちながらも、登記官や自治体が現況を判断する際の物差しは厳密に分かれています。
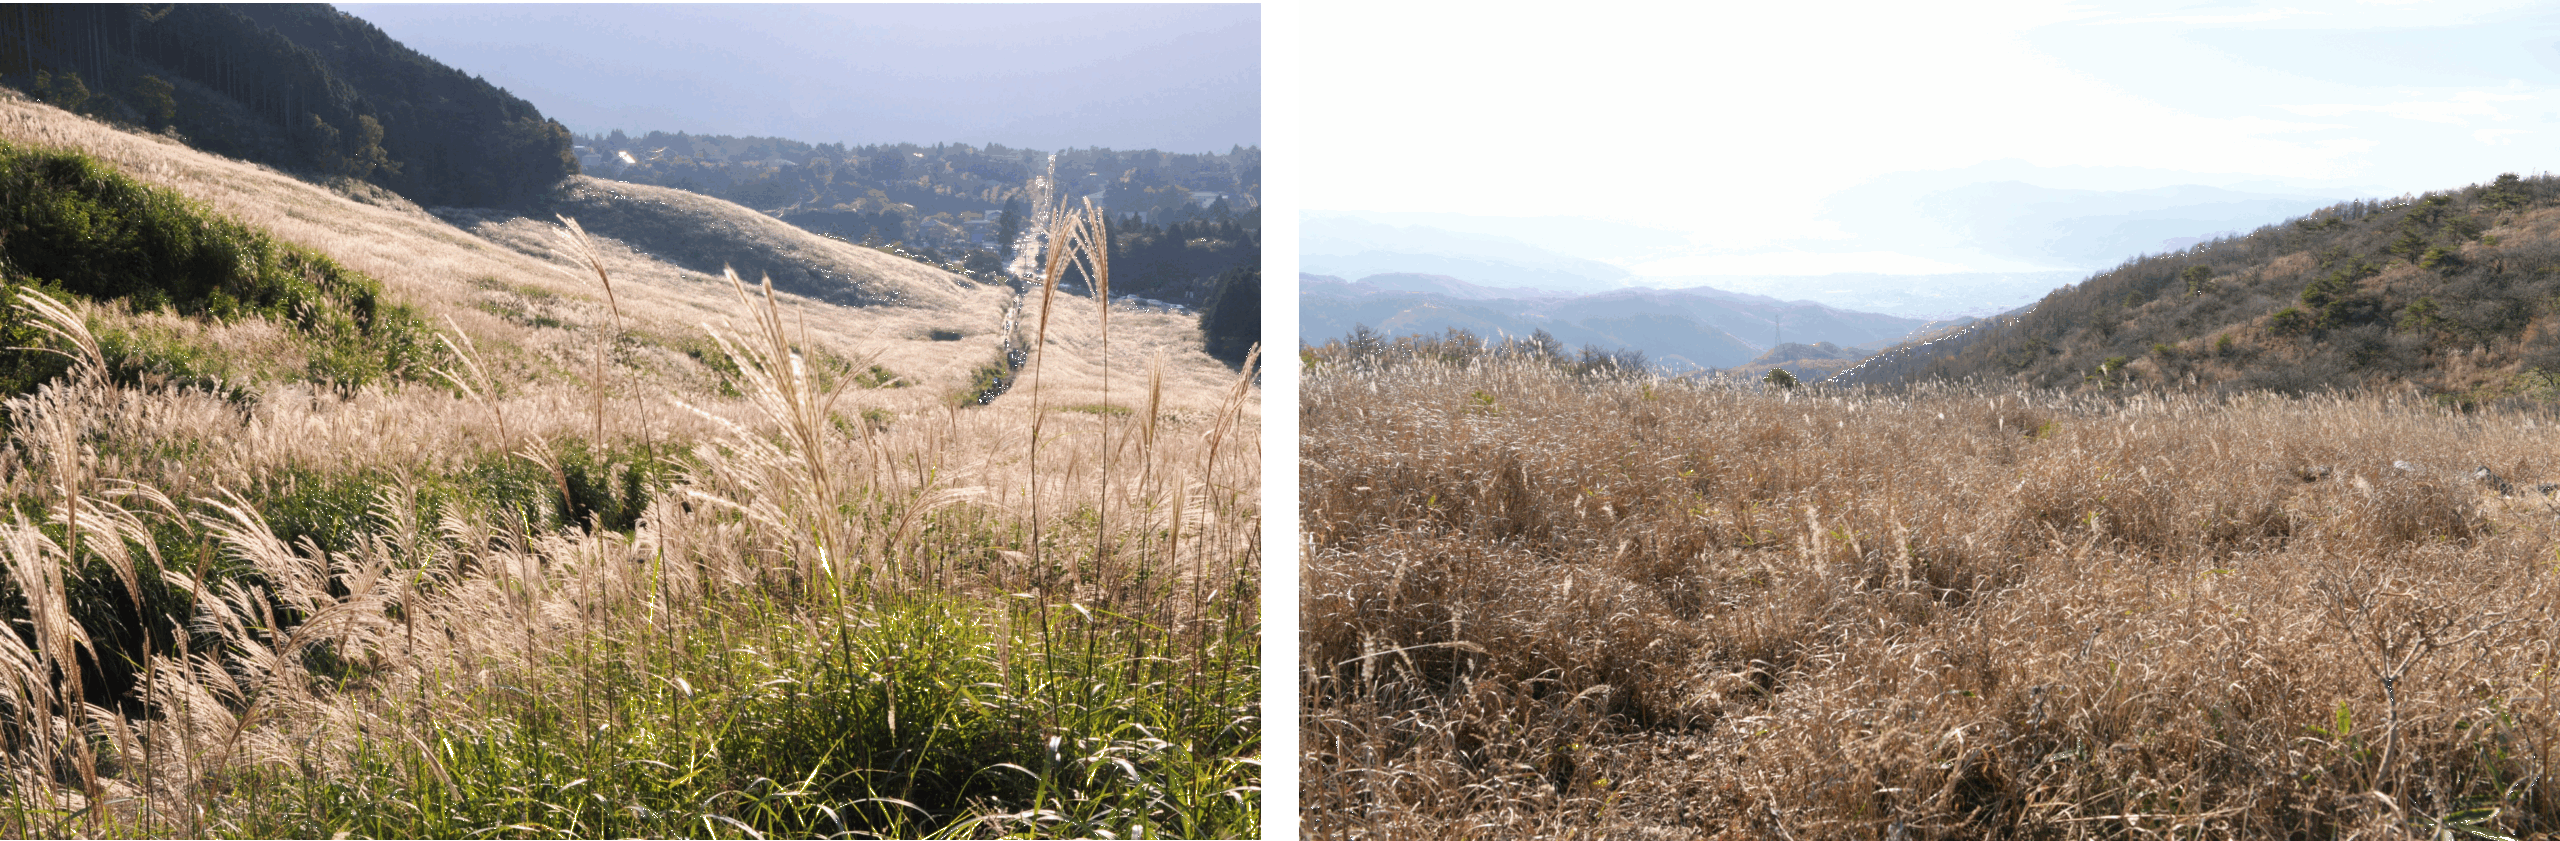
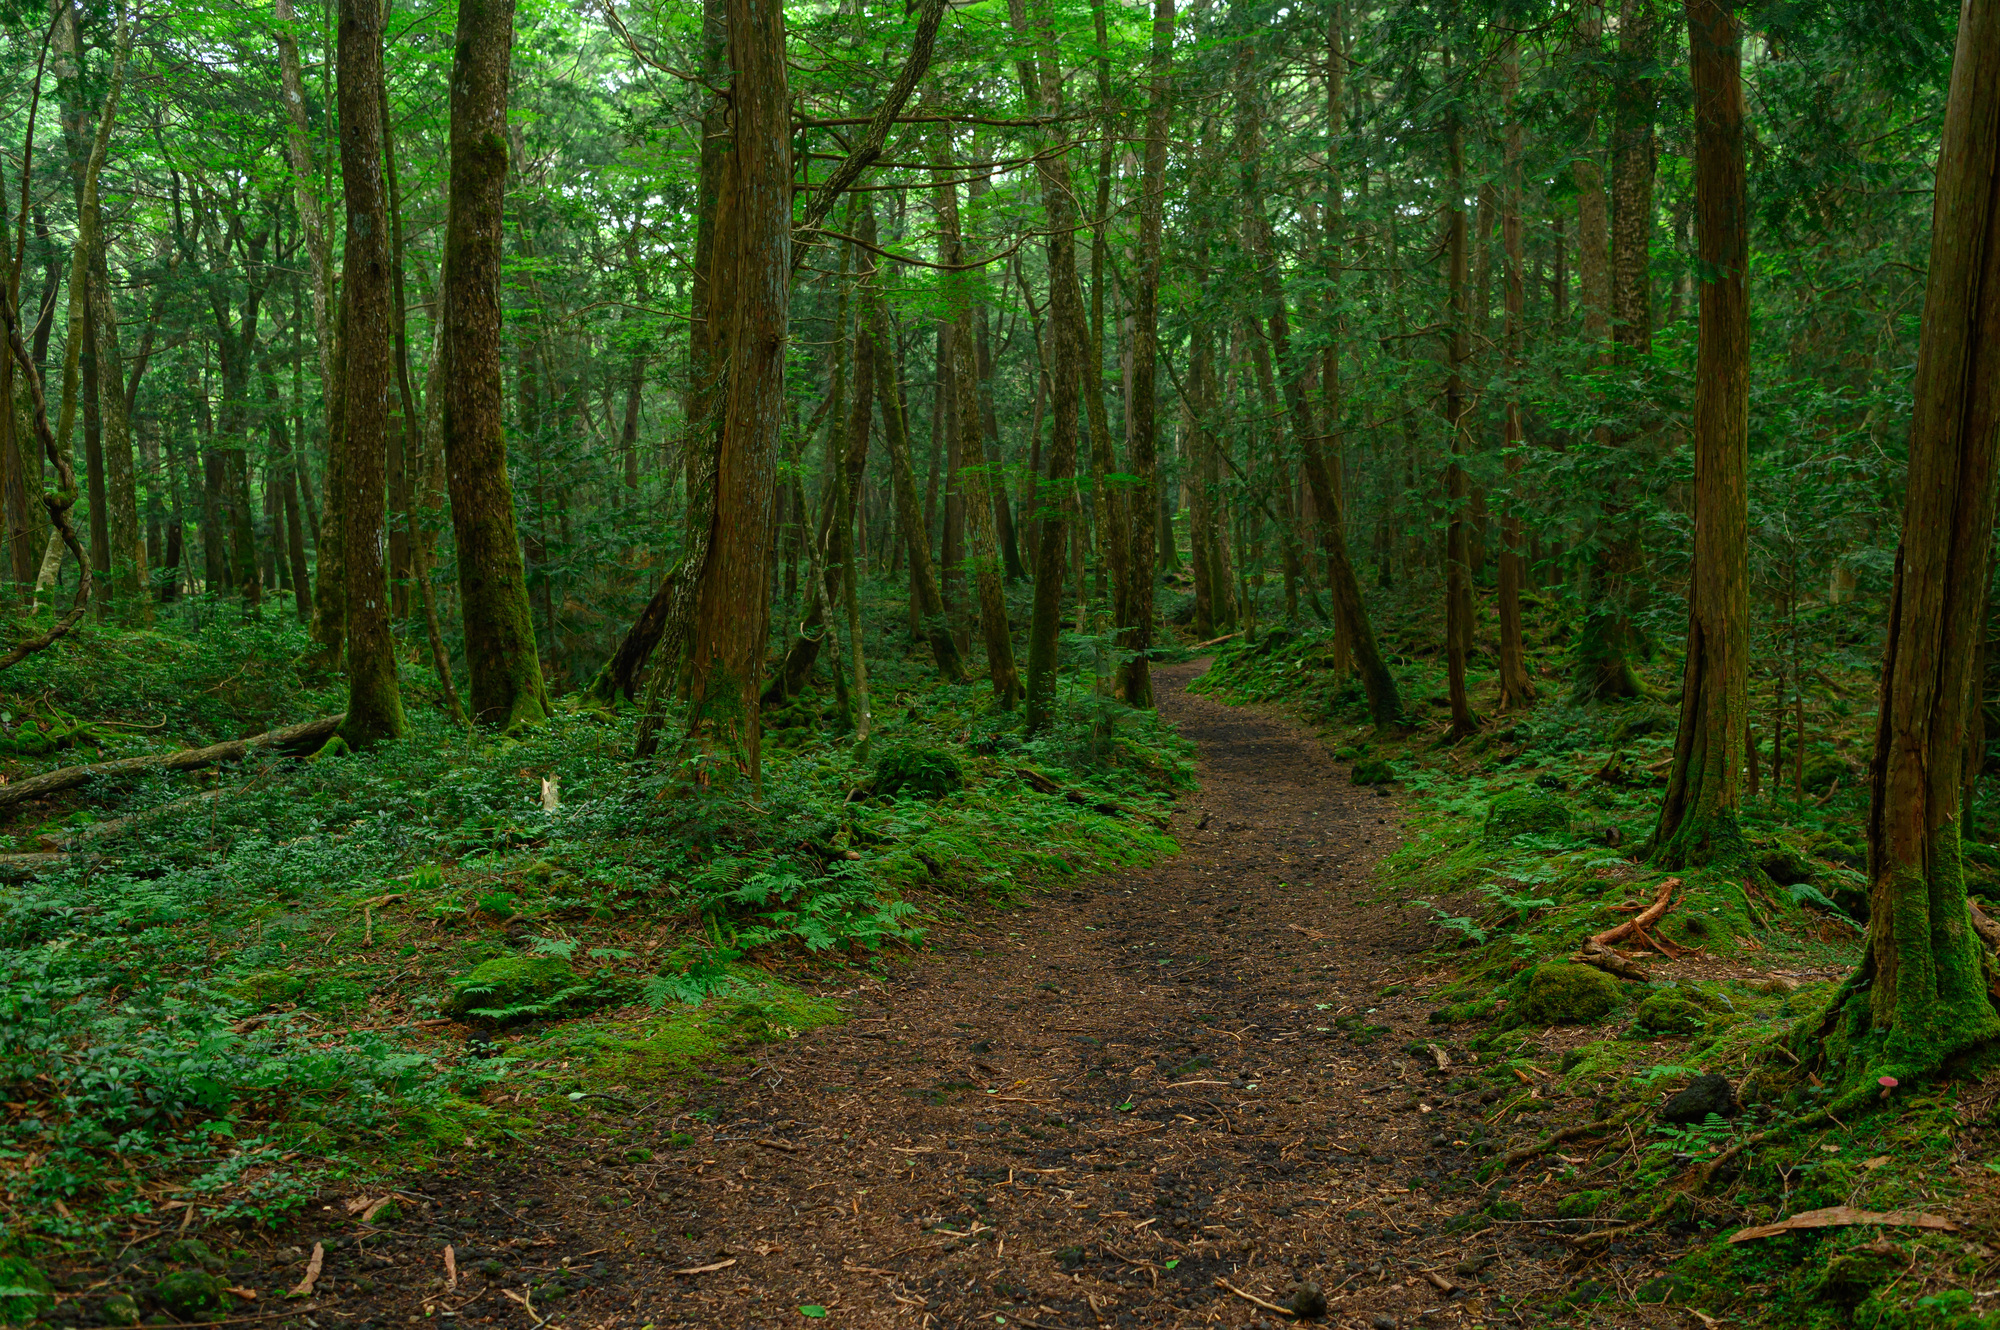
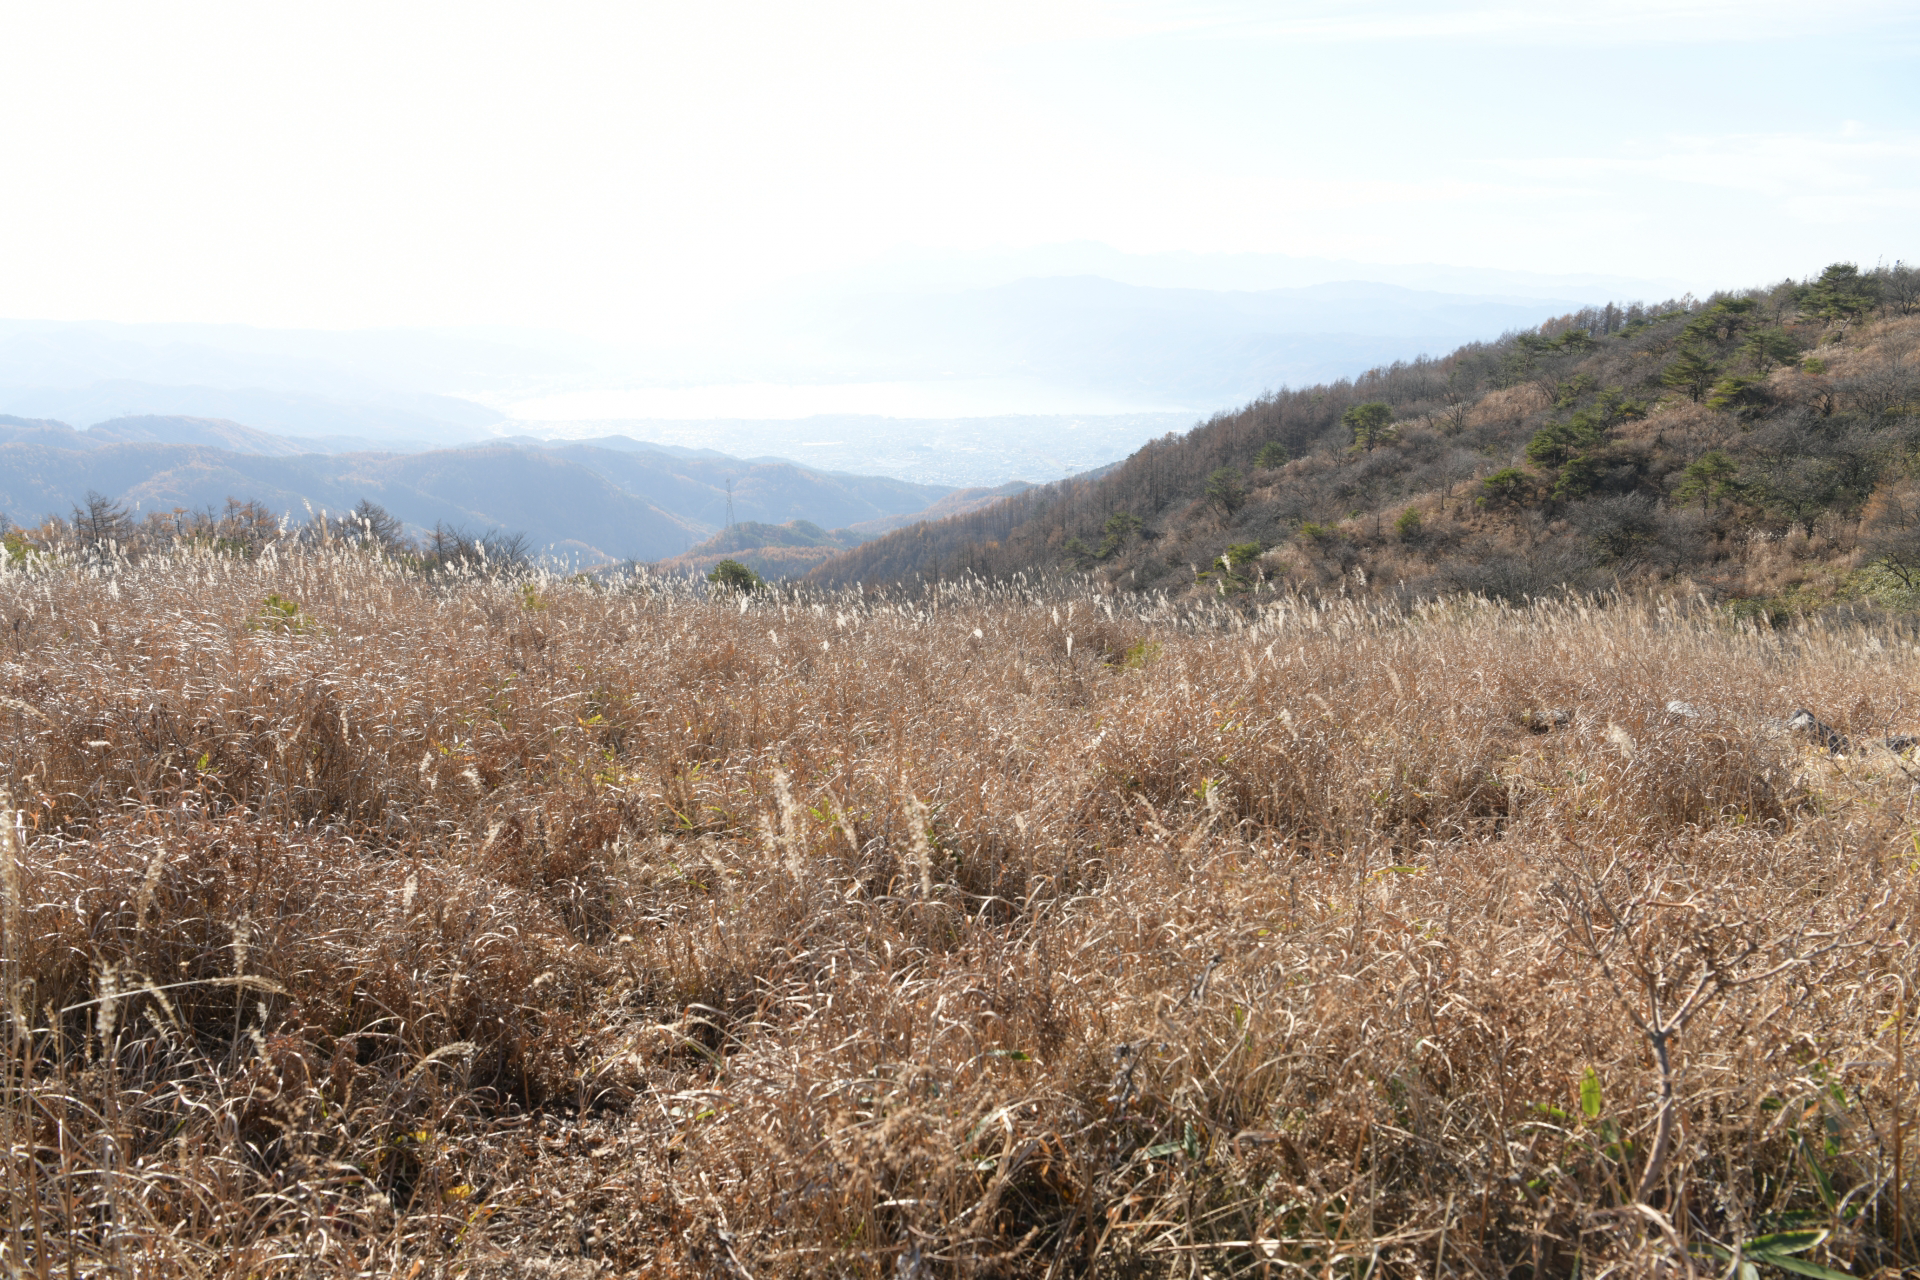
法的な定義において、原野とは「耕作の方法によらないで、雑草、かん木類の生育する土地」を指します。人の手がほとんど入っておらず、低木や背の低い雑草、ススキなどが自生している平坦地や緩斜面が典型例です。一方、山林は「耕作の方法によらないで、竹木が生育する土地」と定義されています。スギやヒノキといった用材木、あるいは広葉樹などの高木が群生し、森林としての形態を備えているかどうかが境目となります。
土地家屋調査士や法務局の実務調査では、立木の有無と判定基準が極めて重視されます。胸高直径や樹高のある樹木が土地全体を覆っていれば山林と判断され、樹木がまばらで主として雑草地やか細い低木にとどまる場合は原野として扱われます。また、類似地目として比較される「雑種地」は、宅地や田畑、山林、原野など22種類のいずれにも該当しない土地(駐車場、資材置場、ゴルフ場など)を指すため、利用実態が全くない自然地である原野・山林とは明確に一線を画します。
【税金と評価額】固定資産税の計算と山林・原野のコスト差を徹底比較
土地所有者にとって最大の関心事の一つが税負担です。原野や山林の固定資産税の計算は、基本的に自治体が決定する「固定資産税評価額」をベースに行われますが、課税標準額が免税点(同一市町村内で同一人が所有する土地の合計課税標準額が30万円)未満であれば課税されません。山林や原野は都市部の宅地に比べて評価額が極めて低く設定されているケースが多く、年間数百円から数千円程度、あるいは免税点以下で非課税となっている事例も目立ちます。
しかし、立地が市街化区域の近郊にある「介在原野」や「介在山林」に指定されている場合、将来的に宅地化が見込める土地として評価額が跳ね上がり、予期せぬ固定資産税が課されることがあるため注意が必要です。所有する土地の正確な価値を知るには、各自治体から毎年春頃に届く納税通知書の「課税明細書」を確認するか、役所の資産税課で固定資産税評価額の調べ方に沿って「固定資産課税台帳」を閲覧・取得することが確実な手段となります。
| 比較項目 | 原野(げんや) | 山林(さんりん) | 雑種地(ざっしゅち) |
|---|---|---|---|
| 主たる植生・現況 | 雑草、かん木(低木)類 | 竹木、用材林、高木森林 | 駐車場、資材置場、太陽光用地等 |
| 固定資産税評価 | 純原野は極めて低廉(免税点以下多数) | 純山林は極めて低廉(介在山林は上昇) | 利用状況や周辺環境に応じた評価(比較的高め) |
| 森林法の適用 | 原則適用外(地域森林計画外) | 地域森林計画対象なら伐採届が義務 | 原則適用外 |
| 不動産売却相場 | 坪数百円〜数千円(買い手が極少) | 平米数十円〜数百円(木材価値・キャンプ需要次第) | 立地により宅地近接水準の取引も可能 |
【建築可否の基準】家を建てられるか?宅地転用の条件と市街化調整区域の壁
「自然豊かな原野や山林を安く手に入れて、ログハウスや住居を建てたい」という需要は根強く存在します。しかし、地目が原野や山林である土地に建物を新築する場合、登記上の区分以上に建築可否の基準となる都市計画法および建築基準法の制限が立ちはだかります。
第一の障壁は都市計画区域の区分です。土地が市街化調整区域に指定されている場合、原則として建築行為が厳しく制限されます。このエリアでは、農林漁業従事者の住宅や自治体の開発許可を得た特定の施設を除き、一般住宅の新築は原則許可されません。他方、都市計画区域外や非線引き区域であれば制限は緩やかになりますが、建築基準法第42条が規定する「幅員4メートル以上の道路に2メートル以上接道していなければならない」という接道義務を満たしていなければ、建築確認申請そのものが受理されません。
さらに、建物を建てる前には宅地転用の条件をクリアし、現況を宅地へ整える造成工事が必要です。上下水道や電力の引き込みインフラが存在しない山中では、造成や配管引き込み費用だけで数百万円から1,000万円以上の巨額コストが発生することも珍しくありません。無事に建物を完成させた後は、土地の現況に合わせて1ヶ月以内に法務局へ地目変更手続き(地目変更登記)を申請することが不動産登記法第37条により義務付けられています。
【実態検証】負動産化する現場のリアルと「原野商法」の二次被害手口
ネット上の不動産コミュニティや法律相談窓口には、「昭和の時代に親が投資用として買った原野を相続したが、草木が繁茂し境界すら分からない」「現地に行こうにも道がなく、売却査定を断られた」という悲痛な声が数多く寄せられています。利用価値のない僻地の山林や原野は、市場での不動産売却相場がほぼゼロに等しく、業者に仲介を依頼しても手数料収入が見込めないため門前払いされるケースが後を絶ちません。
こうした所有者の切実な焦りに付け込むのが、昭和40〜50年代に横行した悪徳商法の残党による原野商法の手口と対策です。2020年代以降も「あなたの持っている山林を高値で買い取るグループがいる」「測量費や広告掲載料を前払いしてくれればすぐに売却できる」と持ちかける「二次被害」が報告されています。国土交通省や国民生活センターの注意喚起にもある通り、「お金を払えば処分できる」「相場以上の価格で買い手がつく」という勧誘電話やダイレクトメールは、ほぼ例外なく詐欺的な勧誘であると断定して警戒を怠らない姿勢が求められます。
【法改正と出口戦略】相続土地国庫帰属制度と森林法に基づく伐採届の実務
山林を所有・管理する上で必ず押さえておかなければならない法的手続きが、森林法と伐採届のルールです。所有する土地が都道府県の作成する「地域森林計画」の対象民有林に指定されている場合、たとえ自己所有地であっても立木を伐採する際には、事前に市町村長へ「伐採及び伐採後の造林の届出書」を提出しなければなりません。無届での伐採には過料や罰則が科される可能性があるため、木材の売却やDIYによる開拓を検討する際は事前の確認が必須です。
一方、利用予定のない土地を手放すための公的救済策として定着してきたのが、2023年4月にスタートした相続土地国庫帰属制度です。相続や遺贈によって不要な土地を取得した相続人が、一定の要件を満たした上で国に土地所有権を引き渡すことができる制度です。ただし、この制度を利用するには厳しい審査基準が設けられています。
法務省の運用基準によると、以下のような土地は引き取りの対象外となります:
- 建物や工作物が残置されている土地
- 土壌汚染や地中埋設物がある土地
- 境界が明らかでない土地や権利関係に争いがある土地
- 崖崩れの危険がある急傾斜地(傾斜度30度以上など)
- 管理に過大な費用や労力がかかる危険な立木群
審査手数料(1筆あたり14,000円)に加え、承認時には約10年分の土地管理費に相当する負担金(原野・山林で原則20万円〜面積に応じた算定額)の納付が必要です。それでも、未来の世代へ負の遺産を残さないための現実的な選択肢として、積極的な利用検討が進められています。
【プロの結論】原野・山林の利活用に向いている人・即時手放すべき人の条件
原野や山林の保有には、個人のライフスタイルや経済力に応じた向き・不向きがはっきりと分かれます。所有し続けるべきか、早期に売却・手放す手続きを取るべきかの判断基準は次の通りです。
保有・利活用が向いている人の条件
- 自力での維持管理を楽しめる人:草刈りや間伐、境界管理を趣味やアウトドア(キャンプ、ブッシュクラフト)の一環として能動的に行える体力・時間的余裕がある。
- 明確な事業・利用目的がある人:太陽光発電用地、オフロードコース、木材搬出、資材保管など、収益化または明確な使途の計画が立っている。
- 接道および権利関係がクリアな土地を持つ人:公道に接しており、隣接地との境界標が明瞭で、いつでも現地確認ができる状態にある。
早期の処分・手放す手続きを検討すべき人の条件
- 遠方に居住し現地へ一度も行ったことがない人:倒木による近隣家屋・道路への被害や不法投棄のリスクを自力で防げない。
- 固定資産税や草刈り外注費だけを支払い続けている人:資産価値の上昇が見込めず、毎年の維持費が純粋な赤字になっている。
- 次世代への相続を不安視している人:相続登記の義務化に伴い、放置することで将来の親族間に過料や管理責任のトラブルを先送りしてしまうリスクがある。
【原野 山林 違い】に関するよくある質問(FAQ)
Q1:地目が「山林」の土地でも木を全て切り倒せば「原野」に変わりますか?
A1:登記上の地目は自動的には変わりません。木を伐採して低木や雑草のみの状態になった場合、現況は原野に近くなりますが、登記上の地目を変更するには法務局へ「地目変更登記」を申請する必要があります。また、森林計画対象林の場合は伐採前に自治体へ伐採届を提出する法的義務があります。
Q2:地目が原野の土地に建物を建てたら、税金はどうなりますか?
A2:建物を新築して敷地として利用すると、土地の現況は「宅地」とみなされます。毎年の固定資産税の課税区分も宅地評価へと見直され、住宅用地の特例による軽減措置が適用されるものの、元の原野評価額に比べると課税額が大幅に上がるのが一般的です。
Q3:売れない山林や原野を自治体に寄付することは可能ですか?
A3:原則として、自治体への寄付(採納)は非常に困難です。公道整備や公共施設の建設予定地など、自治体側にとって明確な使い道がない限り、管理コストや災害責任を負うことになるため受け取りを断られるケースがほとんどです。国への「相続土地国庫帰属制度」や民間の引き取り専門業者の活用が現実的な選択肢となります。
まとめ:放置は最大の損失!2026年最新基準で見直す土地の最適解
原野と山林は、生えている樹木の種類や規模、森林法の適用有無、そして建築を検討する際のインフラや法的制約において決定的な違いを持っています。いずれの地目であっても、現況を正確に把握しないまま「固定資産税が安いから」と放置を続けることは、倒木事故や不法投棄による損害賠償責任、さらには悪質な勧誘リスクを抱え続けることに他なりません。
まずは法務局で登記事項証明書を取得し、自治体の窓口で都市計画区分や固定資産税評価額を確認することから始めましょう。活用が見込めない負動産であれば、相続土地国庫帰属制度や専門業者による査定を視野に入れ、早期に適切な出口戦略を描くことが資産と家族を守るための確実な第一歩となります。 (出典: 原野 山林 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
