葬式代は相続税控除できる?対象・対象外の境界線と注意点まとめ
大切な家族を見送った直後、深い悲しみの中で遺族に重くのしかかるのが葬儀の段取りと費用の精算、そしてその先にある相続税申告の手続きです。相続が発生した際、葬儀にかかった費用は「葬式費用の債務控除」として遺産総額から差し引くことが認められています。これにより正味の遺産額が減り、結果として納めるべき相続税を軽減できる仕組みです。
しかし、支払った葬儀関連の支出すべてが無条件で控除対象になるわけではありません。「葬式代として領収書があるから大丈夫」と思い込んで申告した結果、税務調査で控除を否認され、追徴課税を求められるトラブルが後を絶ちません。対象になる費用とならない費用の境界線、領収書が出ないお布施の処理方法、そして口座凍結への実務対応など、損をしないための必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:通夜・告別式・火葬・搬送費・お布施などは債務控除の対象だが、香典返しや初七日・四十九日以降の法要費用は全額対象外となる。
- 要点2:領収書が発行されない寺院へのお布施や心付けは、支払日・寺院名・金額・目的を記した出金メモを残すことで税務上の対抗要件を満たせる。
- 要点3:口座凍結時でも「遺産分割前の預貯金払戻し制度」を活用すれば、単独で上限150万円(または法定計算式)まで引き出して葬儀代の支払いに充当できる。
【2026年最新】葬式代と相続税の基本ルール|債務控除になる費用・ならない費用
国税庁が定める相続税法において、葬式費用は被相続人(亡くなった方)が本来残した借入金などの「債務」とは異なるものの、死に伴って必然的に発生する不可避の出費として、遺産総額から控除することが特別に認められています。基礎控除額(3,000万円+600万円×法定相続人の数)を差し引く前の段階で、課税対象となる遺産を圧縮できるため、合法的な節税効果を持ちます。
注意すべきは、国税庁の「葬祭費用ルール」において控除対象と認められるのは「死者を葬るために直接かつ通常必要とされる儀式の費用」に限定されている点です。慣習的なセレモニーであっても、死者の追悼や供養を目的とする儀式は「死者本人のため」ではなく「遺族のために行われるもの」と税務上解釈され、控除の対象外となります。
| 項目 | 債務控除の可否 | 一般的な基準・相場 | 編集部の見解・税務判断のポイント |
|---|---|---|---|
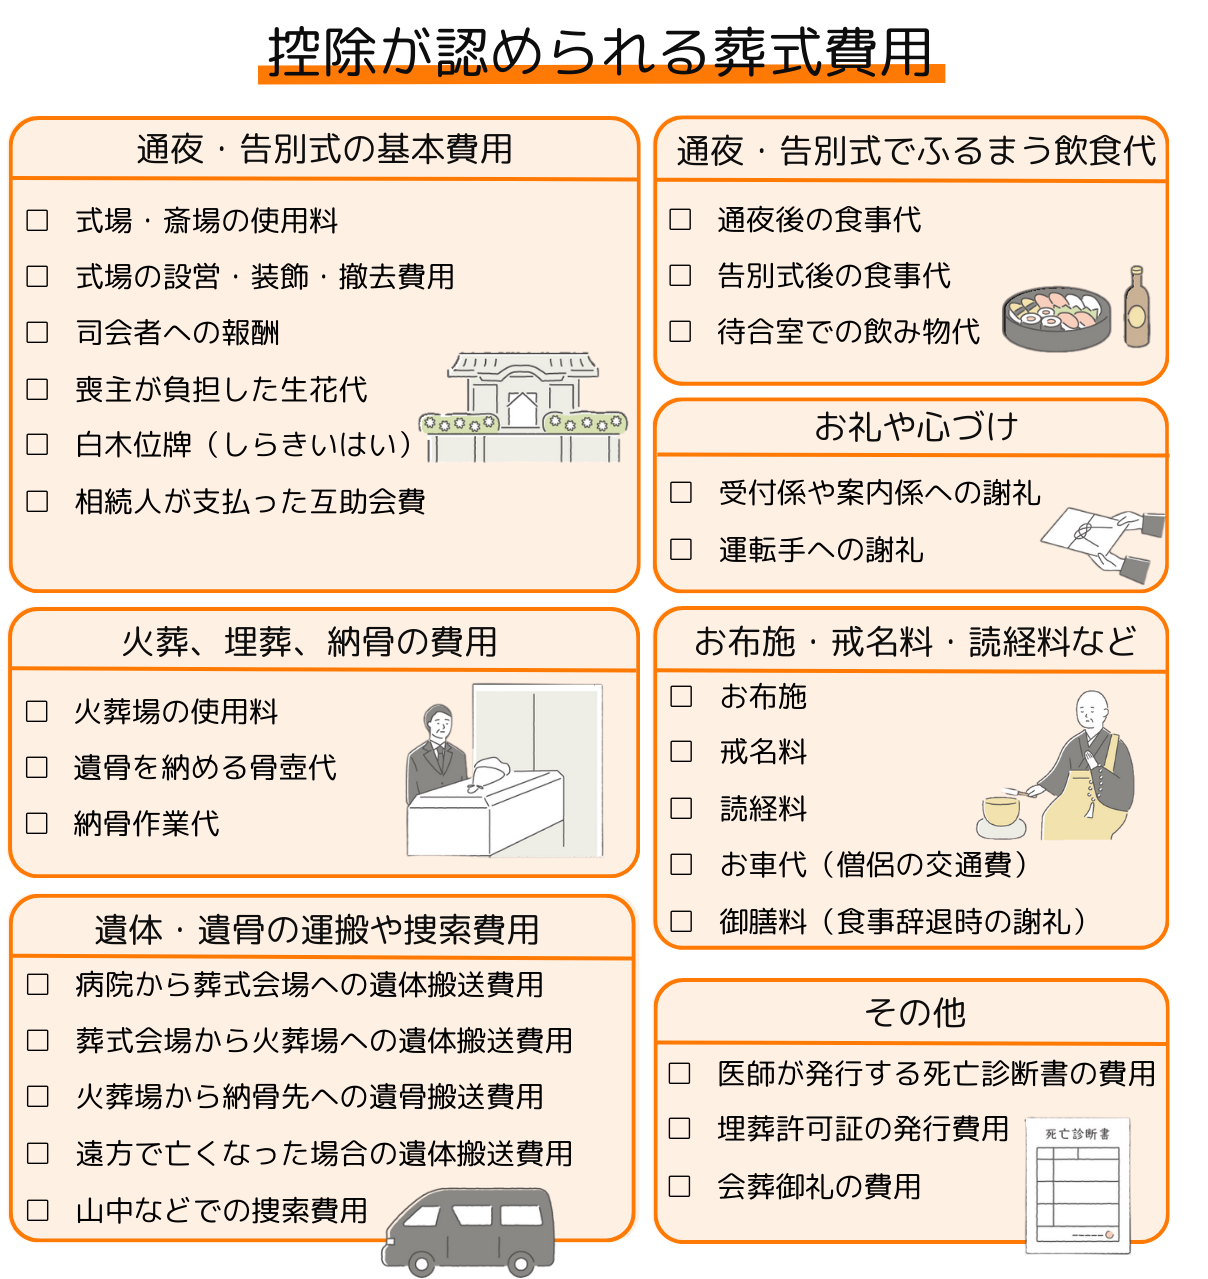
| 通夜・告別式の基本費用 | 対象(控除可) | 100万〜250万円 | 祭壇、棺、式場使用料、人件費など葬儀社への一括支払いは全額対象。 |
| 遺体搬送・火葬・埋葬費用 | 対象(控除可) | 5万〜20万円 | 病院からの寝台車搬送、火葬場使用料、骨壺代、遺体捜索費用も含まれる。 |
| 寺院へのお布施・読経料・戒名料 | 対象(控除可) | 15万〜50万円 | 通夜・告別式に伴う謝礼は控除可。領収書がなくてもメモ・出金記録で証明可能。 |
| 通夜振る舞い・飲食接待費 | 対象(控除可) | 10万〜30万円 | 会葬者への飲食接待費用は控除対象。過度な親族単独の宴席飲食は除外される。 |
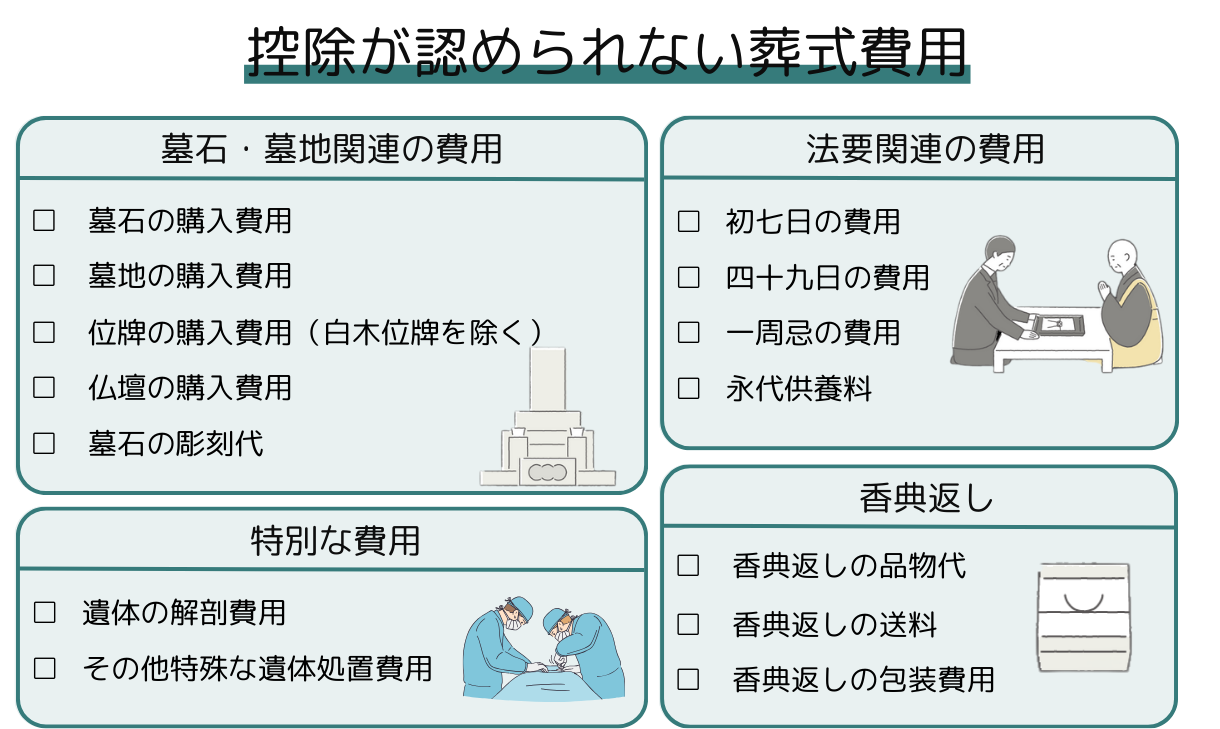
| 香典返し(返礼品) | 対象外(控除不可) | 香典額の3分の1〜半額 | 香典は非課税の贈与であり、そのお返しは喪主の個人的出費とみなされるため控除不可。 |
| 初七日・四十九日等の法要費用 | 原則対象外 | 5万〜20万円 | 告別式当日に繰り上げて執り行い、葬儀費用と不可分な場合を除き全額対象外。 |
| 墓地・墓石・仏壇の購入費用 | 対象外(控除不可) | 100万〜300万円 | 祭祀財産として相続税自体が非課税のため、死後の購入費を債務控除することは二重優遇となり不可。 |
【実態検証】お布施・墓石・香典返しの落とし穴と現場のリアル
実務の現場で最も質問が多く、税務署との見解の相違が起きやすいのが「お布施」「香典返し」「祭祀財産(墓地・仏壇)」の3項目です。それぞれの具体的な扱い方と注意点を検証します。
1. お布施・心付け:領収書がもらえない場合の対処法
僧侶に手渡す読経料や戒名料、火葬場の係員や運転手に渡す心付け(チップ)には領収書が存在しないことが大半です。「領収書がなければ経費として認められないのではないか」と不安を抱く遺族も少なくありませんが、税務実務上は客観的な支払い記録メモがあれば債務控除として受理されます。
具体的には、市販の出金伝票やノートに以下の情報を記録し、保管しておきます。
- 支払った年月日
- 支払い先(寺院名・宗派・担当僧侶名、または事業者名)
- 寺院の所在地および連絡先電話番号
- 支払金額(内訳:読経料、戒名料、お車代、御膳料など)
- 支払い理由(「故〇〇 葬儀告別式の読経料・戒名料として」など)
万が一税務調査が入った場合でも、実際に儀式が行われ、相場から大きく乖離していなければ否認されるリスクは極めて低くなります。
2. 香典返しと会葬御礼の明確な境界線
香典返しは、喪主が個人として受け取った非課税の金銭(香典)に対するお返しであるため、債務控除の対象外です。一方、参列者全員に会葬の御礼として配る「会葬御礼(会葬礼状と数百円から千円程度の手土産)」は、葬儀の執行に必要な費用として控除が認められます。
葬儀社の請求書で「会葬御礼」と「当日返し(即日香典返し)」が一括で記載されている場合は注意が必要です。税務署から内訳の提出を求められるため、葬儀社の見積書・請求明細書で両者の金額を明確に区分しておく必要があります。
3. 墓地・墓石・仏壇の購入タイミングによる税務格差
墓地や霊園の使用権、墓石、仏壇・仏具は「祭祀財産」と呼ばれ、相続税法第12条により非課税財産に指定されています。そのため、亡くなった後に遺族が購入した費用は葬式費用としても債務控除としても一切認められません。
一方で、生前に本人が購入して代金の支払いを完了していれば、手元の現預金(課税対象)が非課税財産へと姿を変えるため、正当な相続税対策として成立します。ただし、生前にローンを組んで未払い分を残したまま死亡した場合、その未払金は債務控除の対象外(非課税財産を購入するための借入金は控除できないルール)となるため、購入時期と決済方法の設計が不可欠です。
一般に知られていない盲点とネットの誤解|誰が払うべきか?
インターネット上の相談フォーラムなどで頻繁に見られるのが、「葬式代は誰が払うべきなのか」「誰の相続税から差し引かれるのか」という混乱です。法律上の建前と税務上の取扱いは明確に分かれています。
喪主負担の原則と相続税控除の適用関係
民法や過去の裁判例(東京高裁平成24年3月29日判決等)においては、「特段の事情や合意がない限り、葬儀費用は喪主が自己の責任で負担すべきもの」という見解が一般的です。しかし、相続税法上の債務控除においては、「実際にその費用を負担した相続人または包括受遺者」が、自身が取得した相続財産から葬式費用を控除します。
ここで見落としがちなのが、「相続権を放棄した人」や「遺産を一切相続しなかった人」が葬式費用を支払ったケースです。
- 相続放棄した親族が支払った場合:相続財産を取得しないため、債務控除を使う枠組みがなく、支払った葬式代の税務メリットは完全に消滅します。
- 遺産を相続した特定の相続人が支払った場合:その相続人の課税価格から全額控除されます。もし控除額がその人の相続分を超過したとしても、他の相続人の財産から代わりに引くことは原則できません。
したがって、葬儀代の支払いは「実際にまとまった遺産を取得する相続人」の資金から拠出するか、遺産全体から精算する取り決めを親族間で事前に交わしておくことが実務上の鉄則です。

故人の口座から葬式代を引き出す手順と税務リスク
本人が亡くなると、金融機関が死亡の事実を把握した時点で口座は凍結されます。手元資金が不足している場合、葬儀社への支払いや寺院へのお布施をどう工面するかは切迫した問題です。ここで活用されるのが「遺産分割前の預貯金の払戻し制度」です。
遺産分割前の預貯金の払戻し制度の実務
民法改正によって導入されたこの制度により、遺産分割協議が整う前であっても、各相続人は一定の上限額まで単独で故人の口座から預貯金を払い戻すことができます。
家庭裁判所の判断を経ずに金融機関の窓口で直接引き出せる上限額は、以下の計算式で算出されます。
単独で引き出せる額 = 死亡時の預貯金残高 × 3分の1 × 払戻しを求める相続人の法定相続分
(※ただし、1つの金融機関につき上限150万円まで)
複数の金融機関に口座がある場合は金融機関ごとに最大150万円まで適用可能なため、一般的な規模の葬儀費用であれば十分に賄うことが可能です。
出金時の注意点と「単純承認」の罠
窓口での手続きを経ずに、生前に預かっていた暗証番号を使ってキャッシュカードで死亡後に預金を引き出す行為は、極めて高い法的リスクを伴います。
引き出した資金をすべて正当な葬式費用(通夜・告別式・火葬代など)の支払いに充当した場合は「相続財産の保存行為・処分」として正当化される傾向にありますが、使途不明金が出たり、私的な支払いに流用したりした場合、「相続財産を単純承認した(借金も含めてすべてを無条件で相続する意思を示した)」とみなされ、後から多額の借金が発覚しても相続放棄ができなくなる恐れがあります。
出金した資金は専用の封筒や一時的な別口座で厳格に管理し、領収書や請求書と1円単位で突き合わせて「相続税申告 葬式費用 内訳書」を作成できる体制を整えておくことが必須です。
【プロの結論】家族関係を守る相続実務と失敗しない判断基準
葬儀費用と相続税の手続きを巡るトラブルは、単なる税金の多寡にとどまらず、長年培われてきた家族関係や心理的バウンダリー(境界線)の崩壊へと発展するケースが少なくありません。誰がいくら立て替えたのか、どの費用を遺産から差し引いたのかが不透明な状態は、親族間に深刻な不信感を生む温床となります。
家族関係の軋轢を防ぐ「情報公開」の鉄則
喪主を務める相続人は、葬儀関連で発生したすべての金銭の動きを可視化しなければなりません。「香典の受取総額リスト」「葬儀社への支払明細」「領収書のないお布施・心付けの出金記録」を1冊のファイルにまとめ、遺産分割協議の冒頭で全相続人にコピーを開示することが、無用な疑惑や感情的対立を遮断する最も有効な防壁です。
【自己申告 vs 専門家依頼】判断のチェックリスト
葬式代の債務控除を含め、相続手続きを自分で行うべきか、税理士に依頼すべきかの明確な判断基準は以下の通りです。
▼ 自分で申告を進めても問題が起きにくいケース:
- 遺産総額が基礎控除をわずかに超える程度で、財産が現預金と自宅不動産のみ
- 相続人が実子1〜2名のみで、関係性が極めて良好かつ利害の対立がない
- 葬儀がシンプルな一日葬や直葬で、費用の内訳が葬儀社の請求書1枚で完結している
▼ 税理士などの専門家に依頼すべきケース(慎重な対応が必要):
- 不動産の評価(小規模宅地等の特例の適用など)が複雑で遺産総額の算定が難しい
- 本葬とお別れの会を別個に開催した、または社葬と合同で行った
- 寺院への多額のお布施や生前対策の墓地購入など、税務判断の分かれる項目が含まれる
- 相続人間の関係が疎遠、または過去に金銭的なトラブルを抱えている
【葬式 代 相続 税】に関するよくある質問(FAQ)
Q1:寺院へ支払ったお布施の領収書がありません。税務署に否認されませんか?
A1:お布施は商取引ではないため領収書が出ないのが通常であり、税務署もその実態を把握しています。「支払日」「寺院名・所在地」「金額」「目的(〇〇戒名料・読経料)」を記載した出金メモを作成し、葬儀のしおりや寺院の案内パンフレットを添えて保管しておけば、問題なく債務控除として認められます。
Q2:家族葬や直葬(火葬式)の費用も相続税の控除対象になりますか?
A2:はい、控除対象になります。葬儀の形式や規模に関わらず、遺体搬送費、火葬料、棺代、通夜・告別式の基本料金など、遺体を埋葬・供養するために直接要した費用であれば全額債務控除が可能です。
Q3:初七日法要の費用は本当に一切控除できないのでしょうか?
A3:原則は控除不可ですが、現在主流となっている「繰り上げ初七日法要(告別式当日に火葬後または式典中に併せて行う法要)」については例外があります。葬儀社の一式プランに含まれ、告別式の費用と明確に区分できない場合は、葬式費用の一部として控除が認められるケースが一般的です。後日日を改めて行った初七日や四十九日法要の費用は除外されます。
Q4:香典で葬儀費用を全額賄えた場合、債務控除はどうなりますか?
A4:香典を受け取って葬儀費用を支払った場合でも、支払った葬式代全額を債務控除できます。香典は喪主個人への非課税贈与として扱われ、相続財産には含まれないため、葬式費用から香典受取額を相殺して差し引く必要はありません。
まとめ:今後の動向と失敗しないための判断基準
葬儀費用に伴う相続税の債務控除は、制度の仕組みを正しく理解していれば確実に遺産額を圧縮できる重要な権利です。しかしその一方で、「対象になる費用」と「対象外となる費用」の線引きは税法上厳格に定められており、感情的な思い込みで計上すると税務調査のリスクを招きます。
葬儀社から受け取る見積書・請求明細書は保管を徹底し、領収書の出ないお布施や心付けは速やかに出金メモとして記録を残すことが肝要です。親族間で金銭の流れを完全にオープンにし、適正な手続きを踏むことこそが、故人の意思を尊重し、残された家族の絆と財産を守る最良の選択となります。 (出典: 葬式 代 相続 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
