セブンカード審査は厳しい?落ちる原因と通過の秘訣を徹底解説【2026年最新】
セブン-イレブンやイトーヨーカドー、デニーズなどのセブン&アイグループ各店で日常的に恩恵を受けられる「セブンカード・プラス」。日々の買い物で効率よくnanacoポイントを貯められる一枚として高い人気を誇る一方、SNSや口コミサイトでは「流通系なのに審査に落ちた」「思っていたより審査が厳しい」といった声が散見されます。
毎日使うコンビニやスーパーでお得になるカードだからこそ、申込みで否決される事態は避けたいところです。2026年における最新の与信トレンドを踏まえ、セブンカード・プラスの審査難易度の実態、落ちてしまう人の決定的な共通点、そして専業主婦や学生でも通過するための実践的な対策を金融取材の知見から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブンカード・プラスは流通系カードだが、審査は株式会社ジェーシービー(JCB)が担っているため、一般的な流通系よりも信用情報の精査が厳格に行われる。
- 要点2:審査落ちの主因は「信用情報機関CICの異動履歴」「多重申込みブラック」「キャッシング枠の設定による総量規制の抵触」に集中している。
- 要点3:専業主婦やパート・アルバイトでも世帯年収や申込内容の最適化(キャッシング枠0円設定など)を行うことで十分に審査通過を狙える。
【2026年最新】セブンカードの審査は本当に厳しいのか?難易度の実態と流通系の特徴
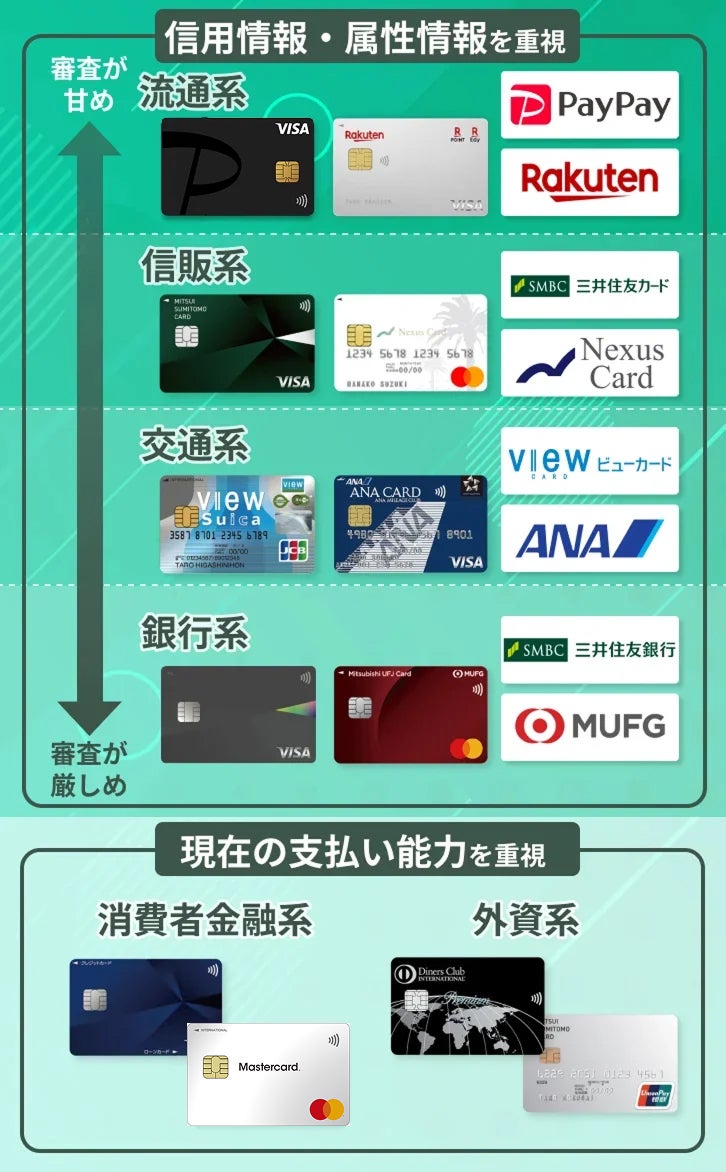
クレジットカードは一般的に「銀行系」「交通系」「信販系」「流通系」「消費者金融系」の5系統に分類され、セブンカード・プラスは商業施設やコンビニでの利用を主眼に置いた「流通系カード」に属します。流通系は顧客の囲い込みや店舗利用の促進を目的としているため、銀行系などに比べると間口が広い傾向にあるのは事実です。
それにもかかわらず「審査が厳しい」と囁かれる最大の理由は、カード発行および与信審査の委託先が大手国際ブランドの株式会社ジェーシービー(JCB)である点にあります。実質的なJCB審査難易度が適用されるため、機械的なスコアリング審査において信用情報や属性情報がシビアにチェックされます。
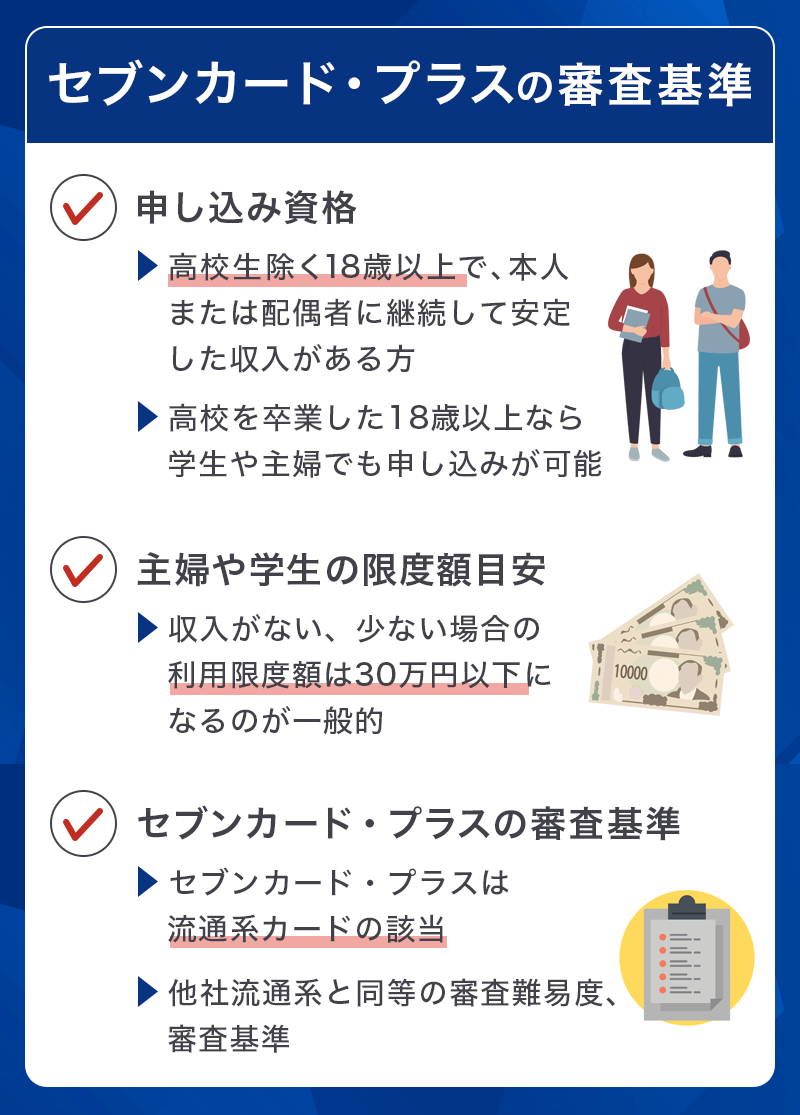
公式の申込資格は「18歳以上で本人または配偶者に継続して安定した収入のある方(高校生を除く)」と定められています。重要なのは年収基準と職業において高収入が求められているわけではないという点です。安定した収入があればパート・アルバイトはもちろん、配偶者に収入がある専業主婦申し込みも公式に対象として認められています。
セブンカード審査落ちの決定打|落ちる人の共通点と信用情報機関CICの壁
セブンカード・プラスの審査で否決されるケースには、明確なパターンが存在します。JCBの自動スコアリングシステムにおいて減点・即時否決となる主な要因は以下の3点です。
第一に、信用情報機関CICに傷がある場合です。過去2年以内のクレジットカードやカードローン、携帯電話端末の割賦払いで返済遅延を繰り返していると「異動情報(いわゆるブラック情報)」として記録されます。金融事故の記録が残っている状態では、いかに流通系カードであっても審査通過は極めて困難です。
第二に、短期間に複数のクレジットカードを申し込む多重申込みブラックの状態です。新規カードの申込履歴はCICに6か月間保存されます。短期間(目安として1〜2か月以内)に3枚以上のカードへ申し込むと、「資金繰りに困窮している可能性がある」と判定され、自動的に審査落ちリスクが跳ね上がります。
第三に、限度額とキャッシング枠の設定ミスです。クレジットカードのキャッシング枠は貸金業法の「総量規制(年収の3分の1を超える借入の禁止)」の対象となります。他社での借入額がすでに年収の3分の1に達している、あるいはそれに近い状態でキャッシング枠を希望して申し込むと、審査基準が急激に厳格化し否決の原因になります。
【徹底比較】主要流通系カードとの審査難易度・還元率・発行スピード
セブンカード・プラスと、競合する主要な流通系・信販系クレジットカードのスペックおよび審査傾向を比較検証します。
| カード名 | 審査会社・難易度目安 | 審査時間と発行日数 | 主な還元率・強み | 編集部の見解・評価 |
|---|---|---|---|---|
| セブンカード・プラス | 株式会社ジェーシービー (中〜標準) | オンライン申込:最短1週間〜2週間程度 | 通常0.5% / セブン&アイ各店最大1.0〜2.0% | JCB審査のため信用情報の精査は厳格。セブン系利用者には必須。 |
| イオンカードセレクト | イオンフィナンシャルサービス (標準・流通系) | アプリ即時発行:最短5分(店頭受取も可) | 通常0.5% / イオングループ1.0%以上 | 主婦層に特化した独自審査。スピード発行に強みがある。 |
| 楽天カード | 楽天カード株式会社 (標準・信販系) | 機械審査:数分〜数日(郵送約1週間) | 基本還元率1.0% / 楽天市場3.0%以上 | 間口の広さに定評がある。幅広い属性のユーザーが保有。 |
| 三井住友カード(NL) | 三井住友カード株式会社 (銀行系・標準) | 即時発行:最短10秒〜数分 | 対象コンビニ・飲食店で最大7.0%以上 | 高度なAI審査を採用。高還元だが銀行系としての基礎基準あり。 |
クレジットカード在籍確認と審査時間|職場連絡の実態と発行までの日数
申込み時に気になるのがクレジットカード在籍確認の有無です。結論から言うと、セブンカード・プラスにおいて勤務先へ電話がかかってくるケースは全体の1〜2割程度に留まります。
JCBの与信システムは、過去のクレジットカード利用履歴(クレジットヒストリー)や申込みフォームに入力された勤務先情報・固定電話番号・信用情報の照合によって機械的に本人の在籍を確認します。ただし、以下の条件下では職場へ電話が入る可能性が高くなります。
- 初めてクレジットカードを作る(クレヒスが一切存在しないスーパーホワイト)
- 転職したばかりで勤続年数が1年未満
- 申込み内容に誤字・脱字や虚偽の疑いがある
- 短期間で居住地や勤務先が頻繁に変わっている
電話がかかってくる場合でも、担当者は会社名ではなく個人名を名乗り、プライバシーに配慮して「〇〇様はいらっしゃいますでしょうか」と尋ねるのみです。本人が不在でも「本日は席を外しております」「休みをいただいております」といった回答が同僚から得られれば、その時点で在籍確認は完了します。
審査時間と発行日数については、オンラインで銀行口座の設定まで完了させた場合、通常2〜3営業日で審査結果メールが届き、カード本体は申込みから約1〜2週間で手元に届きます。即日発行に対応しているデジタルカードと比較すると発行までの日数はやや長めであるため、買い物の予定がある場合は余裕を持って申し込む必要があります。
【実態検証】利用者の生の声と評判|専業主婦・パート・学生の通過事例
金融コミュニティやSNSに寄せられた実際のユーザーレビューを検証すると、世間で言われる「審査が厳しい」という評判の背景には誤解が含まれていることが浮き彫りになります。
実際に可決されたユーザーの声を分析すると、専業主婦や学生の通過率は極めて高い水準を維持しています。専業主婦の場合、本人の年収を「0円」と入力しても、配偶者の年収・勤務先を正確に記入し、世帯全体としての支払い能力を証明できれば問題なく可決されます。
一方で、否決された事例で目立つのは「年収300万〜400万円の会社員がキャッシング枠50万円を希望して申し込んだケース」や「携帯電話本体の分割払いを2か月滞納していたケース」です。属性(職業や年収)の優劣ではなく、金融事故の有無と申込内容の設計ミスが合否を決定づけているのが実態です。
セブンカードプラス評判の多くは、「イトーヨーカドーのハッピーデー(8のつく日)での5%割引」や「nanacoへのオートチャージでポイントが二重取りできる点」に集中しています。普段の生活圏がセブン-イレブンやイトーヨーカドーにあるユーザーにとっては、可決後の実利が非常に大きいカードと言えます。
審査通過のコツと盲点|確実にセブンカード・プラスを手に入れる5つの対策
セブンカード・プラスの審査を確実に突破するために、申込者が実践できる審査通過のコツを5つのポイントに整理しました。
- キャッシング枠を「0円(希望なし)」に設定する:
これが最も効果的な対策です。キャッシング枠を希望すると貸金業法に基づく審査が追加され、審査落ちリスクが跳ね上がります。買い物専用(ショッピング枠のみ)として申し込むことで、割賦販売法のみの審査となりハードルが下がります。 - 申込フォームの入力情報を正確に入力する:
氏名、住所の番地、勤務先の電話番号(代表番号だけでなく代表直通や部署番号)、年収の記入ミスは致命的です。故意の虚偽申告はもちろん、単純な誤入力であってもスコアリングシステムで不審情報として弾かれる原因になります。 - 短期間の多重申込みを避ける:
過去6か月以内に他社カードを複数申し込んでいる場合は、最後の申込みから半年が経過し、CICから申込履歴が消えるのを待ってから手続きを行ってください。 - 他社借入や分割払いの延滞を解消しておく:
現在利用しているカードローンやリボ払い残高がある場合は、可能な限り繰り上げ返済を行い、直近の延滞を絶対に起こさない状態で申込みに臨みます。 - オンライン口座設定(WEB完結)を利用する:
申込み時に引き落とし口座をオンラインで設定すると、本人確認の手続きがスムーズになり、郵送書類のやり取りが発生しないため審査の通過スピードも向上します。
一般に知られていない盲点とネットの誤解
セブンカード・プラスに関して、ネット上で広く信じられている誤解が2点あります。
1つ目は「流通系だからブラックでも通る」という極端な誤解です。前述の通り、JCBが審査を行っているため、信用情報に「異動」が記録されている状態での通過はまずあり得ません。審査が甘いクレジットカードというものは存在せず、それぞれの発行会社が定める明確なリスク許容度に基づいて合否が判定されます。
2つ目は「nanacoポイント還元率」に関する誤認です。セブンカード・プラスの通常還元率は0.5%(200円につき1ポイント)であり、決して高還元とは言えません。しかし、セブン-イレブンやイトーヨーカドー、ヨークマートなどの対象店舗で利用することでポイント還元率が2倍(1.0%)になり、特定商品のボーナスポイントやチャージ時のポイント加算(0.5%)を組み合わせることで実質還元率が大きく跳ね上がる設計になっています。街中どこでも高還元なカードを求める人よりも、セブン&アイ系列に特化して使う人に最適化されたカードです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
クレジットカードの選定において最も避けるべきは、「自分のライフスタイルや信用状態に合致しないカードに申し込んで審査落ちの傷を作ること」です。以下の判断基準を参考に、申込みの可否を見極めてください。
【即座に申し込むべき人】
- セブン-イレブン、イトーヨーカドー、ヨークフーズなどを週に2回以上利用する
- nanacoへのチャージで効率的にポイントを貯めたい
- 専業主婦や学生で、世帯年収をもとに生活圏のカードを作りたい
- 過去2年間に滞納や延滞がなく、クリーンな信用情報を維持している
【申込みに慎重になるべき人】
- 直近2年以内に支払いの長期延滞や債務整理の履歴がある(CICに異動情報がある)
- 過去半年以内に3枚以上のクレジットカードに新規申込みをしている
- コンビニやスーパーはローソンやファミリーマート、イオン系列をメインに使う
- 即日発行で今すぐバーチャルカード番号を取得して買い物がしたい
【セブン カード 審査 厳しい】に関するよくある質問(FAQ)
Q1:専業主婦やパート、学生でもセブンカード・プラスの審査に通りますか?
A1:十分に通過可能です。申込条件は「本人または配偶者に継続して安定した収入のある方」となっているため、専業主婦は配偶者の年収情報を正しく記載することで審査対象になります。学生(高校生を除く18歳以上)やパート・アルバイトの方も、キャッシング枠を0円にして申し込むことで可決される事例が多数報告されています。
Q2:在籍確認の電話は職場にかかってきますか?
A2:原則として、申込み内容や信用情報に問題がなければ電話がかかってくる可能性は低いです(全体の1〜2割程度)。もし電話がある場合でも、審査担当者の個人名でプライバシーに配慮して行われるため、同僚にクレジットカードの申込みであることが露呈するリスクは極めて低いです。
Q3:審査結果は何日でわかりますか?落ちたときの連絡方法は?
A3:オンライン申込みの場合、最短で翌日〜3営業日程度で登録したメールアドレス宛に合否通知が届きます。審査落ちの場合もメールにて「ご希望に沿えない結果となりました」という旨の連絡が入ります。カード本体は可決後、約1〜2週間で簡易書留または本人限定受取郵便にて郵送されます。
Q4:一度審査に落ちてしまった場合、再申込みはいつから可能ですか?
A4:前回の申込日から最低でも6か月以上空けてから再申込みを行うのが鉄則です。クレジットカードの申込履歴は信用情報機関(CIC)に6か月間記録されるため、その期間内に再申込みをしても「申込みブラック」として即座に弾かれる可能性が高くなります。半年待つ間に他社借入の整理やクレヒスの改善を行ってください。
まとめ:正しい対策でセブンカード・プラスの審査を突破しよう
セブンカード・プラスは、JCBが厳正な与信審査を担当していることから「流通系だから誰でも簡単に作れる」というわけではありません。しかし、その審査基準は決して不条理なものではなく、安定した収入やクリーンな信用情報があれば、専業主婦やパート・アルバイトを含め幅広く門戸が開かれています。
審査落ちを防ぐ最大のポイントは、「キャッシング枠を0円に設定すること」「申込み内容の正確な記入」「多重申込みの回避」の3点です。生活圏でnanacoポイントを効率よく貯め、イトーヨーカドーやセブン-イレブンでの買い物をよりお得にするために、万全の準備を整えて申込みを進めてください。 (出典: セブン カード 審査 厳しい(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
