建更満期金の確定申告は必要?一時所得の計算と不要になる条件を解説
JA共済の「建物更生共済(通称:建更・むてきなど)」が満期を迎え、まとまった満期共済金が口座に振り込まれた際、多くの加入者が直面するのが「このお金は確定申告が必要なのか」「税金はどのくらい引かれるのか」という疑問です。長年にわたって掛金を積み立ててきた大切な資産だからこそ、税務上の手続きで損やペナルティを被る事態は何としても避けなければなりません。
建更の満期金は、原則として「一時所得」として扱われますが、税金の計算構造を正しく理解していれば、確定申告が完全に不要となるケースも珍しくありません。一方で、契約形態の違いによって思わぬ高額の贈与税が課されたり、税務署からの「お尋ね」で追徴課税を受けたりするリスクも潜んでいます。本稿では、税理士の監修視点と最新の税務実務に基づき、満期共済金の税金計算から申告不要の判断基準、確定申告書の具体的な書き方まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:建更の満期金は「(満期金-総払込掛金-特別控除50万円)× 1/2」で計算され、差益が50万円以下なら所得税・住民税ともに確定申告は不要。
- 要点2:会社員などの給与所得者は、一時所得の課税対象額(1/2後)が20万円以下であれば所得税の申告は不要だが、住民税の別途申告が必要となるケースに注意。
- 要点3:「契約者(掛金負担者)」と「満期金受取人」が異なると一時所得ではなく贈与税の対象となり、税負担が跳ね上がる危険がある。
【結論】建更の満期金で確定申告が必要な人・不要な人の境界線
建物更生共済の満期共済金を受け取った場合、確定申告が必要かどうかは「手元に残った純粋な利益の額」と「本人の就労・収入状況」によって明確に分かれます。まずは自身がどの区分に該当するのか、以下の判断基準で確認してください。
建更の満期返戻金は、税法上一時所得に分類されます。一時所得には年間最高50万円の特別控除が認められているため、受け取った満期共済金からこれまで支払った掛金の総額を差し引いた金額(差益)が50万円を超えない限り、課税対象となる所得そのものが発生しません。
具体的には、以下の3つのパターンで申告要否が判定されます。
- 【パターン1:完全に申告不要な人】
「満期共済金 - 払込共済掛金総額」が50万円以下の場合。一時所得がゼロになるため、所得税の確定申告も住民税の申告も一切必要ありません。 - 【パターン2:所得税は不要だが住民税申告が必要な人】
給与所得者(年末調整済みの会社員など)で、一時所得の計算結果(特別控除50万円を引いた後の金額をさらに1/2にした額)が20万円以下の場合。国の所得税の確定申告は免除されますが、お住まいの市区町村へ住民税の申告を行う義務が残ります。 - 【パターン3:確定申告が必須となる人】
一時所得の課税対象額が20万円を超える給与所得者、または自営業・フリーランス・無職などで一時所得が発生した人。翌年2月16日から3月15日までの確定申告期間中に税務署へ申告書を提出しなければなりません。
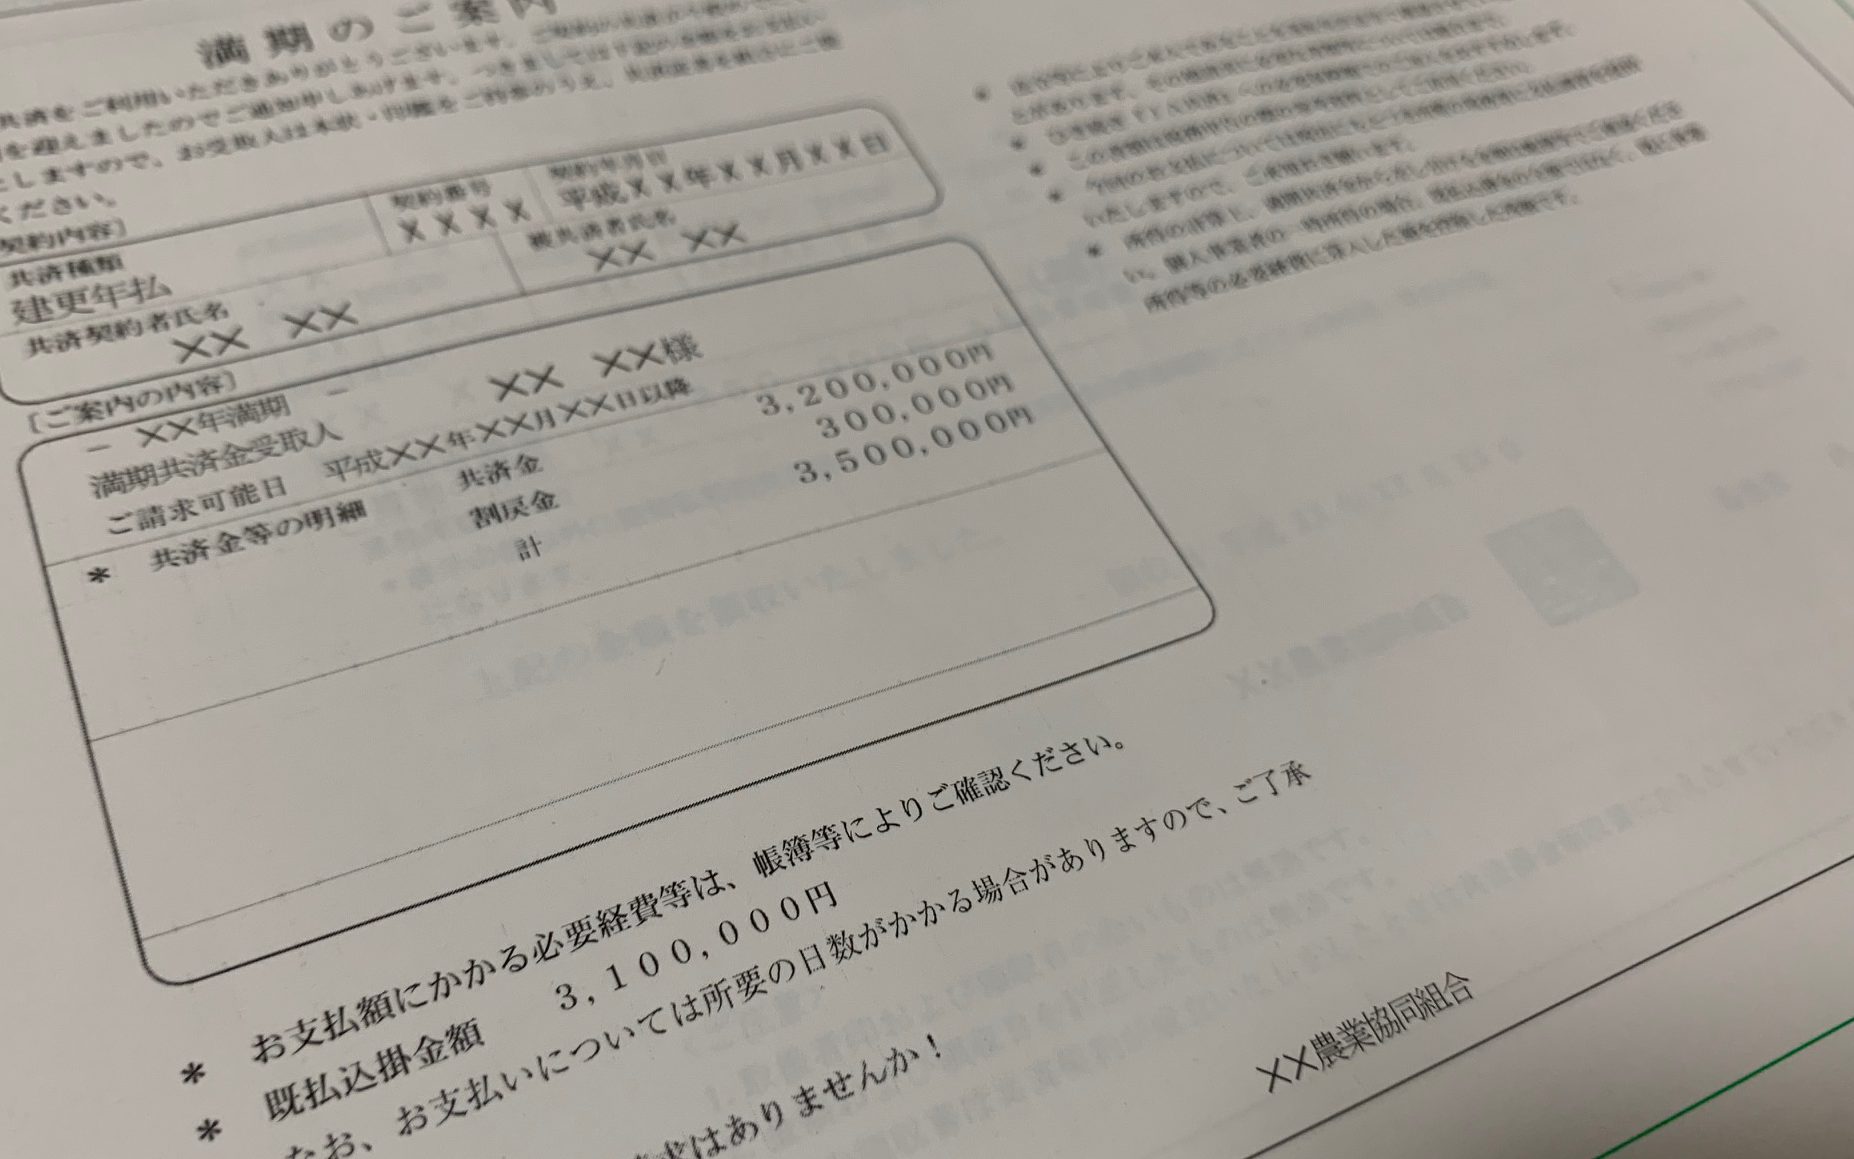
【税金計算シミュレーション】建物更生共済の満期返戻金と一時所得のリアルな試算
建更の満期金にかかる税金を正しく把握するために、一時所得の計算式と具体的なシミュレーションを確認しておきましょう。建物更生共済の満期金は、生命保険の一時払養老保険のような「源泉分離課税(20.315%の天引き)」ではなく、受取時には税金が源泉徴収されずに全額が振り込まれる仕組みになっています。そのため、自身で税額を算出して納税資金を準備しておく必要があります。
一時所得の計算式は以下の通りです。
課税対象となる一時所得の金額 =(満期共済金 - 払込共済掛金総額 - 特別控除50万円)× 1/2
ここで重要なのは、他の生命保険の満期金や解約返戻金、懸賞の当選金など、その年に他の一時所得がある場合はそれらをすべて合算した上で50万円を控除する点です。以下の表で、満期受取額と掛金に応じた具体的な課税所得と申告要否を比較しました。
| 試算ケース | 満期共済金 / 払込掛金 | 一時所得の計算結果 | 確定申告の要否(給与所得者の場合) |
|---|---|---|---|
| ケースA(少額差益) | 満期金:300万円 掛金総額:270万円(差益30万円) | 30万円 - 50万円 ≦ 0円 課税所得:0円 | 申告不要 (所得税・住民税ともに手続き不要) |
| ケースB(20万以下基準) | 満期金:500万円 掛金総額:420万円(差益80万円) | (80万円 - 50万円)× 1/2 課税所得:15万円 | 所得税は申告不要 ※ただし自治体への住民税申告は必須 |
| ケースC(高額満期金) | 満期金:1,000万円 掛金総額:800万円(差益200万円) | (200万円 - 50万円)× 1/2 課税所得:75万円 | 確定申告が必須 給与等と合算して総合課税される |
長期契約の建更では、予定利率が高かった過去の契約を除き、近年の契約では差益が数十万円程度に収まるケースも多く見られます。その場合、50万円の特別控除と2分の1圧縮の恩恵により、実際の税負担は想像以上に軽微で済むことが分かります。
【実態検証】「税務署にバレない」は完全な誤解!支払調書が届く仕組みと現場のリアル
インターネット上の掲示板やSNSでは時折、「建更の満期金は共済だから税務署に把握されない」「少額なら申告しなくても連絡は来ない」といった無責任な言説が散見されます。しかし、これは税務行政の実態を無視した極めて危険な誤解です。
税法上の規定により、JA共済などの共済事業体や保険会社は、1回の支払金額が100万円を超える満期共済金・解約返戻金を支払った場合、受取人の氏名・住所・支払金額・既払込掛金額などを記載した「支払調書」を所轄の税務署へ提出する法的義務を負っています。
税務署の資産課税部門や個人課税部門は、提出された支払調書データを納税者の確定申告データと電子的に突合(名寄せ)しています。申告漏れがある場合、満期金を受け取った直後ではなく、1年〜2年が経過した忘れた頃に「お尋ね(お尋ね文書)」や「税務相談のご案内」が自宅に届くのが通例です。
税務署からの指摘を受けてから修正申告を行った場合、本来納めるべき本税に加えて、年利加算される延滞税や過少申告加算税(10%〜15%)、悪質とみなされた場合の重加算税(最大40%)がペナルティとして課されます。「支払調書が税務署に送られている」という前提に立ち、要件に該当する場合は必ず期日内に適正な申告を行うことが最大の自衛策です。

一般に知られていない盲点|「契約者と受取人が違う」と発生する高額な贈与税の罠
建更の満期金において、最も注意しなければならない税務上の落とし穴が「契約者(掛金負担者)」と「満期金受取人」の名義の不一致です。契約形態によって課される税金の種類が根本から変わり、納税額に数百万円単位の差が生じる事例が後を絶ちません。
税法では、「誰が掛金を支払っていたか」と「誰がお金を受け取ったか」の関係性によって課税区分を以下のように厳格に区別しています。
- 契約者(掛金負担者)= 満期金受取人(例:夫が掛金を払い、夫が受取):
自らの拠出金が戻ってきた扱いとなるため「一時所得」(特別控除50万円+1/2課税の優遇あり)。 - 契約者(掛金負担者)≠ 満期金受取人(例:夫が掛金を払い、妻や子が受取):
夫から妻や子へ資産が無償移転したとみなされ「贈与税」の対象。
贈与税は、一時所得のような「掛金の控除」や「1/2圧縮」が一切適用されません。年間110万円の基礎控除を超える満期受取額の全額に対して、最高55%に達する極めて高い累進税率が課されます。
例えば、掛金総額800万円を夫が支払い、1,000万円の満期共済金を妻が受け取った場合、一時所得であれば課税対象は75万円(税額は数万〜十数万円程度)で済みますが、贈与税扱いになると「1,000万円 - 110万円 = 890万円」に対して贈与税が計算され、170万円以上の贈与税が課されることになります。満期を迎える前に、必ず手元の共済証書で契約者と受取人の名義関係を確認してください。
【2026年最新】確定申告書の一時所得の書き方と住民税申告の必須知識
実際に確定申告が必要となった場合、国税庁の「確定申告書等作成コーナー」やマイナポータル連携を利用すれば、自宅のスマートフォンやPCから短時間で手続きが完了します。JA共済から送付される「満期共済金のお支払いのご案内」と「共済金支払調書(控)」をお手元に用意してください。
確定申告書への具体的な記入ステップ
- 収入金額等の入力:
確定申告書第一表の「収入金額等」にある「一時」の欄に、受け取った満期共済金の総額を入力します。 - 必要経費の入力:
その満期金を得るために支払った既払込共済掛金の累計額を入力します。 - 所得金額の自動計算:
システム上で「(収入金額 - 支払掛金 - 50万円)× 1/2」が自動計算され、第一表の「所得金額等」の「一時」欄へ反映されます。 - 給与や年金との合算:
源泉徴収票の数値を入力し、他の所得と合算して最終的な所得税額が算出されます。
所得税申告不要(20万円以下)時の「住民税申告」の手順
給与所得者で一時所得の課税対象額が20万円以下に収まり、国の確定申告を行わない場合でも、お住まいの市区町村の税務課窓口へ「住民税の申告書」を提出する義務があります。自治体のホームページから住民税申告書をダウンロードし、共済金の支払通知書コピーを添付して郵送または窓口で提出します。これを怠ると、後日自治体から課税漏れの指摘を受ける原因となるため確実に済ませておきましょう。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
建更の満期金を契機として、その後の家計設計や保険見直しを成功させるための判断基準を整理しました。
- 【満期金をそのまま住宅修繕等に充当すべき人】
築年数が経過した自宅の外壁塗装、屋根修繕、耐震補強などの予定がある世帯。満期金を生活資金や目的外消費に流客させず、本来の建物保全という建更の目的に直結させることで、将来の突発的な修繕出費を確実に防ぐことができます。 - 【契約更新や再加入に慎重になるべき人】
「貯蓄型だから」という理由だけで同内容の建更へ安易に再加入を検討している世帯。低金利環境下における積立型共済は掛金負担が重く、資金が長期間拘束されるデメリットがあります。掛け捨て型の火災保険・地震保険と、新NISA等の流動性・利回りの高い資産形成手段を切り分けて運用する方が、トータルの家計防衛力が高まるケースが多く存在します。

【建 更 満期 確定 申告】に関するよくある質問(FAQ)
Q1:建更の満期共済金から税金はすでに天引き(源泉徴収)されていますか?
A1:天引きされていません。建物更生共済の満期金は、生命保険の一時払養老保険などと異なり、源泉徴収されずに全額が口座へ振り込まれます。そのため、一時所得の計算を行って課税対象となる利益が出た場合は、翌年の確定申告時期にご自身で申告・納税手続きを行う必要があります。
Q2:過去に台風や地震で受け取った共済金(損害共済金)は、満期金の税金計算に影響しますか?
A2:原則として影響しません。自然災害や火災等によって受け取った損害共済金・事故共済金は、実損填補の性質を持つため非課税所得として扱われます。ただし、損害共済金を受け取ったことで共済契約が一部減額・消滅している場合、満期時に差し引くことができる「払込掛金総額」の計算が変動することがあるため、正確な既払込掛金額はJA共済から届く通知書で確認してください。
Q3:満期共済金を受け取ると、翌年の健康保険料や介護保険料は上がりますか?
A3:確定申告を行った場合、自営業者や退職者が加入する「国民健康保険」や「後期高齢者医療制度」、および「介護保険料」は、総所得金額をベースに算定されるため翌年度の保険料が上がることがあります。一方、会社員が加入する健康保険組合や協会けんぽの保険料は給与(標準報酬月額)ベースで計算されるため、一時所得による保険料の引き上げはありません。
まとめ:今後の動向と失敗しないための判断基準
JA共済の建物更生共済における満期金は、税法上の基本構造である「特別控除50万円」と「2分の1課税」の仕組みを正しく把握していれば、過度な不安を抱く必要はありません。差益が50万円以下であれば完全に申告不要であり、給与所得者の20万円以下ルールに該当する場合も、所得税申告の免除と住民税の適切な申告を正しく切り分けることで法令順守と節税を両立できます。
しかしながら、「支払調書による税務署への確実なデータ送信」と「受取人名義の違いによる高額な贈与税リスク」という2大リスクだけは決して軽視できません。満期通知書が手元に届いたら、まずは掛金総額と受取人名義を精査し、自身の課税区分を確定させることが賢明な資産管理の第一歩となります。 (出典: 建 更 満期 確定 申告(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
