株主総会の決算承認は不要?報告で済む条件と2026年最新実務
毎年の決算期が近づくと、企業の総務・法務や経営陣を悩ませるのが「定時株主総会に向けた決算承認の手続き」です。多くの企業では「株主総会で計算書類を承認してもらうのが当たり前」と考えられがちですが、実は会社法の規定により、株主総会での決算承認が法的に不要となり「報告のみ」で完結するケースが存在します。
自社が「承認」を求めるべきなのか、それとも「報告」だけで足りるのかを正確に把握していないと、株主総会の招集通知や議案作成、当日の議事進行で重大なミスを招きかねません。本記事では、決算承認と報告の決定的な違いから、実務スケジュール、万が一の否決リスク、さらには2026年現在の最新実務動向まで、企業法務の最前線に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「会計監査人設置会社」かつ「監査役等の無適正意見」がある場合、計算書類は株主総会での承認が不要となり「報告事項」として扱われる(会社法第439条)。
- 要点2:非公開会社や会計監査人を置いていない企業では、原則通り会社法第438条に基づき株主総会の「決議事項(普通決議)」として承認を得る必要がある。
- 要点3:剰余金の配当や電子提供制度、サステナビリティ開示など、2026年の会社法最新実務に合わせた正確なスケジュール管理と議事録作成が不可欠である。
【承認と報告の違い】株主総会で決算承認が「不要」になる法的条件
株主総会において、決算書類(計算書類)を「決議事項」として承認してもらう必要があるのか、それとも「報告事項」として株主に説明するだけでよいのか。この分岐点は、会社法第438条と第439条の適用要件によって明確に分かれています。
原則として、会社法第438条第2項に基づき、取締役は定時株主総会に計算書類を提出し、その承認を受けなければなりません。中小企業や非上場企業など、会計監査人を設置していない大半の会社はこの原則通りに進行します。
一方で、以下の2つの条件を同時に満たす企業は、計算書類の承認が株主総会から「取締役会」へと移行し、株主総会では報告するだけで法的手続きが完了します。
- 条件1:会計監査人設置会社であること(上場企業や会社法上の大会社など)
- 条件2:会計監査人および監査役(または監査役会・監査等委員会・監査委員会)の監査報告において、計算書類が法令・定款に従い適正に作成されている旨の意見(無適正意見)を得ていること
この特例(会社法第439条)が適用される場合、計算書類の内容そのものは取締役会の決議によって確定します。株主総会ではその内容を報告するだけで足りるため、株主総会当日に計算書類の承認議案を諮る必要はありません。実務上、この「承認と報告の違い」を混同して招集通知を作成してしまうケースが散見されるため、自社の機関設計に応じた正確な見極めが極めて重要です。
【実務フロー】定時株主総会における計算書類の承認・スケジュール
定時株主総会に向けた一連の決算承認手続きは、タイトなスケジュールの中で極めて厳格な法令順守が求められます。一般的な3月決算企業をモデルとした標準的な実務フローは以下の通りです。
① 計算書類および附属明細書の作成(4月〜5月上旬)
経理部門が主導し、貸借対照表、損益計算書、株主資本等変動計算書、個別注記表などの計算書類を作成します。
② 監査役・会計監査人による監査(5月中旬)
作成された計算書類を監査役に提出し、監査を受けます。会計監査人設置会社では会計監査人監査報告および監査役会監査報告を受領します。
③ 取締役会による決算承認および総会招集決定(5月下旬)
取締役会を開催し、計算書類の承認(または総会提出の承認)、定時株主総会の招集、日時・場所・議題などを正式に決議します。
④ 招集通知の発送・電子提供(5月下旬〜6月上旬)
公開会社では総会開催日の2週間前までに招集通知を発送します。電子提供制度の適用対象企業は、原則として3週間前までにウェブサイト等へ情報を掲載しなければなりません。
⑤ 定時株主総会の開催(6月下旬)
非会計監査人設置会社では「計算書類の承認に関する件」を決議し、会計監査人設置会社では計算書類の内容を「報告」します。
【剰余金の配当】決算承認とセットで行う配当決議の注意点
決算承認と同時に多くの企業で議題に上がるのが「剰余金の配当(利益配当)」です。配当決定の権限についても、企業の定款規定や機関設計によって扱いが大きく異なります。
原則として、会社法第454条に基づき、剰余金の配当は株主総会の普通決議によって効力を生じます。したがって、計算書類自体が取締役会承認で「総会報告事項」となっている上場企業であっても、配当議案については「総会決議事項」として株主の賛否を問うケースが少なくありません。
ただし、以下の要件を満たし、定款に「剰余金の配当等を取締役会決議によって定めることができる」旨の定めを置いている会社(会社法第459条第1項)は、配当の決定も取締役会の権限とすることができます。
- 会計監査人設置会社であること
- 取締役の任期が1年以内であること(監査役会設置会社等の場合)
- 業務執行の決定機関として取締役会が機能していること
自社の定款がどちらの設計を採用しているかによって、総会議案として配当承認を上程すべきか、あるいは配当結果を報告事項に留めるべきかが決まります。実務担当者は定款の条文を事前に必ず再確認してください。
【否決のリスクと対策】万が一、決算承認が否決されたらどうなるのか?
計算書類の承認が「株主総会の決議事項」となっている非公開会社や中小企業において、仮に総会で承認議案が否決された場合、企業運営には深刻な法的リスクと混乱が生じます。
計算書類が否決されると、法的に決算が確定していない未確定状態に陥ります。その結果、剰余金の配当を行うことができなくなるだけでなく、税務申告における確定決算主義(法人税法第74条)との関係で税務上の取り扱いに疑義が生じるリスクがあります。また、取締役は計算書類の再作成や修正を行い、臨時株主総会を招集して再度承認を求めなければなりません。
さらに、大株主との対立が原因で否決された場合、取締役に対する不信任の意思表示とみなされ、役員解任請求や代表取締役の責任追及訴訟へ発展するケースもあります。
否決リスクを回避するためには、総会前の段階で主要株主に対して決算内容を丁寧に事前説明し、事前の委任状回収や議決権行使状況を綿密にトラッキングする根回しが不可欠です。
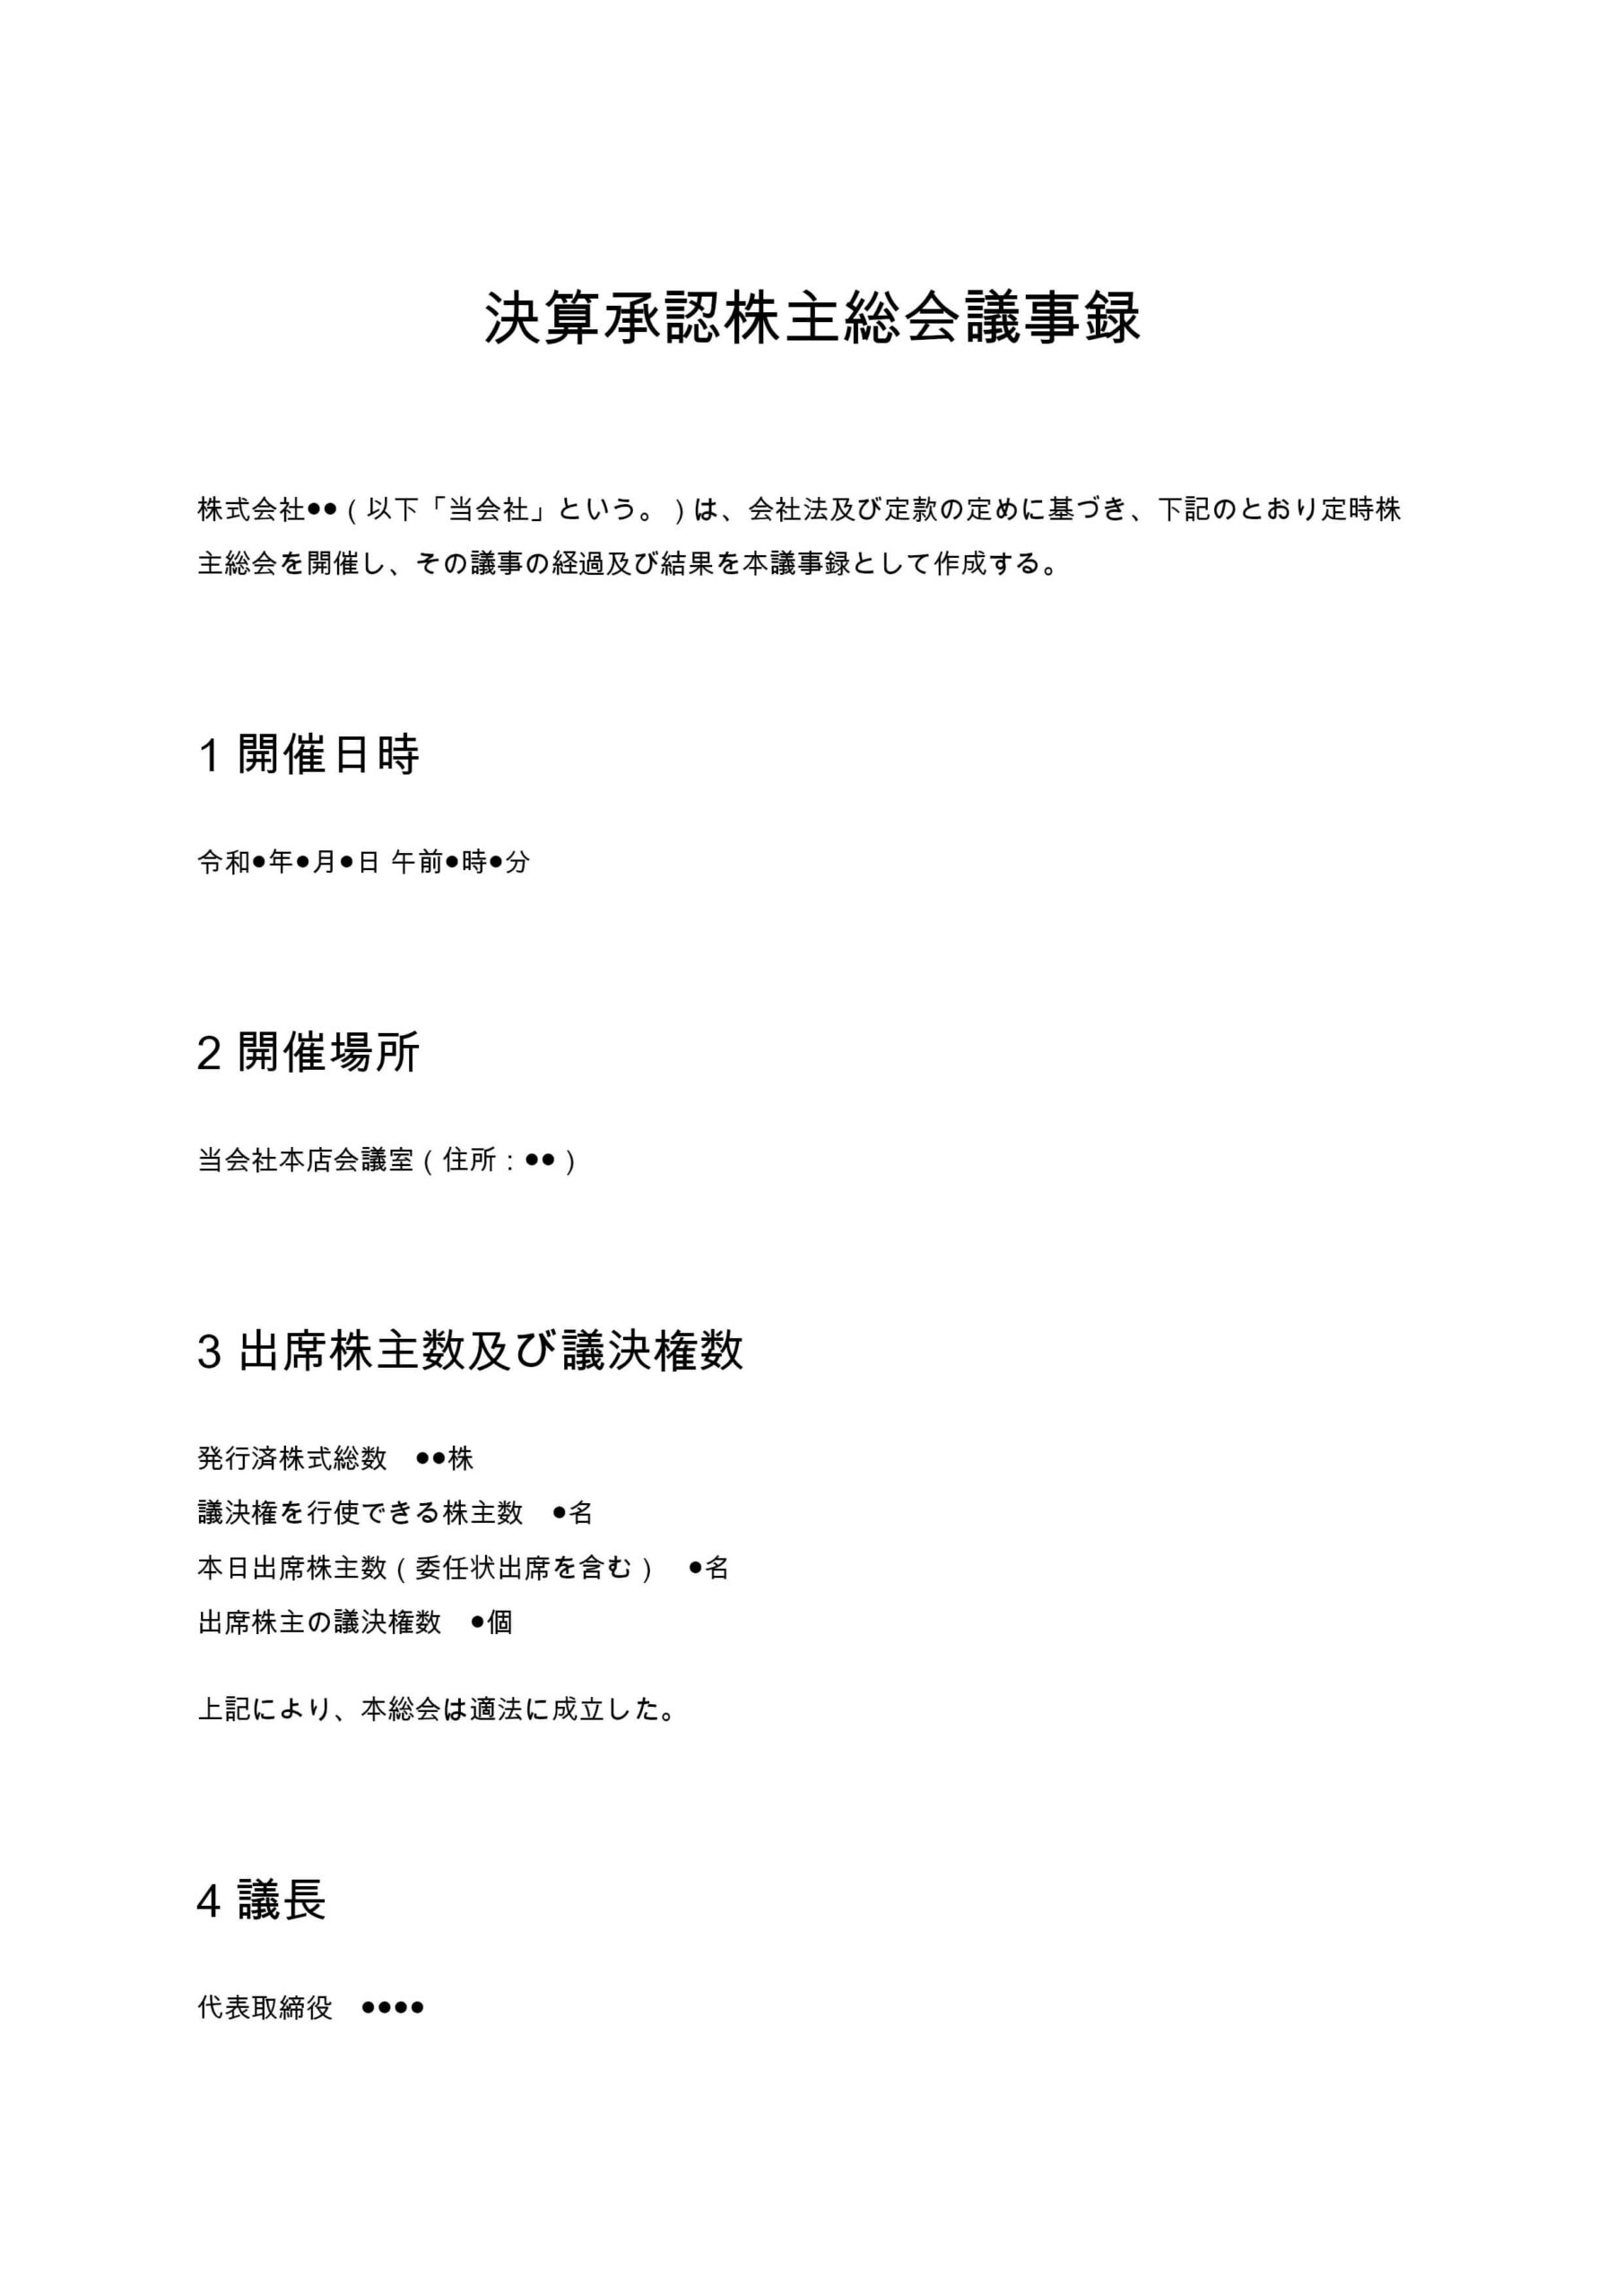
【実務で使える】決算承認に関する取締役会・株主総会議事録の記載例
法務局への登記申請や税務署への提出書類としても重要となるのが、承認手続きを証明する「議事録」の正確な作成です。実務でそのまま活用できる記載のエッセンスを紹介します。
【計算書類を総会承認とする中小企業の株主総会議事録(抜粋例)】
第1号議案 第○期計算書類承認の件
議長は、当期(自 2025年4月1日 至 2026年3月31日)における事業の経過およびその成果ならびに計算書類(貸借対照表、損益計算書、株主資本等変動計算書および個別注記表)の内容を詳細に説明し、監査役○〇〇〇氏より適正妥当である旨の監査報告がなされた。次いで議長が本議案を議場に諮ったところ、満場一致(または出席株主の議決権の過半数の賛成)をもって原案どおり承認可決された。
【計算書類を総会報告とする大企業の株主総会議事録(抜粋例)】
報告事項
1. 第○期(自 2025年4月1日 至 2026年3月31日)事業報告、連結計算書類ならびに会計監査人および監査役会の連結計算書類監査結果報告の件
2. 第○期(自 2025年4月1日 至 2026年3月31日)計算書類報告の件
本件は、上記各書類の内容およびその監査結果について、議長より詳細に報告がなされた。
このように、「承認可決された」のか「報告がなされた」のかによって議事録の記載文言は完全に異なります。登記実務や税務監査で不備を指摘されないよう、自社の区分に合致した正しい記載を徹底してください。
【2026年最新】会社法実務とデジタル化に伴う決算手続きの重要ポイント
2026年の企業法務を取り巻く環境は、デジタル技術の浸透と開示基準の高度化により急速に変化しています。特に以下の3点は、現代の定時株主総会運営において見落としてはならない実務トレンドです。
① 株主総会資料の「電子提供制度」の完全定着
上場企業に義務付けられている電子提供制度は、運用開始から年数が経過し、実務運用の標準化が進みました。招集通知発送の3週間前までに自社ウェブサイトや東証の適時開示端末に計算書類をアップロードする必要があり、開示スケジュール全体の早期化が強く求められています。
② バーチャル株主総会(ハイブリッド型・完全バーチャル型)の普及
オンラインを活用した株主総会が一般化する中、決算報告や質疑応答の透明性がより重視されています。通信障害時の決議の有効性担保や、事前質問への回答プロセスなど、デジタル前提の総会運営マニュアルの整備が不可欠です。
③ 非財務情報(サステナビリティ開示)と計算書類の一体化
気候変動対応や人的資本に関する情報開示が有価証券報告書だけでなく事業報告にも波及しており、計算書類(財務数値)の背景にある非財務ストーリーを総会の場でいかに株主へ分かりやすく報告できるかが、経営陣の信頼性に直結しています。
【株主 総会 決算 承認】に関するよくある質問(FAQ)
Q1:定時株主総会で計算書類の承認を忘れてしまった場合、どのようなペナルティがありますか?
A1:会社法第976条に基づき、取締役等に対して100万円以下の過料が科される可能性があります。また、決算が法的に確定していない状態となるため、配当が無効となったり、役員の任務懈怠責任を問われたりする法的リスクが生じます。速やかに臨時株主総会を開催して承認決議を行わなければなりません。
Q2:取締役会を設置していない小規模な合同会社や特例有限会社でも決算承認は必要ですか?
A2:特例有限会社は株式会社の一種であるため、原則として定時株主総会での計算書類の承認が必要です。一方、合同会社(LLC)には株主総会が存在しないため、定款の定めに従い「総社員の同意」や業務執行社員による計算書類の作成・承認手続きによって決算を確定させます。
Q3:決算書類の承認決議は、特別決議が必要ですか?
A3:いいえ、特別決議は不要です。計算書類の承認は普通決議(議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席株主の議決権の過半数の賛成)によって行われます。
まとめ:決算承認と報告の分岐点を見極めた確実な総会運営を
株主総会における決算手続きは、単なる形式的なセレモニーではありません。企業の1年間の経済活動を総括し、株主に対する説明責任を果たす根幹のプロセスです。
自社が「株主総会の決算承認が必要な会社」なのか、それとも「取締役会承認を経て株主総会では報告のみで足りる会社」なのかを法的に正しく整理することは、総会実務の第一歩です。2026年現在の電子提供制度や開示実務のスケジュールを正確に織り込み、綿密な準備のもとでミスのない定時株主総会運営を完遂してください。 (出典: 株主 総会 決算 承認(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
