なぜ厚生年金保険料は上がるのか?給与明細で手取りが減る原因と対策
秋の給与明細を開いた瞬間、「基本給は変わっていないのに、なぜか手取り額が減っている」と違和感を覚えた経験はないでしょうか。控除の項目をよく見ると、厚生年金保険料の引き落とし額が前月よりも跳ね上がっているケースは珍しくありません。物価高が家計を直撃する2026年現在、手取りの減少は生活設計に直結する切実な問題です。
給料そのものが大幅に上がったわけでもないのに、なぜ厚生年金保険料が高くなってしまうのか。その背景には、日本の社会保険制度が採用している独特の算定ルールや、年齢・法改正に伴う仕組みが存在します。給与明細の控除額が増えるカラクリと、手取りを守るために知っておくべきポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金保険料が上がる最大の引き金は、毎年4月・5月・6月の総支給額を基に決まる「標準報酬月額(定時決定)」の改定にある。
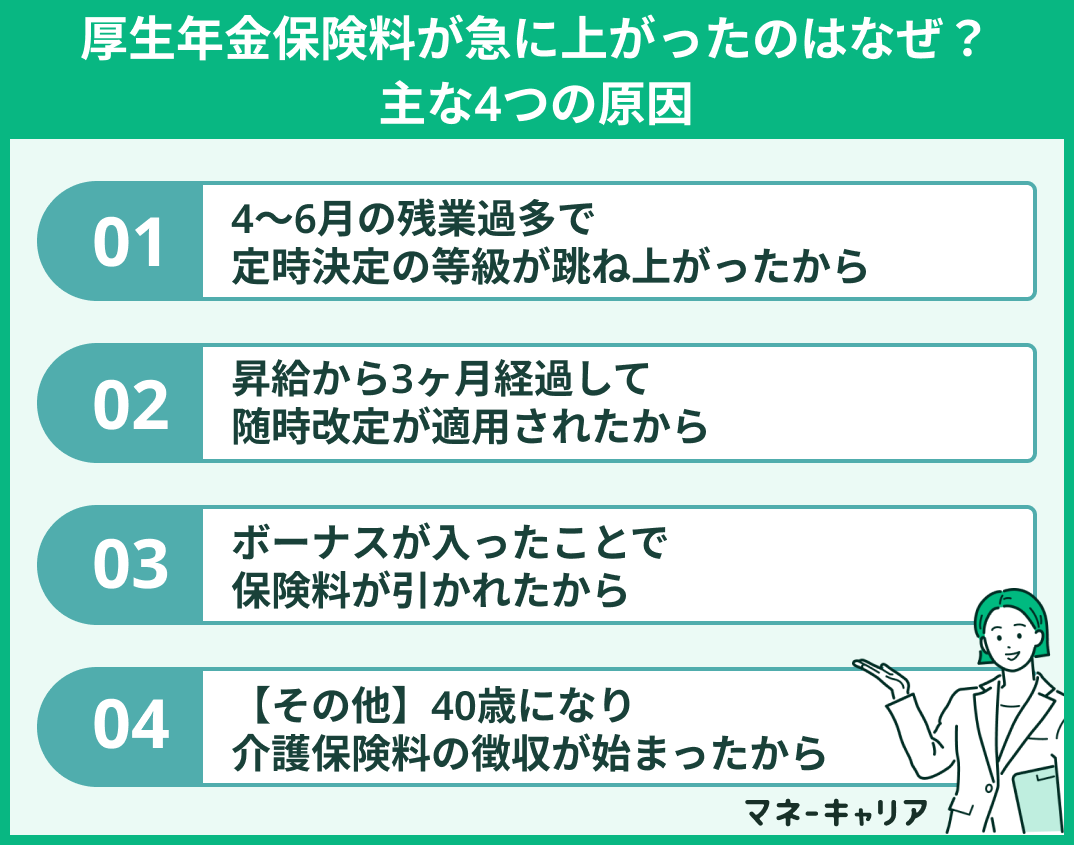
- 要点2:春先の残業代や手当の増加だけでなく、昇給に伴う「随時改定」や、40歳到達時に始まる介護保険料の加算も手取り減少の主因となる。
- 要点3:保険料率は18.3%(労使折半で実質9.15%)で固定されているが、制度改正による適用拡大や算定の仕組みを正しく把握することで手取りの急減リスクに備えられる。
【なぜ引かれる額が増える?】厚生年金保険料が上がる仕組みと標準報酬月額の正体
厚生年金保険料の金額は、毎月の実際の給与額に直接パーセンテージを掛けて計算しているわけではありません。毎月の計算を簡素化するため、給与を一定の幅で区切った「標準報酬月額」と呼ばれる等級表に当てはめて算出します。
日本の厚生年金保険における社会保険料 計算方法は、この標準報酬月額に共通の保険料率を乗じる形をとっています。現在の厚生年金 保険料率は18.3%で固定されており、これを会社と従業員が半分ずつ負担(労使折半)するため、個人の給与明細から控除されるのは9.15%です。
標準報酬月額は、1等級(8万8,000円)から現在の上限である32等級(65万円)までの32段階に分かれています。つまり、「給与が少し上がった」「残業代が多く支払われた」などの要因によってこの等級が1ランクでも上がると、翌年または翌月以降に天引きされる保険料が一気に跳ね上がり、結果として厚生年金保険料 手取り 減るという現象が起きます。
【4月・5月・6月の残業に注意】9月の給与明細で手取りが減る「定時決定」の罠
厚生年金保険料が上がる理由として最も典型的かつ多くの会社員が直面するのが、年に一度行われる「定時決定(算定基礎届)」です。
日本年金機構では、毎年4月・5月・6月の3カ月間に支払われた給与の平均額を計算し、その年の9月から翌年8月までの標準報酬月額を決定します。ここで極めて重要なのが、この3カ月の給与には基本給だけでなく、残業手当、休日出勤手当、通勤手当、役職手当などすべてが含まれる点です。
例えば、新年度の繁忙期である4月 5月 6月 残業が多くなり、残業代が数万円上乗せされて支給されたとします。すると、その3カ月間の平均額が高くなり、標準報酬月額の等級が引き上げられます。その結果、残業が落ち着いた秋以降(一般的に9月分または10月支給分の給料)になってから「給与明細 控除額 増えた」状態になり、手取りが急激に削られる事態に陥るわけです。
昇給したのに手取りが減った?「随時改定(月額変更届)」が起こる条件
定時決定の時期(4〜6月)以外であっても、保険料が突然高くなるケースがあります。それが「随時改定(月額変更届)」と呼ばれる仕組みです。
昇進やベースアップ、定期昇給などで基本給などの「固定的賃金」が変動した際、以下の3つの条件をすべて満たすと、年の途中であっても標準報酬月額が見直されます。
【随時改定が適用される3条件】
1. 基本給や役職手当などの「固定的賃金」に変動があった
2. 変動月から連続した3カ月間の給与平均を計算した際、従来の標準報酬月額から2等級以上の差が生じた
3. その3カ月間の各月において、支払基礎日数が17日(特定適用事業所の短時間労働者は11日)以上ある
例えば、4月に昇給して基本給が上がった場合、4月・5月・6月の給与実績をもとに7月から保険料が改定されます。わずかな昇給幅であったにもかかわらず、残業代などの非固定的賃金と重なって等級が2段階上がってしまうと、昇給 厚生年金 高くなる影響のほうが大きくなり、「昇給したのに以前より手取りが減ってしまった」という逆転現象が起こり得ます。
40歳からさらに引かれる!「介護保険料」の追加と年齢による負担増
厚生年金の項目そのものとは別に、社会保険料全体の控除額が増えて手取りを圧迫する大きな節目が「40歳への到達」です。
日本の社会保険制度では、40歳になった誕生月(1日生まれの場合は前月)から自動的に介護保険第2号被保険者となり、健康保険料に「介護保険料」が上乗せされて徴収されるようになります。これが介護保険料 40歳負担増の実態です。
給与明細上は健康保険料の引き落とし額が増加する形をとりますが、厚生年金保険料と合わせて毎月の天引き額が数千円単位で増えるため、「40歳を過ぎてから急に手取りが少なくなった」と感じる人が非常に多い要因となっています。
【2026年最新動向】社会保険の制度改正と「年収の壁」見直しが与える影響
現在、日本の年金制度を取り巻く環境は大きな変革期を迎えています。社会保険 制度改正 最新の動きとして特に注視されているのが、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大と、いわゆる年収の壁 厚生年金負担の議論です。
企業規模要件の段階的撤廃が進み、これまで扶養の範囲内で働いていたパートタイム労働者も、一定の賃金水準(月額8.8万円以上など)を満たすと厚生年金への加入が義務化される範囲が広がっています。これにより、新たに加入対象となった働き手は、給与から厚生年金保険料が引かれることで手取りが一時的に目減りします。
さらに、高所得層を対象とした厚生年金 保険料率 上限(現在の標準報酬月額32等級・65万円の上限見直し)に関する議論も継続しており、給与水準が高いビジネスパーソンにとっても将来的な負担増のリスクが潜在しています。
手取りを守るには?厚生年金保険料を無駄に跳ね上がらせない実践対策
法律で定められた社会保険料を意図的に逃れることはできませんが、制度の仕組みを正しく理解していれば、突発的な負担増を回避するコントロールは可能です。厚生年金保険料 抑える方法として、以下のポイントを把握しておくことが推奨されます。
① 3月〜5月の残業をできる限りセーブする
定時決定の基準となる「4〜6月支給分の給与」は、一般的に「3〜5月に働いた分の残業代」が反映されます。この時期の残業や休日出勤を可能な限り平準化し、他の月に分散させることで、標準報酬月額の跳ね上がりを防ぐことができます。
② iDeCo(個人型確定拠出年金)や企業型DCを活用する
iDeCoの掛金は全額が「小規模企業共済等掛金控除」の対象となり、所得税や住民税を大幅に軽減できます。社会保険料そのものを直接減らすわけではありませんが、税負担を減らすことで手取り全体の防衛につながります。
③ 「保険料増=将来の年金額アップ」という視点を持つ
引かれる保険料が増えることは短期的な手取り減少を意味しますが、厚生年金は支払った保険料と加入期間に応じて将来受け取れる「老齢厚生年金」の受給額が増額されます。また、万が一の際の「障害厚生年金」や「遺族厚生年金」の給付水準も手厚くなるため、単なる掛け捨てのコストではない点も理解しておく必要があります。
【厚生年金保険料が上がる理由】に関するよくある質問(FAQ)
Q1:4月・5月・6月の残業を減らせば、1年間の厚生年金保険料はずっと安くなりますか?
A1:はい。4〜6月支給の給与平均で決定された標準報酬月額は、原則としてその年の9月から翌年8月までの1年間適用されます。そのため、春先の残業を抑えて等級を低く維持できれば、1年間の保険料支払いを抑えることが可能です。ただし、年の途中で昇給などによる「随時改定」があった場合はその時点で再計算されます。
Q2:給料は1円も上がっていないのに、厚生年金保険料だけが高くなることはありますか?
A2:基本給が変わっていなくても、4〜6月に支払われた「通勤手当(定期代の支給方法)」や「残業代・休日手当」が増えていた場合、標準報酬月額が上がって保険料が増加します。また、40歳を迎えた月からは介護保険料が新たに加算されるため、手取りが減少します。
Q3:厚生年金保険料の上限額はいくらですか?
A3:厚生年金の標準報酬月額の上限は現在「第32等級(65万円)」に設定されています。そのため、月額報酬が63万5,000円以上の方はすべて32等級となり、個人負担額の上限は月額5万9,475円(全額で11万8,950円)で頭打ちになります。
Q4:手取りが減るのが嫌なので、厚生年金の加入を断ることはできますか?
A4:会社員として勤務し、加入要件(正社員、または週の所定労働時間が20時間以上等の基準を満たす短時間労働者)を満たしている場合、厚生年金への加入は法律上の義務です。個人の意思で加入を拒否したり、脱退したりすることはできません。
まとめ:給与明細の変化を把握し、賢く手取りと将来の備えを両立しよう
厚生年金保険料が上がる主な理由は、「4〜6月の給与(残業代含む)に基づく定時決定」「昇給などに伴う随時改定」「40歳からの介護保険料加算」という制度上のルールにあります。基本給だけでなく各種手当が算定基準に含まれるため、一見すると不意打ちのように手取りが減ったと感じてしまうのです。
天引き額の増加は家計にとって痛手ですが、支払った保険料は確実に将来の受給額や万一の保障へと還元されます。算定の仕組みを正しく把握し、春先の働き方の調整や各種控除制度の併用を進めることで、賢く手取りを守りながらライフプランを組み立てていきましょう。 (出典: 厚生 年金 保険 料 上がる 理由(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
