償却資産申告は税理士に依頼すべき?費用相場と自分で作成する落とし穴
年明け早々の1月、事業者を悩ませる税務イベントの一つが「償却資産税の申告」です。所得税や法人税の確定申告とは異なり、事業所が所在する各市区町村に対して行う地方税の手続きですが、「顧問税理士に任せているつもりだったのに別料金と言われた」「免税点以下なら出さなくてもいいのか」など、現場での混乱や疑問は後を絶ちません。
特に設備投資を行った事業年度は、国税と地方税で異なる減価償却の特例ルールが絡み合い、申告漏れや過大申告のリスクが跳ね上がります。本記事では、償却資産申告書の作成を税理士に代行依頼する際の費用相場やメリット、自力で作成する場合に陥りがちな落とし穴について、実務目線から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:償却資産申告書の作成代行費用は1万5,000円〜3万円程度が相場だが、顧問契約の範囲外(別途報酬)となるケースが多いため事前確認が必須。
- 要点2:30万円未満の少額減価償却資産は国税で一括経費化できても償却資産税では申告対象となるため、セルフ作成時の申告漏れが頻発している。
- 要点3:課税標準額が免税点150万円未満でも申告義務自体はある自治体が大半であり、申告漏れは過去5〜7年に遡って追徴されるリスクがある。
【基礎知識】確定申告と何が違う?償却資産申告書の基本と提出期限
償却資産申告書とは、個人事業主や法人が事業のために所有している構築物、機械・装置、車両(自動車税の対象外のもの)、工具・器具・備品などの動産を、毎年1月1日時点で集約して自治体に報告する書類です。土地や家屋と同じく「固定資産税」の一部として課税されます。
最大の注意点は、償却資産申告書の提出期限が毎年1月31日に設定されている点です。所得税の確定申告期限(3月15日)や一般的な法人の決算申告よりもスケジュールが早く、年始の限られた期間で前年中に取得・廃棄した固定資産台帳を締めなければなりません。
また、固定資産税における償却資産税の税理士業務範囲は、国税の確定申告書作成とは明確に区分されています。税務代理権限証書を添付して税理士が代行提出するケースが一般的ですが、税理士法上の付随業務として扱われるため、後述する契約内容の確認が極めて重要になります。
償却資産申告書の税理士費用相場|顧問契約に含まれるか別途報酬か
償却資産申告を税理士に依頼する場合、気になるのがコスト感です。一般的な償却資産税申告代行報酬の費用相場は、基本料金として1事業所あたり1万5,000円〜3万円前後に設定されているケースが主流です。
ただし、資産の登録件数や提出先の自治体数によって料金体系は変動します。
- 資産件数が少ない場合(10件未満):基本料金のみ(1万5,000円〜2万円程度)
- 資産件数が多い場合(数十件〜数百件):基本料金+資産1件ごとに数百円の加算
- 支店・店舗が複数自治体にまたがる場合:1自治体追加ごとに5,000円〜1万円の加算
ここで多くの事業者が直面するのが、顧問税理士への償却資産申告別途費用の問題です。「月額の顧問料を払っているから当然やってくれるだろう」と思い込んでいたら、1月の請求書に見積もりが上がってきてトラブルになる例は珍しくありません。顧問契約書において、法人税・所得税の申告業務と償却資産税申告が包括契約になっているのか、スポットのオプション扱いになっているのかを必ず確認してください。
自分で作成する際の意外な落とし穴|30万円未満特例と一括償却の罠
「コストを浮かすために償却資産申告書を自分で作成したい」と考える個人事業主や経理担当者は多いですが、ここには国税(所得税・法人税)と地方税(固定資産税)のルールのズレという大きな落とし穴が存在します。
代表的なミスが、中小企業向けの「少額減価償却資産の特例」の扱いです。取得価額10万円以上30万円未満のパソコンや什器備品について、確定申告で一括して全額損金算入(経費化)した場合、その少額減価償却資産は償却資産税の申告対象になります。
一方で、取得価額10万円以上20万円未満の資産を「一括償却資産」として3年均等償却を選択した場合は、地方税法上、一括償却資産は申告対象外(課税対象外)となります。
このように、「国税でどう処理したか」によって償却資産税の対象になるかどうかが真逆になります。会計ソフトの固定資産台帳をそのまま抜き出して申告書を作ると、申告不要な資産を申告して無駄な税金を払ったり、逆に申告必須の資産を漏らしてペナルティを受けたりする原因になります。
申告漏れによる「過年度追徴税」のリスクと免税点150万円の真実
償却資産税には、同一市町村内における課税標準額の合計が150万円未満の場合は課税されない「免税点」が設けられています。「うちは資産が少ないから150万円いかないし、申告しなくていい」と放置してしまうケースが散見されますが、これは危険な誤解です。
自治体の条例上、免税点未満であっても「事業用資産を所有している限り申告書の提出は義務」と定められている自治体が大半です。免税点に達しているかどうかの判定は、事業主ではなく市区町村側が申告書をもとに行うためです。
無申告のまま放置していると、税務署から市区町村へ共有される確定申告データや実地調査によって発覚します。償却資産の申告漏れによる過年度追徴税は、地方税法に基づき原則5年(悪質な場合は最長7年)遡って課税され、さらに延滞金が上乗せされます。後からまとまった追徴課税を受けるダメージを考えれば、初年度から正確な申告をしておくことが最善の防衛策です。
個人事業主の書き方とeLTAX(エルタックス)電子申告の実務
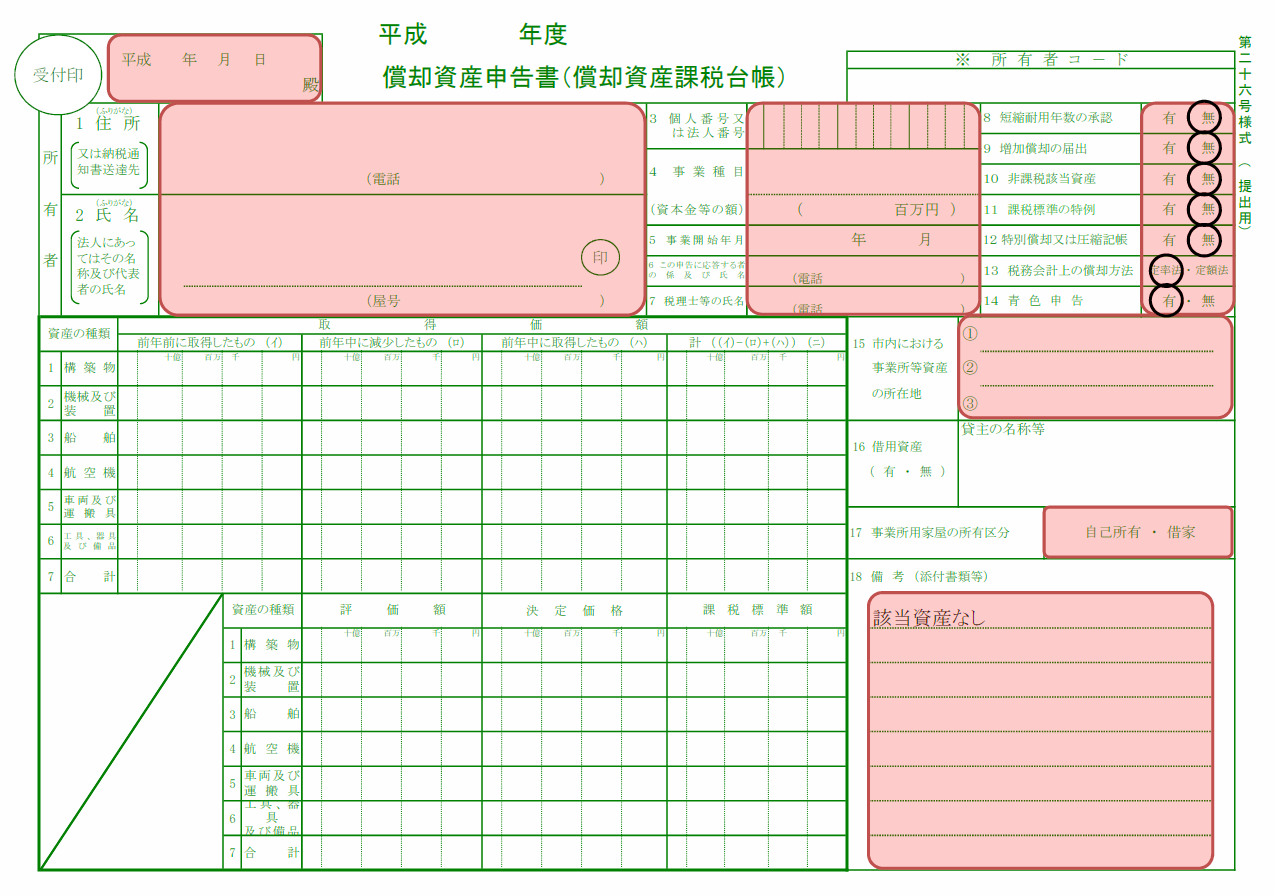
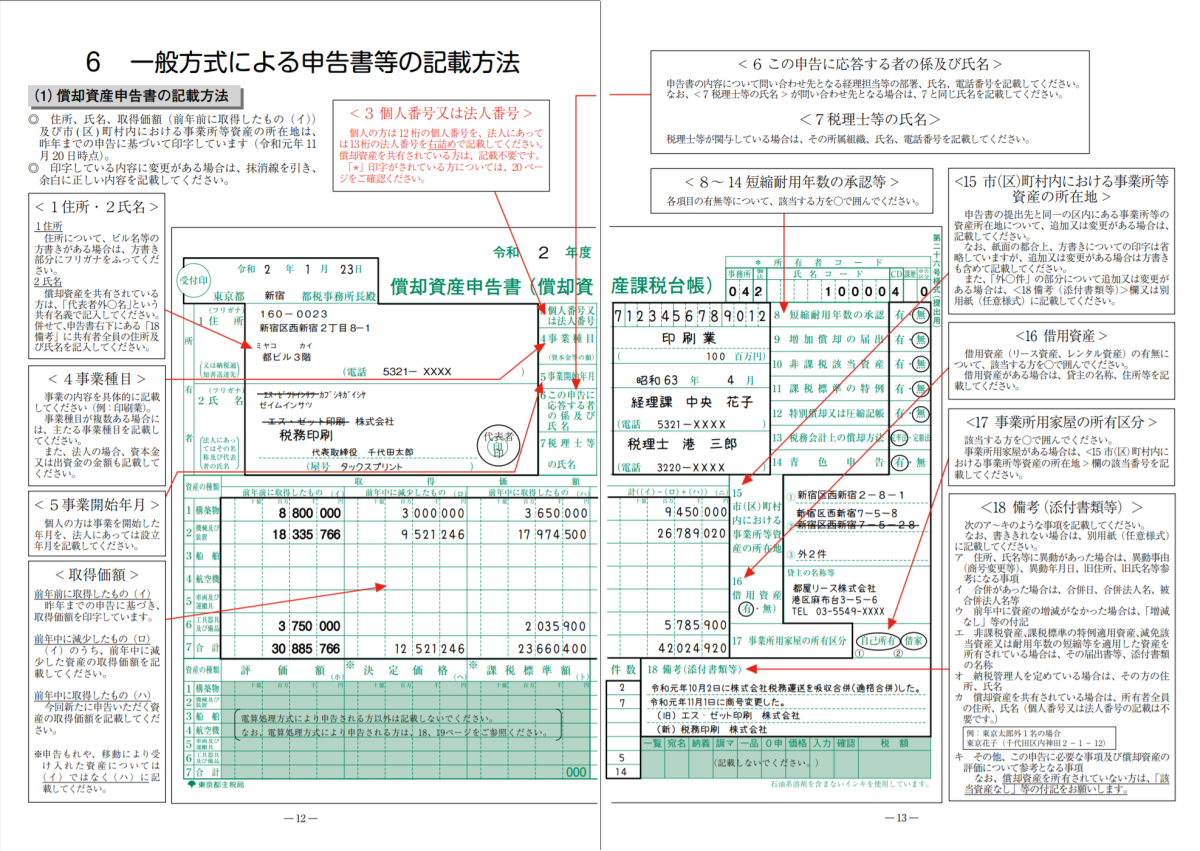
自力で申告する場合、個人事業主の償却資産申告書の書き方には「一般方式」と「電算処理方式」があります。初めて申告する資産をすべて記載する「全資産申告」と、2年目以降に増減した資産だけを記載する「増減申告」に分かれます。
申告書の主な記入ステップは以下の通りです。
- 基本情報の記入:申告者の住所、屋号、マイナンバー(個人)または法人番号、事業種目。
- 資産明細の作成(種類別明細書):資産の名称、取得年月、取得価額、耐用年数、見積もられる残存価額を記入。
- 申告書(第26号様式)への転記:明細書で計算した取得価額合計や前年度評価額を集計して転記。
現在では、地方税ポータルシステム「eLTAX(エルタックス)」を用いた電子申告が標準化しています。eLTAXを利用すれば、複数の自治体へ一括送信できるほか、過去データの引き継ぎがスムーズになり、紙の申告書を郵送する手間を大幅に削減できます。税理士へ依頼する場合も、現在はほぼ100%がeLTAXによる代理送信で行われます。
税理士に依頼すべき人・自力で十分な人の明確な判断基準
費用対効果を考えたとき、外部の税理士にアウトソーシングすべきか、社内で完結させるべきかの判断基準は明確です。
【税理士に依頼すべきケース】
- 前年中に高額な設備投資、内装工事(建物附属設備)、大型機械の導入を行った
- 30万円未満の少額資産が多く、国税側でどのような減価償却を選択したか把握しきれていない
- 複数エリアに店舗や営業所を展開しており、自治体ごとの資産按分が必要
- 1月の本業が繁忙期で、1月31日の期限までに台帳整理の時間が取れない
【自力で申告しても問題ないケース】
- 前年中に資産の新規取得や廃棄(除却)が一切なかった(「該当なし」の増減申告のみ)
- 所有している資産が数点のデスクやパソコン程度で、課税標準額が明らかに数百万円以下
- クラウド会計ソフトの固定資産台帳機能が正確にメンテされており、償却資産申告用の出力に完全対応している
【償却資産申告書と税理士】に関するよくある質問(FAQ)
Q1:課税標準額が150万円未満(免税点以下)の場合でも、申告書は毎年出さなければいけませんか?
A1:はい、提出が必要です。免税点未満であるかどうかの判断は自治体側が行うため、資産を所有している事業者は原則として申告書の提出義務があります。前年から資産の増減がない場合でも「増減なし」として申告するのが原則です。
Q2:毎月顧問料を払っている税理士がいるのに「償却資産税申告は別料金(2万円)」と言われました。不当な請求でしょうか?
A2:不当ではありません。償却資産税は地方税(固定資産税)であり、法人税や所得税の顧問契約に含まれずスポット業務(別途報酬)として設定されている事務所が一般的です。契約書面上の「業務範囲」を確認し、納得の上で依頼するか自社作成するかを判断してください。
Q3:過去数年間、償却資産申告をまったく出していなかったことが判明しました。どう対処すべきですか?
A3:自治体から指摘される前に、速やかに過去分の資産台帳を整理して自主的に期限後申告を行うことを推奨します。調査で発覚した場合は最大5〜7年遡って延滞金とともに追徴されますが、自主的な申告であれば悪質な隠蔽とみなされず、手続きをスムーズに進められます。資産点数が多い場合は税理士に相談するのが安全です。
まとめ:自社の資産状況を見極めて最適な申告体制を整えよう
償却資産申告は、一度仕組みを構築してしまえば毎年のメンテナンスは比較的シンプルです。しかし、新規開業時や大規模な設備投資を行った年は、特例適用の可否や減価償却の区分判断で専門的な知識が求められます。
申告書の作成代行費用は数万円程度が相場であり、申告漏れによる過年度の追徴税や作業にかかる時間的コストを天秤にかければ、決して高い出費ではありません。自社の資産保有数や経理リソースを冷静に見極め、不安がある場合は早めに税理士へ相談して1月31日の申告期限に備えてください。 (出典: 償却 資産 申告 書 税理士(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
