宅建の譲渡所得はこう覚える!3000万控除と所有期間の判定攻略法
2026年度の本試験突破を目指す宅建受験生にとって、合否の境界線になりやすいのが「税・その他」の分野です。なかでも譲渡所得は、特例の名称や数字が細かく入り組んでおり、苦手意識を抱いたまま後回しにしてしまう人が後を絶ちません。しかし、本試験で問われる論点の骨格は驚くほどパターン化されています。
複雑に見える要件も、制度の趣旨を紐解いて「整理チャート」と「シンプルな語呂合わせ」に落とし込めば、暗記にかける時間を大幅に圧縮できます。膨大なテキストを丸暗記しようとして消耗する悪循環を断ち切り、試験会場で確実に1点をもぎ取るための攻略ロジックを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期・短期の分岐点は単純な年数計算ではなく「譲渡した年の1月1日時点」で5年超か否かを判定する。
- 要点2:居住用財産の3000万円特別控除は所有期間不問だが、軽減税率の特例は「10年超」が必要であり、両者の併用は可能。
- 要点3:買換え特例と3000万円特別控除は選択適用(併用不可)であり、親族間取引などの頻出ひっかけ要件の把握が合格への近道となる。
【超基本の壁】短期と長期の判定は「1月1日時点」が命運を分ける
宅建試験の所得税分野で真っ先に立ちはだかるのが、短期譲渡所得と長期譲渡所得の判定です。ここで多くの受験生が「売却した日までに丸5年経っているかどうか」で計算してしまい、出題者の罠に引っかかります。
税法上のルールは極めて明確です。資産を売却した日そのものではなく、「譲渡した年の1月1日現在」において所有期間が5年を超えているかどうかで判定します。例えば、2021年4月1日に取得したマイホームを2026年5月1日に売却した場合、実質的な経過期間は5年1カ月です。しかし、2026年1月1日時点ではまだ4年9カ月しか経過していないため、税制上は「短期譲渡所得」として扱われます。
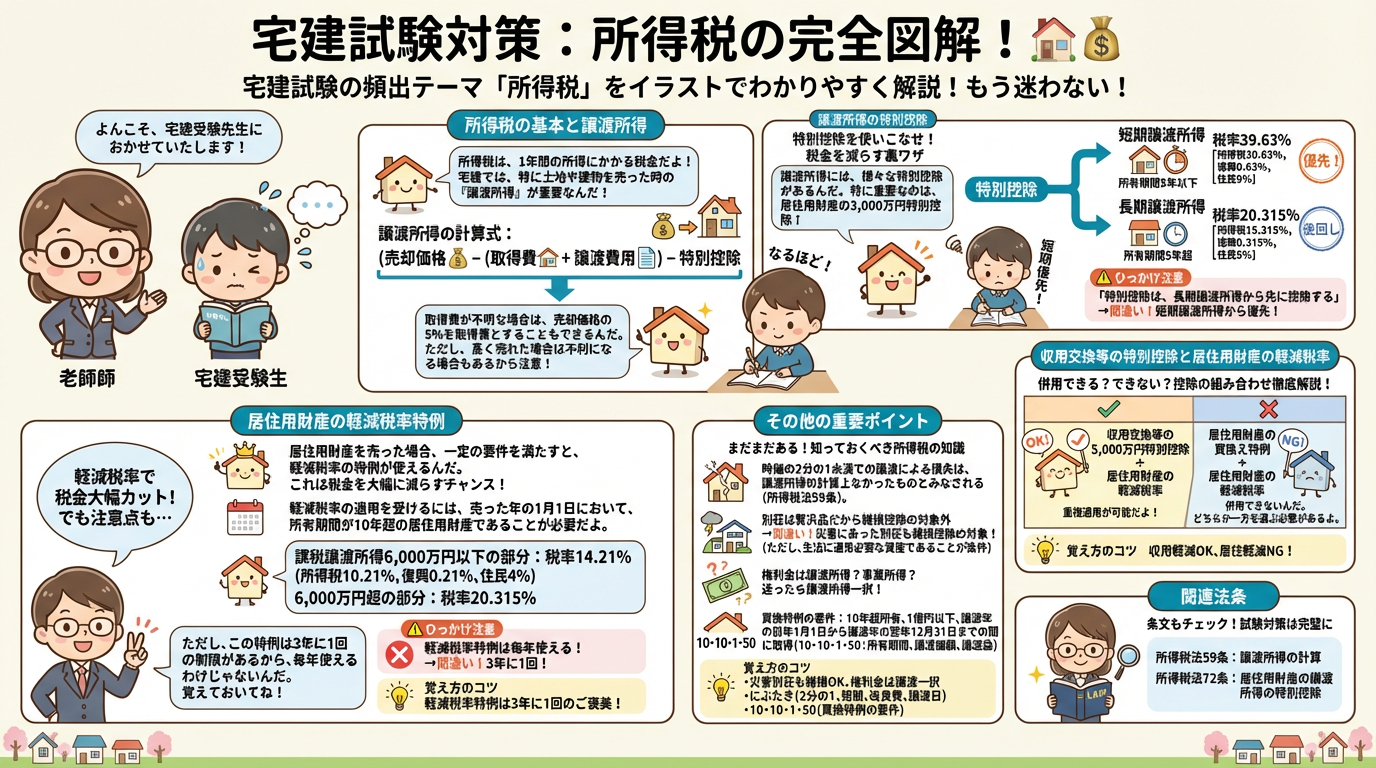
税率の差は歴然です。長期譲渡所得であれば所得税15%・住民税5%(合計20%、復興特別所得税を除く)で済みますが、短期譲渡所得になると所得税30%・住民税9%(合計39%)と、ほぼ倍近い税負担が課されます。試験対策としては、問題文を読んだ瞬間に「譲渡年の1月1日」を余白に書き出し、そこまでの年数を指折り数える癖をつけるだけで失点を確実に防げます。
なぜ一瞬で頭に入る?「3000万円特別控除」と「軽減税率の特例」の鉄板語呂合わせ
マイホームを売却した際の特例として頻出するのが、居住用財産の譲渡所得に適用される「3000万円特別控除」と「軽減税率の特例」です。この2つの特例は要件の共通点と相違点が狙われますが、暗記の労力を劇的に下げる公式が存在します。
まず、3000万円特別控除は「所有期間の要件がない(0年でもOK)」という点が最大の特徴です。買ったばかりのマイホームを事情により翌年売却したとしても、要件を満たせば控除を受けられます。これに対して、税率がさらに下がる軽減税率の特例は、ハードルが高く「譲渡した年の1月1日時点で所有期間10年超」が必須条件です。
これを瞬時に思い出すための語呂合わせがこちらです。
「誰でもサイフに3000万、じゅうぶん住んだら税軽減」
「誰でも(所有期間不問)」使えるのが3000万円特別控除、「じゅう(10年超)ぶん」住まないと使えないのが軽減税率です。このワンフレーズを頭に叩き込んでおくだけで、本試験の選択肢で「所有期間が3年であるため3000万円控除は適用できない」といった記述を見た瞬間、迷わずバツをつけられるようになります。
受験生が最も混乱する「併用の可否」|整理チャートと優先順位のルール
譲渡所得で最も正答率が落ちるのが「どの特例とどの特例が一緒に使えるか」という併用関係です。ここを曖昧にしていると、本試験の複合問題で確実に足元をすくわれます。まずは頭の中を整理するために、以下の関係性を押さえてください。
| 特例の組み合わせ | 併用の可否 | 試験対策のワンポイント解説 |
|---|---|---|
| 3000万円特別控除 + 軽減税率の特例 | ○(併用可) | 最も基本的な勝ちパターン。3000万円引いた後の残額に軽減税率を適用。 |
| 3000万円特別控除 + 居住用財産の買換え特例 | ✕(併用不可) | 選択適用。利益を消すか(3000万控除)、将来に繰り延べるか(買換え)の二者択一。 |
| 軽減税率の特例 + 居住用財産の買換え特例 | ✕(併用不可) | 買換え特例を選んだ時点で、軽減税率もセットで使えなくなる。 |
| 3000万円特別控除 + 住宅ローン控除 | ✕(併用不可) | 新居を買って住宅ローン控除を受ける場合、旧居で3000万控除を使うと使えない。 |
覚え方の鉄則は「3000万控除と軽減税率は大の仲良し(併用OK)」、そして「買換え特例が入ってきたら他とは絶対に相容れない(二者択一)」と割り切ることです。税務上、買換え特例は「課税の繰延べ」に過ぎないため、非課税枠を大きく与える特例との重ねがけは認められていません。この関係図を頭に描けるかどうかが、税・その他分野を安定した得点源に変える分岐点です。
譲渡益だけじゃない!「損益通算・繰越控除」と「5000万円控除」の盲点
宅建試験の出題者は、受験生が「売却益が出たときの特例」ばかりに山を張っている心理を熟知しています。そこで差がつくのが、赤字が出た場合の特例や、公共事業絡みの特別控除です。
マイホームを売って損失が出た場合、その赤字を給与所得など他の所得から差し引くことができる制度が「譲渡損失の損益通算・繰越控除」です。その年に引ききれなかった損失額は、「翌年以後3年間」にわたって繰り越して控除可能(譲渡年と合わせて最大4年間)となります。この制度を利用するための要件も「譲渡した年の1月1日時点で所有期間5年超」であることが頻出論点です。
もうひとつ忘れてはならないのが、道路建設などのために土地を国や地方自治体に売却した際の収用等の場合の5000万円特別控除です。土地収用という公益性の高い目的であるため、居住用の3000万円よりも控除枠が大きく設定されています。
ここで重要なのが譲渡所得の特別控除における優先順位と年間限度額です。特別控除は年間を通じて「最高5000万円まで」という天井が定められています。同じ年に収用等の5000万円控除と居住用の3000万円控除の両方の要件を満たしたとしても、合計8000万円控除されるわけではなく、上限は5000万円で打ち止めになります。この「上限5000万の壁」は、近年の本試験でも選択肢の切り札として度々使われています。
【過去問分析】宅建「税・その他」で出題者が仕掛ける頻出ひっかけパターン3選
過去10年以上の過去問を解剖すると、譲渡所得に関する作問者の「引っ掛けの手口」は驚くほどワンパターンであることが分かります。知識を詰め込むだけでなく、問題文のどのフレーズに網が張られているかを見抜く技術を身につけておきましょう。
ひっかけ1:親族間売買による特例の適用除外
「居住用財産を配偶者、直系血族、生計を一にする親族などに譲渡した場合でも、3000万円特別控除の適用を受けられる」という肢は、定期的に姿を現す典型的な誤りです。身内同士で安易に住宅を売買して税金を不当に逃れる行為を防ぐため、配偶者や直系血族等への譲渡には特例が一切使えません。「誰に売ったか」という記述を見たら、即座に身内フィルターを発動させてください。
ひっかけ2:「住まなくなった日」から起算するタイムリミット
以前住んでいた家を空き家にしてから売却する場合、いつまでに売れば特例が使えるのかという期間の要件です。正解は「住まなくなった日から3年目の年の12月31日まで」の譲渡でなければなりません。問題文で「住まなくなってから5年後に譲渡した」などと書かれていれば、たとえ他の要件を満たしていてもアウトです。
ひっかけ3:前年・前々年の特例利用歴(3年に1度のルール)
3000万円特別控除や軽減税率の特例は、毎年使えるわけではありません。「前年または前々年にこれらの特例や買換え特例などの適用を受けていないこと」が要件となっています。つまり「3年に1度しか使えない」というサイクル制限です。「過去2年以内に同特例の適用を受けていても、今回新たに別の居住用家屋を売却したときは適用できる」といった記述は、明確な誤り肢となります。
【宅建 譲渡所得の覚え方】に関するよくある質問(FAQ)
Q1:固定資産の交換の特例と3000万円特別控除はどちらを優先して覚えるべきですか?
A1:圧倒的に居住用財産の3000万円特別控除が最優先です。「税・その他」の過去問出題頻度を分析すると、所得税分野の8割以上が居住用財産の譲渡所得(3000万円控除、軽減税率、買換え特例)に集中しています。交換の特例は要件(互いに同じ用途、取得後1年以上所有、時価の差額が20%以内など)のキーワードだけを直前に押さえ、まずは居住用特例のマスターに時間を割くのが合格への最短ルートです。
Q2:長期譲渡と短期譲渡の税率そのものは試験で暗記しておく必要がありますか?
A2:税率の具体的なパーセンテージ(所得税15%・住民税5%、所得税30%・住民税9%)まで直接数字を問われるケースは稀ですが、覚えておくことを強く推奨します。なぜなら「長期は所得税15%、短期は倍の30%」と視覚的に理解しておくことで、どちらが納税者にとって有利なのかという制度趣旨が直感的に定着し、ひっかけ問題に対する判断スピードが上がるためです。
Q3:試験直前ですが、買換え特例の細かい数値要件まで全部詰め込むべきですか?
A3:売却代金が1億円以下であること、譲渡年の1月1日時点で所有期間10年超かつ居住期間10年以上であること、という基本2大数値だけで十分です。買換え特例は要件が極めて細かいため、深入りすると他の重要論点の記憶を圧迫します。それよりも「3000万円控除と買換え特例は併用できない」という組み合わせルールを完璧にする方が、本試験での得点直結度は遥かに高くなります。
まとめ:2026年合格を掴む「税その他」の得点最大化アプローチ
宅建試験における「税・その他」は、民法(権利関係)のように長文の事例を読み解く思考力勝負ではなく、要件を正確に整理できているかを試す純粋な知識勝負の領域です。ここで2問中1〜2点を手堅く拾えるかどうかが、本番で合格ラインを1点上回れるかの分水嶺になります。
譲渡所得を攻略する鍵は、決してテキストの文字面を力任せに暗記することではありません。「基準日は1月1日」「誰でも3000万、じゅうぶんで軽減」「買換えは孤独(併用不可)」といった骨格を固め、過去問の肢を解きながらひっかけのパターンに慣れていくことが最速の道です。頭の中の引き出しを正しく整理し、自信を持って本試験の解答用紙を塗りつぶしましょう。 (出典: 宅 建 譲渡 所得 覚え 方(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
