廃業したのに個人事業税が届く?月割り計算と手続きの落とし穴
個人事業主として長年続けた事業をたたんだ後、忘れた頃に自宅へ送られてくる自治体からの封筒――中を開けると「個人事業税の納税通知書」が入っており、思わず目を疑ったという経験を持つ元事業主は少なくありません。「もう廃業したのに、なぜ税金を請求されるのか」「税務署に廃業届を出したはずなのに、何かの手違いではないか」と戸惑う声も現場では頻繁に聞かれます。
事業を終了した後に個人事業税が課税される背景には、所得税とは異なる事業税独自の課税サイクルや、年度途中廃業における控除枠の計算ルールが存在します。仕組みを正しく把握していないと、想定外の出費に頭を抱えたり、本来受けられるはずの経費控除を見落として損をしてしまったりする危険性があります。知っておくべき課税のからくりと、都道府県税事務所への適正な手続き手順を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業税は「前年の所得」または「廃業年分の所得」に対して後から課税されるため、廃業後であっても納税通知書が届く。
- 要点2:年度途中で廃業した場合、年間290万円の事業主控除が一律ではなく「月割り計算」されるため、課税ラインが大幅に下がる。
- 要点3:税務署だけでなく管轄の都道府県税事務所への届出が必要であり、廃業年の確定申告で見込控除を活用すれば税負担を軽減できる。
なぜ届く?廃業後に「個人事業税納税通知書」が届く決定的な理由
事業を清算して肩の荷が下りたはずの元事業主を悩ませるのが、手元に届く個人事業税納税通知書です。すでに売上が立っていないにもかかわらず課税される理由は、主に2つの要因に分かれます。
1つ目は、「前年分の所得に対する事業税」が後から請求されているケースです。個人事業税は、確定申告を行った年の所得データをもとに各都道府県が税額を計算し、原則として翌年8月頃(年2回分納の場合は8月と11月)に通知書を発送します。つまり、2025年中に事業を行っていて2026年の初頭に廃業した場合でも、2025年分の所得に対する納税義務は消滅しません。
2つ目は、「廃業した年そのものの事業所得に対する課税」です。年度途中で事業を終了した場合、その年の1月1日から廃業日までに得た事業所得に対しても個人事業税が課されます。この場合、通常の8月一斉発送を待たず、廃業申告や確定申告を提出した数ヶ月後に個別の通知書が送られてくるケースが一般的です。「廃業=過去の税金の免除」ではない点に留意する必要があります。
【要注意】年度途中の廃業は「事業主控除290万円」が月割り計算に!
個人事業税を計算する際、所得から差し引くことができる最も大きな優遇措置が個人事業税の事業主控除です。通常、1年間通じて事業を営んでいる場合は一律290万円の控除が認められており、各種経費を差し引いた後の事業所得が290万円以下であれば個人事業税は課税されません。
しかし、年度途中廃業の個人事業税においては、この控除枠が一律290万円ではなく「月割り計算」へと切り替わります。事業を行っていた月数に応じて控除額が縮小されるため、「年間所得が290万円以下だから非課税になる」と思い込んでいると、思わぬ課税通知を受ける原因になります。
月割り計算の具体的な算出基準は以下の通りです。
| 営業月数 | 適用される事業主控除額 |
|---|---|
| 1ヶ月 | 25万円(24万1,667円を端数切り上げ等、自治体規定による) |
| 3ヶ月(3月末廃業) | 72万5,000円 |
| 6ヶ月(6月末廃業) | 145万円 |
| 9ヶ月(9月末廃業) | 217万5,000円 |
| 12ヶ月(通常) | 290万円 |
計算上の営業月数は、1ヶ月未満の端数日数が生じた場合でも「切り上げて1ヶ月」としてカウントされます。例えば、4月10日に廃業した場合は「4ヶ月分」として計算されるため、控除額はおよそ96万6,667円(自治体の端数処理基準による)となります。半年で廃業して200万円の利益が出ていた場合、通常なら290万円控除の枠内ですが、月割りでは145万円しか控除されないため、超過分の55万円に対して税率(第一種事業の場合は5%)が課されます。
提出先は税務署だけじゃない!都道府県税事務所への届出と期限
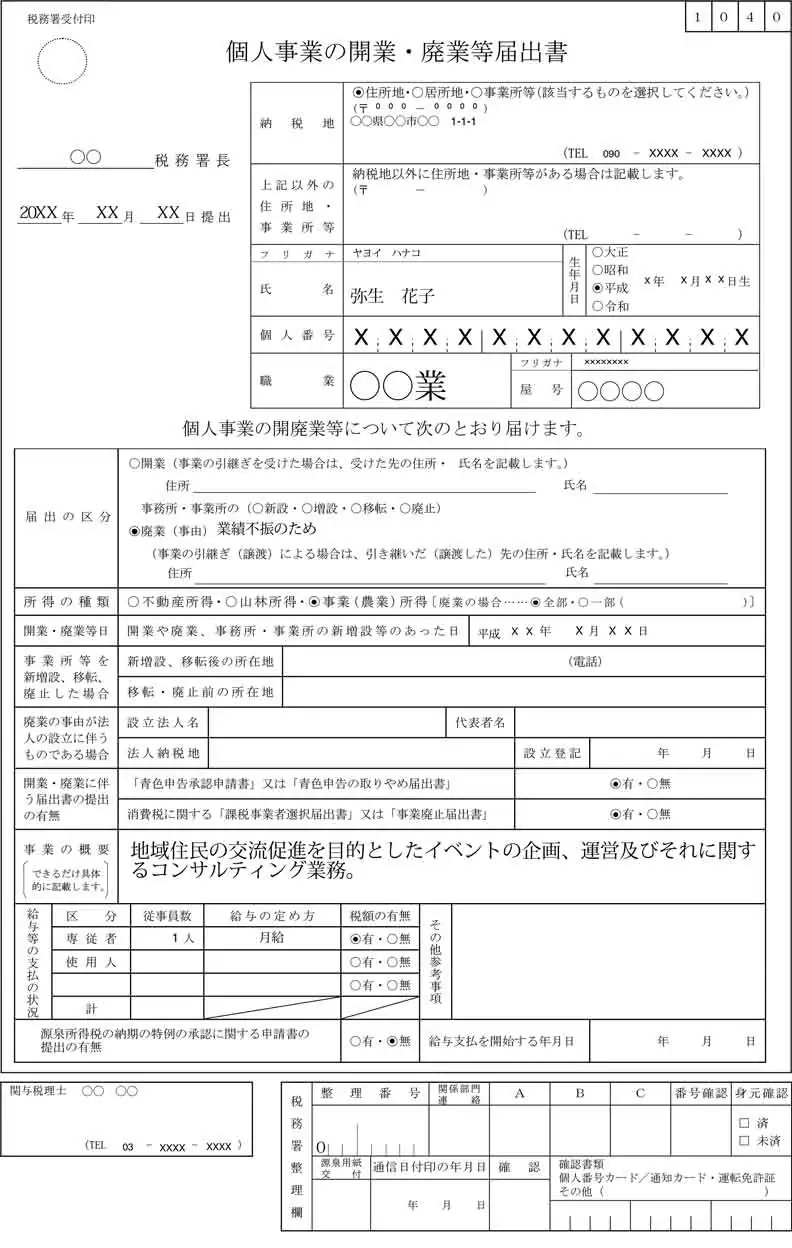
個人事業主が事業をたたむ際によくある失敗が、「税務署に個人事業の開業・廃業等届出書を出したから、すべての手続きが完了した」と錯覚してしまうことです。
国税である所得税を管轄する税務署と、地方税である個人事業税を管轄する機関は全く異なります。個人事業税に関する手続きの正式な個人事業税廃業届の提出先は、事業所が所在する地域の都道府県税事務所(都税事務所・県税事務所)です。
多くの自治体において、個人事業税の廃業申告期限は「廃業の日から1ヶ月以内」(一部自治体では15日以内や速やかになど規定が異なる場合があります)と定められています。税務署へ提出した確定申告データはいずれ自治体側へ連携されますが、都道府県税事務所への届出を怠ると、事業廃止の事実確認に時間がかかり、本来適用されるべき月割り控除や事業資産の償却処理で不要な調査や確認連絡が発生するリスクがあります。
廃業後の確定申告と「見込控除」|税負担を抑える経費計上のテクニック
個人事業税は原則として、「実際に支払った年の必要経費(租税公課)」として処理します。しかし、事業を完全に辞めてしまうと、翌年に納付した事業税を経費算入しようにも、経費をぶつける「事業の売上」自体がすでに存在しないというジレンマに直面します。
この問題を解消し、廃業した事業主が不利益を被らないように設けられている制度が個人事業税の見込控除です。
見込控除を活用すると、廃業した年分の所得税の確定申告において、翌年納付することになる個人事業税の金額をあらかじめ計算し、その年の必要経費として前倒し計上することが認められます。これにより、最終年度の事業所得を圧縮し、所得税や住民税の負担を直接引き下げることが可能です。
見込控除額の計算は、廃業年の所得金額から事業主控除(月割り)を差し引いた課税所得に対して、所定の計算式を用いて逆算します。確定申告書の「事業専従者控除額・青色申告特別控除額前の所得金額」から税額を導き出すため、申告書作成時に忘れずに適用を申告することが肝要です。
手続きを放置した際のリスクと送付時期のタイムライン
廃業に関連する税務処理を放置した場合や、書類の提出が遅れた場合に発生する実務上の影響と通知スケジュールの全体像を整理しました。
まず、個人事業税が廃業後にいつ届くのかという点について、代表的なスケジュールは以下の通りです。
- 通常時期(翌年8月):前年1年分の事業所得に対する本税の納税通知書が届く。
- 廃業後随時(申告から1〜3ヶ月後):年度途中廃業の申告、あるいは確定申告で見込控除等を適用した最終申告を行った後、精算された納税通知書が届く。
万が一、都道府県税事務所への届出を出さず、税務署への確定申告も怠っていた場合、自治体側は前年の実績や取引先からの支払調書などをもとに課税処分を行うことがあります。納期限を過ぎると延滞金が加算されるだけでなく、本来使えたはずの「月割り事業主控除の正確な適用」や「見込控除による所得税圧縮」の権利を逃すことになり、経済的な損失に直結します。
【個人事業税 廃業】に関するよくある質問(FAQ)
Q1:税務署に廃業届を出していれば、都道府県税事務所への提出を忘れても大丈夫ですか?
A1:確定申告を行っていれば最終的に自治体へ情報は伝達されますが、都道府県税事務所への廃業届の提出は地方税法上の義務です。届出を出していないと、月割り控除の開始・終了月の判定に食い違いが生じたり、余分な確認通知が送られてくる原因になるため、速やかに管轄の税事務所へ提出してください。
Q2:廃業年の事業所得が赤字だった場合でも、個人事業税の申告は必要ですか?
A2:所得がマイナス(赤字)であれば事業税は課税されません。ただし、青色申告を行っている場合は事業税にも「損失の繰越控除(最長3年間)」が適用できるため、他の所得との関係や今後の再開予定、過年度の精算を踏まえて正確に申告を行っておくことが推奨されます。
Q3:廃業後に届いた個人事業税の納付書は、確定申告で経費にできますか?
A3:廃業した翌年に支払った個人事業税は、その年に事業所得がない場合、原則として通常の事業経費にはできません。そのため、廃業した年の確定申告において「見込控除」として必要経費に前倒し算入しておく方法が最も有利になります。見込控除を適用し忘れた場合は、更正の請求等が可能か税務署や税理士に確認する必要があります。
Q4:事業主控除の月割り計算で、月の途中で廃業した場合は日割り計算になりますか?
A4:日割り計算にはなりません。地方税法の規定により、1ヶ月に満たない端数期間は「切り上げて1ヶ月」として計算されます。例えば、5月2日に廃業した場合であっても、5月分の1ヶ月が加算され「営業月数5ヶ月」として控除額が算出されます。
まとめ:正しい手続きと税務処理で廃業後の思わぬ出費を防ぐ
事業の幕引きにあたっては、売掛金の回収や設備の処分、取引先への挨拶など多忙を極めますが、税務手続きの完了までが廃業実務です。「廃業したはずなのに納税通知書が届く」という事態は、地方税の後払いシステムや月割り計算のルールを正しく理解していれば決して不可解な現象ではありません。
特に「290万円控除の月割りによる課税ラインの低下」と「都道府県税事務所への廃業届の提出」、そして「見込控除による経費の前倒し計上」は、手元に残る資金を守るために欠かせない重要知識です。通知書が届いてから慌てることのないよう、スケジュールと計算ルールを整理し、漏れのない適正な清算手続きを進めてください。 (出典: 個人 事業 税 廃業(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
