子供の毎月の費用は平均いくら?年齢別リアル相場と2026年防衛術
相次ぐ物価高と実質賃金の伸び悩みが続くなか、子育て世帯にとって最も切実な関心事といえるのが「子供を育てるために毎月いくらかかるのか」という金銭面の実態です。周囲の家庭がどれほど教育費や生活費をかけているのかは、身近なママ友やパパ友の間でも意外と聞きづらいテーマであり、将来への漠然とした不安を抱える保護者は少なくありません。
2024年秋に実施された児童手当の抜本的拡充から時間が経過した2026年現在、公的支援の手厚さが増した一方で、食費や光熱費、習い事の月謝などの基礎的支出も上昇傾向にあります。本稿では、未就学児から高校生までの年齢別リアルな月額相場と養育費の内訳を精緻に検証し、いま知っておくべき家計防衛の具体策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供1人あたりの支出は未就学児で月約3万〜5万円、小学生で月約5万〜7万円、中学・高校生では月約8万〜12万円超へと段階的に跳ね上がる。
- 要点2:食費や日用品の高騰に加え、中学受験・高校受験に向けた塾代や習い事費用の固定費化が家計を圧迫する最大の要因。
- 要点3:2026年現在の児童手当を全額貯蓄に回しつつ、学資保険と新NISAを組み合わせた計画的な大学資金準備が防衛の鍵を握る。
【年齢別のリアル相場】子供にかかる毎月の費用は平均いくらか?
子供を育てるうえで発生する月々の出費は、年齢ステージが上がるにつれて右肩上がりに増加します。内閣府や文部科学省の公的データ、そして民間シンクタンクの家計調査を総合すると、子育て費用の月平均額は約6万5,000円という水準が一つの目安となります。ただし、この数値は乳幼児から高校生までの全体を均した平均にすぎません。
より現実的な家計感覚をつかむため、教育費と生活費を合算した年齢層別の月額相場を整理した結果が以下のとおりです。
| 年齢ステージ | 子供1人あたりの月額出費目安 | 支出の中心となる項目 |
|---|---|---|
| 未就学児(0〜5歳) | 約30,000円 〜 50,000円 | オムツ・消耗品代、衣服代、イベント費、保育料(0〜2歳児) |
| 小学生(低学年〜高学年) | 約45,000円 〜 75,000円 | 習い事の月謝、給食費・学用品、食費の増加、レジャー費 |
| 中学生 | 約70,000円 〜 100,000円 | 学習塾の費用、部活動関連費、スマートフォンの通信費、本格的な食費 |
| 高校生 | 約85,000円 〜 130,000円超 | 予備校代、通学交通費、学校納付金、交際費、大学受験準備 |
未就学期は幼児教育・保育の無償化によって教育負担が抑えられているものの、小学校高学年以降は「学校外教育費」が急速に膨らみます。特に高校生期には、大人の大人以上の食事量に応じる食費やスマートフォンの維持費、将来の進路に向けた予備校代が重なり、毎月10万円以上のキャッシュアウトを覚悟しなければならないケースも珍しくありません。
【乳幼児・未就学児】毎月の出費実態と意外な負担|保育料無償化の落とし穴
未就学児の時期は、3歳以降の幼児教育・保育の無償化制度が定着しているため、一見すると出費が少なく感じられるかもしれません。しかし、実際の未就学児における毎月の出費を細かく分解すると、制度の対象外となる部分で細かな支出が積み重なっている現実が見えてきます。
代表的な出費の内訳として、まず挙げられるのが紙オムツやミルク、おしりふきといった消耗品費です。物価高の影響もあり、オムツ代だけでも月額6,000円〜1万円程度が恒常的に発生します。さらに、成長スピードが著しい時期であるため、衣服や靴はワンシーズンごとの買い替えを余儀なくされます。保育園の給食費(副食費)や行事費、医療費助成の対象外となる市販薬やスキンケア用品、予防接種の任意接種費用など、1回あたりの負担は数千円でも、月次で集計すると無視できない金額に達します。
0〜2歳児クラスを認可保育園で利用する場合、住民税非課税世帯を除いて保育料は有料です。世帯年収によっては毎月5万円以上の保育料が発生し、家計の大きな重荷となる点も事前に想定しておく必要があります。
【小学生・中学生】跳ね上がる教育費|習い事平均と塾代の月額相場
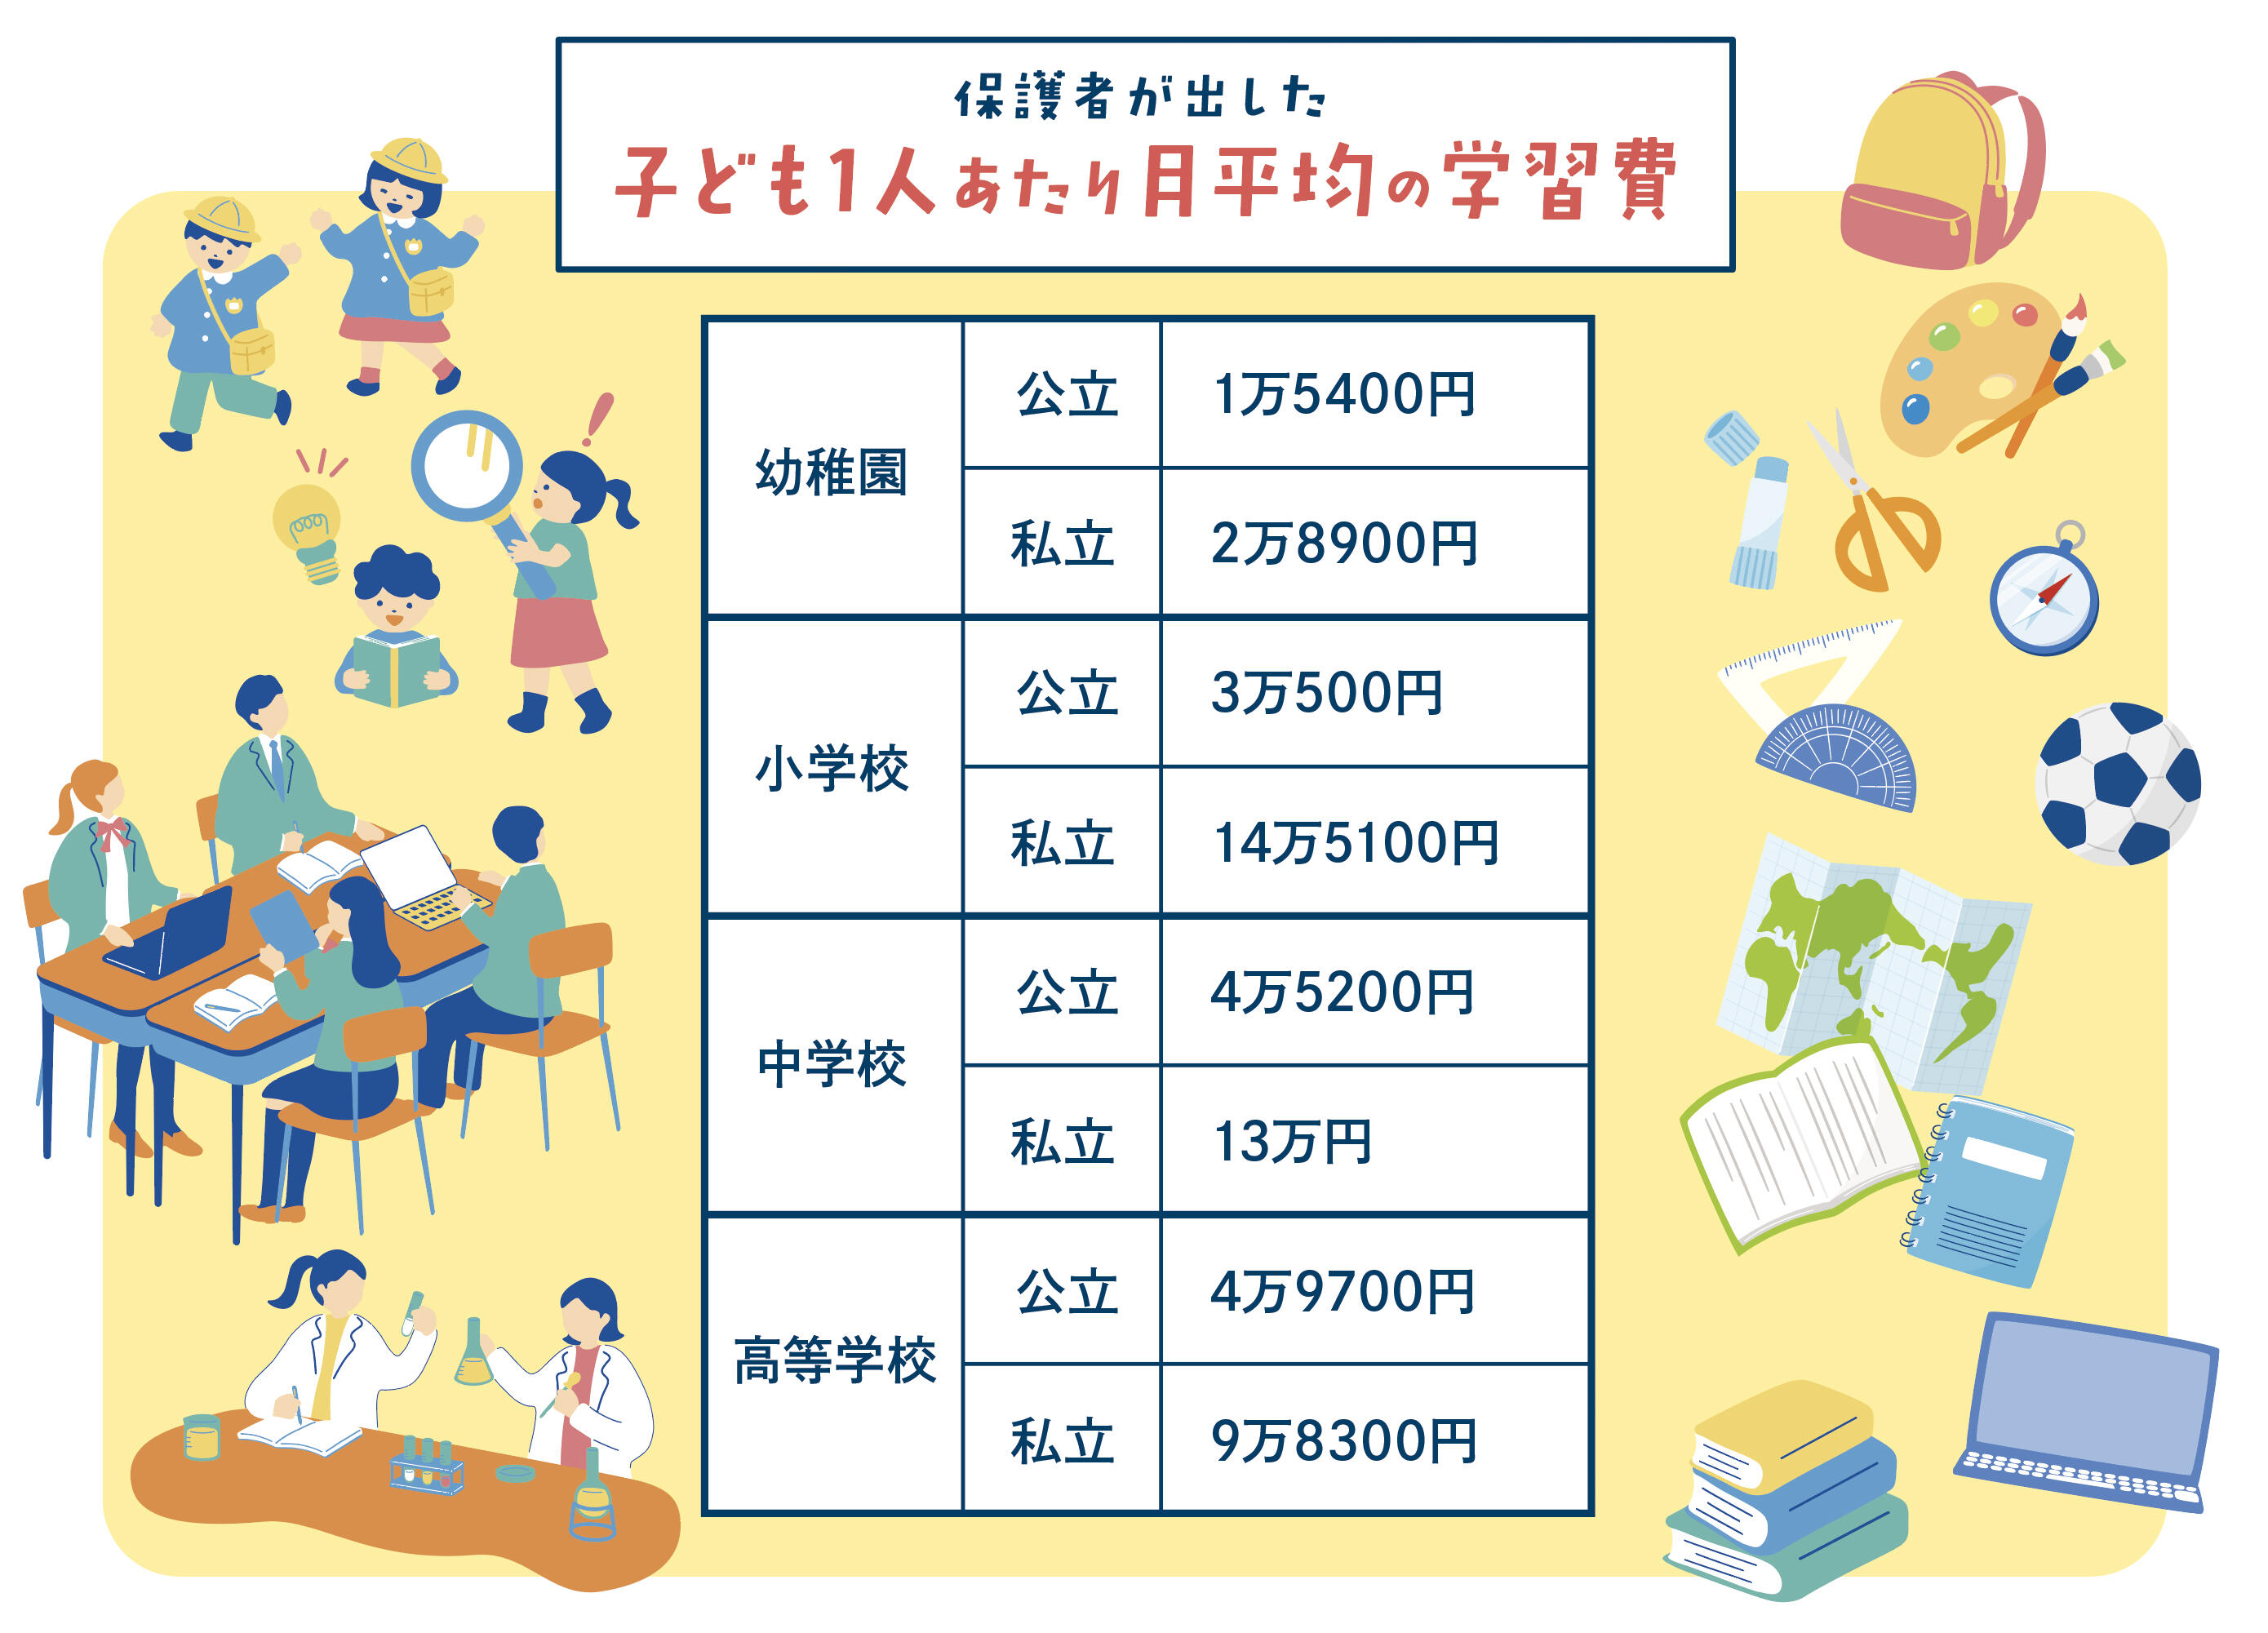
小学校へ進学すると、生活費よりも教育関連の比重が一気に高まります。公立小学校の場合、授業料そのものは無償ですが、給食費や学用品の積立で月額約5,000円〜8,000円が発生します。それ以上に家計を圧迫するのが、放課後の習い事です。
文部科学省の学習費調査などを紐解くと、小学生の習い事費用の平均は月額1万5,000円〜2万5,000円に達します。水泳や体操、英会話、ピアノなどを2〜3つ掛け持ちする家庭が多く、高学年に差し掛かって中学受験塾へシフトすると、月謝は一気に4万円〜7万円超へと跳ね上がります。春期・夏期・冬期の季節講習や公開模試が加わると、年間支出は100万円を超えるケースも少なくありません。
一方、公立中学校へ進む場合でも、高校受験を見据えた通塾がほぼ標準化しています。中学生の塾代の月額相場は公立・私立を問わず約2万5,000円〜4万5,000円に及びます。特に中学3年生の受験直前期には、特別講習や教材費を含めて月10万円近くを支払う世帯が急増します。これに加えて部活動の遠征費や用具代、修学旅行の積立などが重なり、児童手当だけでは教育費を到底カバーしきれない局面を迎えます。
【高校生〜大学準備】学費と生活費のピーク到来|食費の激増と積立の現実
高校生になると、学費のみならず日常生活の維持費そのものが最大化します。高校生の学費と生活費の合計は月額10万円前後が一般的な平均像ですが、私立高校に通う場合は授業料の実質無償化(高等学校等就学支援金)を利用しても、施設維持費や修学旅行積立、制服・指定品代で年間数十万円の自己負担が残ります。
家庭内で極めて深刻な影響を及ぼすのが、エンゲル係数の上昇です。育ち盛りの高校生を抱える子育て世帯の食費平均は月額8万〜11万円に達し、運動部に所属している場合は米や肉の消費量が倍増します。さらに、通学用の定期代、スマートフォンの利用料、友人との交際費など、大人とほぼ同等の基礎生活費が毎月発生します。
この過酷な時期と並行して進めなければならないのが、目前に迫る大学進学費用の確保です。日本政策金融公庫の調査によれば、大学4年間の学費および入学費用は国公立で約500万円、私立文系で約750万円、私立理系では約900万円近くに達します。高校生になってから貯蓄を始めても間に合わないため、早い段階からの大学費用の積立シミュレーションに基づく計画的な資産形成が不可欠です。
【2026年最新の公的支援】児童手当の給付額と家計への恩恵・注意点
教育費のインフレが進む一方で、国の公的支援も拡充されています。現在定着している2026年最新の児童手当給付額は、以前の制度と比較して大幅に手厚い内容となっています。
| 対象区分 | 支給月額(子供1人あたり) | 年間支給額 |
|---|---|---|
| 0〜3歳未満 | 一律 15,000円 | 180,000円 |
| 3歳〜高校生年代(18歳の年度末まで) | 一律 10,000円 | 120,000円 |
| 第3子以降(0歳〜高校生年代) | 一律 30,000円 | 360,000円 |
現行制度の最大の利点は、所得制限が完全に撤廃された点と、支給期間が高校生年代まで延長された点にあります。0歳から高校卒業まで満額を受給した場合、第1子・第2子であっても子供1人あたり総額で約245万円が支給されます。さらに第3子以降であれば、総額600万円以上が国から給付される計算になります。
ただし、注意すべきは「手当があるから大丈夫」と日々の生活費口座に混ぜて消費してしまうリスクです。児童手当を日々の消耗品や食費に充ててしまうと、高校卒業時点の貯蓄残高が不足し、進学時に日本学生支援機構の奨学金や教育ローンに頼らざるを得なくなります。児童手当は最初から「存在しないもの」として別口座で確実にプールしておく姿勢が求められます。
【プロが教える家計防衛術】学資保険比較と固定費見直しによる資産形成
物価高が家計を直撃する時代において、行き当たりばったりのやり繰りでは子供の将来資金を盤石にすることはできません。堅実な資金計画を立てるためには、子供の貯金額の目安として「高校卒業までに子供1人あたり最低300万〜500万円」を目標に設定するのが基本戦略となります。
教育資金を効率的に積み立てる手段として、以下の2本柱をハイブリッドで活用する家庭が増加しています。
- 元本確保・保障重視の「学資保険」:契約者(親)に万が一のことがあった際に保険料の払い込みが免除される点が強みです。2026年現在の学資保険おすすめ比較においては、返戻率が105〜108%前後のソニー生命や明治安田生命などの高返戻プランが根強い支持を集めています。確実に入学金としてロックしたい資金の保管先として機能します。
- インフレ対策を担う「新NISA(投信積立)」:長期的なインフレによって現金の購買力が目減りするリスクを防ぐため、児童手当の一部などを新NISAの成長投資枠やオルカン(全世界株式)、S&P500といったインデックスファンドに分散投資する手法が標準化しています。10年以上の運用期間を確保できる未就学児期から始めるほど複利効果が期待できます。
あわせて実践したいのが、子育て費用の節約術です。外食費を切り詰めるような我慢の節約は家族のストレスになり長続きしません。大手キャリアから格安SIMへの変更、不要なサブスクリプションの解約、自動車保有の見直し(カーシェアリングへの移行)、住宅ローンの見直しといった「固定費の削減」にメスを入れることで、月数万円の原資を無理なく捻出できます。
【子供 費用 月】に関するよくある質問(FAQ)
Q1:子供にかかる毎月の費用で、親が一番「想定外だった」と感じる出費は何ですか?
A1:多くの保護者が挙げるのが「医療費以外の健康関連費」と「部活動・習い事の遠征やユニフォーム代」です。自治体の医療費助成により診察代は無料でも、歯科矯正費用(50万〜100万円超)や視力低下に伴うメガネ・コンタクト代、成長期特有の靴の頻繁な買い替えは補助が一切出ません。また、部活動の遠征交通費や宿泊費が毎月数万円単位で発生することも見落とされがちな出費です。
Q2:共働き世帯と片働き世帯で、子供にかかる月々の費用に大きな差はありますか?
A2:明確な差が出ます。共働き世帯の場合、保育料(未就学期)や学童保育の利用料、民間アフタースクールの利用費がかかる傾向にあります。また、調理時間を補うためのミールキット利用や惣菜の購入により、子育て世帯の食費平均が高くなりやすい傾向が見られます。一方で世帯年収が高いため、習い事や学習塾に投じる金額も片働き世帯に比べて月額2万〜4万円ほど高くなる統計が出ています。
Q3:児童手当は全額貯蓄するべきですか?生活費の補填に使っても問題ないでしょうか?
A3:原則として全額貯蓄に回すことを強く推奨します。高校生年代までの児童手当(約245万円)を一切使わずに積み立てておけば、それだけで大学初年度の入学金と前期授業料の大部分をカバーできます。毎月の生活費に充当してしまうと、大学進学という最も大きな資金支出のタイミングで家計が破綻するリスクが高まります。
まとめ:過度な不安を手放し計画的なマネープランを
子供にかかる毎月の費用をステージごとに可視化すると、小学生から中学生、そして高校生へと進むにつれて負担額が段階的に膨らんでいく現実が浮き彫りになります。月々の支出が7万〜10万円を超えてくると家計への圧迫感は強まりますが、ピークの時期は子供が独立するまでの一定期間に限られています。
大切なのは、支出の波をあらかじめ予測し、家計に余裕がある「未就学期から小学校中学年まで」の期間にいかに貯蓄の仕組みを作れるかです。2026年現在の拡充された児童手当を確実にキープしながら、固定費をスリム化し、新NISAや学資保険をバランスよく活用していくことで、将来の教育費ピークは十分に乗り越えられます。過度に節約を強いることなく、家族の充実した時間を守りながら着実な資産防衛を進めていきましょう。 (出典: 子供 費用 月(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
