相続税の納付先はどこ?自分の地元はNG!管轄税務署の罠と最新納付法
身内が亡くなり、遺産分割協議や財産目録の作成を終えてホッと息をついたのも束の間、避けて通れないのが相続税の申告と納税です。「税金を納める場所なのだから、自分が住んでいる自宅近くの税務署へ行けばいいだろう」と考えているなら、今すぐ認識を改める必要があります。
実は、相続税を納めるべき税務署は、財産を受け取る相続人の居住地ではなく「被相続人(亡くなった方)の最後の住所地」を管轄する税務署と法律で厳格に定められています。管轄を間違えて申告・納付手続きを進めてしまうと、余計な二度手間が発生するだけでなく、期限超過によるペナルティのリスクすら招きかねません。2026年現在の実務を踏まえ、正しい納付先の特定方法からキャッシュレス納付の手順までを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の納付先および申告先は、相続人ではなく「被相続人の最後の住所地」を管轄する税務署が原則
- 要点2:申告書は管轄税務署への提出が必須だが、金融機関窓口やクレジットカード、e-Taxを活用すれば遠方の税務署へ出向く必要はない
- 要点3:納付期限は「相続開始を知った日の翌日から10ヶ月以内」であり、遅延すると重い延滞税が課される
【決定的な落とし穴】相続税の納付先は「自分の最寄り税務署」ではない!
相続の手続きにおいて、最も多くの人が勘違いしやすいポイントが「どこの税務署に納めるのか」という問題です。所得税や住民税であれば自身の居住地を管轄する役所・税務署が窓口となるため、相続税も同じだと錯覚してしまいがちですが、相続税法第47条によって明確にルールが定められています。
相続税の基準となるのは、あくまで被相続人の住所地を管轄する税務署です。たとえば、親が北海道札幌市に住んでいて、相続人である子どもが東京都新宿区に住んでいる場合、手続きを行うべき税務署は新宿税務署ではなく、札幌市内の親の住所地を管轄する税務署になります。
なぜこのような仕組みになっているのかというと、被相続人の生涯における所得状況や保有資産の履歴、不動産の異動データなどが、生前住んでいた地域の税務署に集約・管理されているためです。税務当局が正確な課税公平性を担保する観点からも、被相続人の本拠地が唯一の管轄窓口として指定されています。
どこで調べる?国税庁のシステムを活用した管轄税務署の正しい特定法
被相続人が住んでいた場所の管轄税務署を特定するには、正確な公的書類の確認からスタートするのが鉄則です。まずは被相続人の「住民票の除票」または「戸籍の附票」を取得し、亡くなった時点の正式な住所表記を把握します。
住所が確認できたら、国税庁の税務署調べ方(国税庁公式ウェブサイトの「税務署の所在地などを知りたい方」ページ)を利用します。郵便番号や都道府県・市区町村名を入力するだけで、瞬時に正式な管轄税務署が表示されるシステムです。
ここで注意したいのが、政令指定都市や人口密度の高いエリアです。同一の市内や区内であっても、丁目や番地によって管轄税務署が細かく分かれているケースが珍しくありません。「同じ市内に住んでいたから」と安易に自己判断せず、必ず国税庁のデータベースで番地まで照合して特定しましょう。
相続税の申告先と納付先はどう違う?知っておきたい窓口と実務の差
実務を進める上で整理しておきたいのが、相続税の申告先と納付先の違いです。言葉が似ているため混同されがちですが、提出物と納付手段によって窓口の柔軟性が大きく異なります。
まず「申告書の提出先」は、いかなる場合も被相続人の住所地を管轄する税務署に限られます。郵送や電子申告(e-Tax)を利用しない場合、直接書類を持ち込む先はその管轄署でなければなりません。
一方で「実際の税金の納め先(納付場所)」に関しては、実務上の配慮がなされています。管轄税務署が指定された専用の納付書さえ正しく記入されていれば、相続税の金融機関窓口納付を利用して、全国の都市銀行、地方銀行、信用金庫、郵便局(ゆうちょ銀行)の窓口から納付が可能です。遠方の税務署までわざわざ現金を持参して出向く必要はありません。
窓口からスマホ決済まで!2026年最新の「相続税納付方法」全パターン
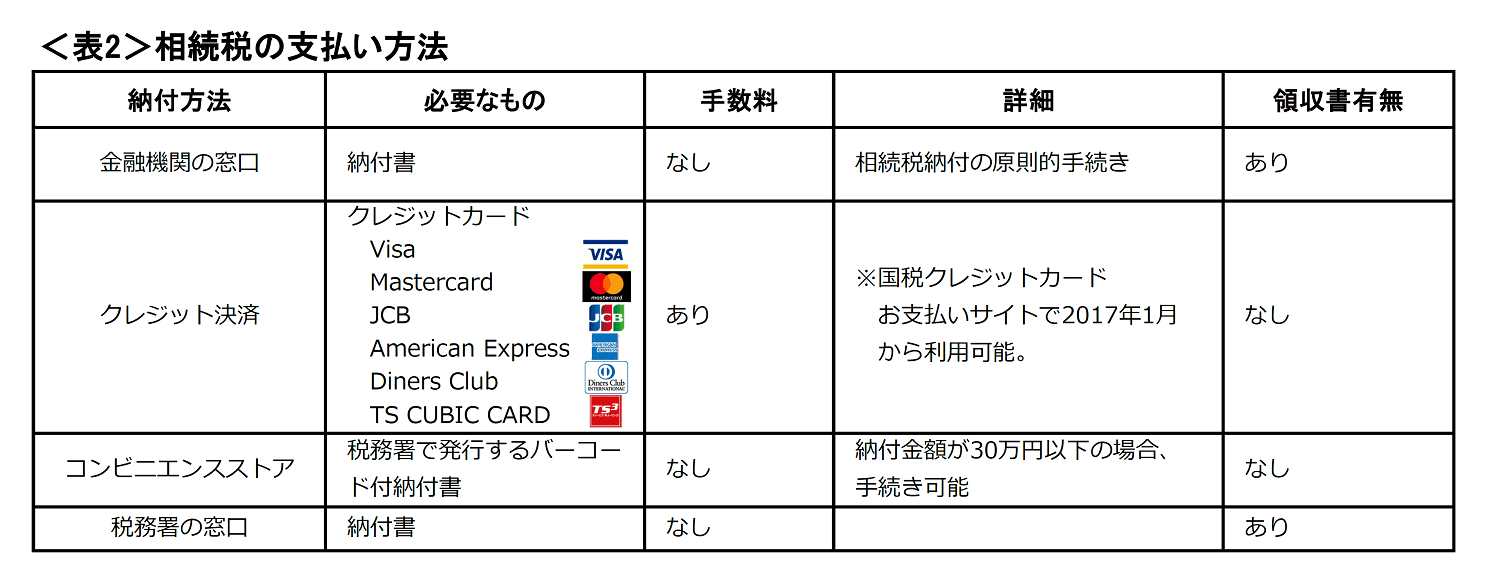
現代の納税インフラは多様化しており、自身のライフスタイルや納付税額に応じた最適な相続税の納付方法を選択できます。現在利用できる主な納付ルートは以下の4つです。
1. 金融機関の窓口納付(現金納付)
専用の納付書に現金を添えて銀行や郵便局の窓口で納付する従来型の方法です。納税の証となる「領収証書」がその場ですぐに発行されるため、安心感を重視する方に最も選ばれています。
2. クレジットカードによるオンライン納付
国税庁の「国税スマートフォン決済専用サイト」などを経由して行う相続税のクレジットカード納付です。24時間いつでも自宅から決済可能で、カード会社のポイントが付与されるメリットがあります。ただし、納付税額に応じた決済手数料(システム利用料)が別途自己負担となる点と、領収証書が発行されない点には留意が必要です。
3. e-Tax(電子納税)
事前に開始届出を行っている場合、相続税のe-Tax納付手順に沿ってダイレクト納付(指定預金口座からの即時引き落とし)やインターネットバンキング納付がスムーズに行えます。手数料がかからず、自宅のパソコンから高額納税を安全に完了できるため、近年利用率が急上昇しています。
4. コンビニエンスストア納付(QRコード決済)
納付税額が30万円以下の場合に限り、国税庁ホームページから作成した相続税のコンビニ納付用QRコード(バーコード)を利用して、全国のコンビニレジで納付が可能です。夜間や休日でも手軽に支払える利便性があります。
書き損じを防ぐ!相続税「納付書」の正しい書き方とチェックポイント
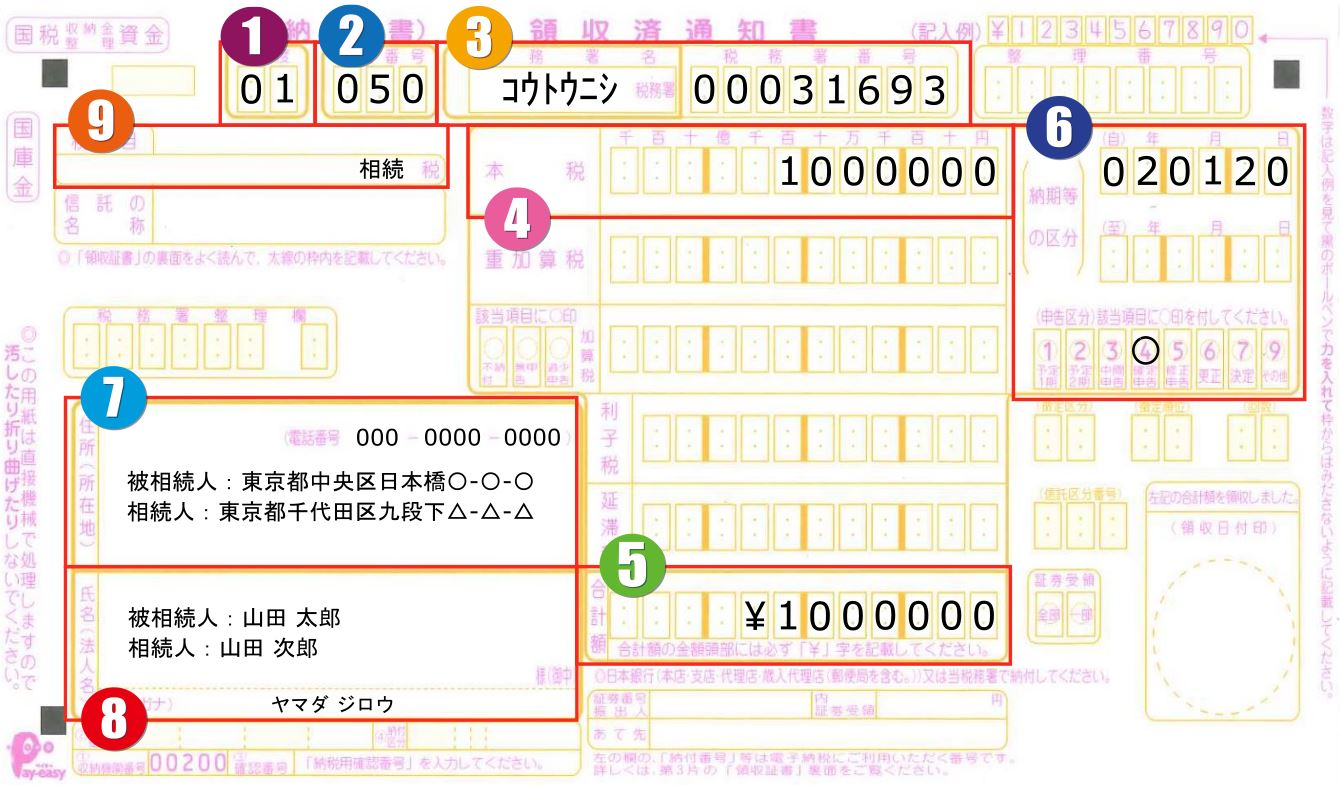
金融機関の窓口で現金納付を行う場合、税務署や銀行に備え付けられている「一般要因納税用の納付書(OCR用紙)」を使用します。この際、相続税の納付書の書き方には特有のルールが存在します。
最も重要なのは、納付書の上部にある「税務署名」欄に、被相続人の管轄税務署名を記入することです。自分の地元の税務署名を書いてしまうと、税金が正しく処理されずトラブルの原因になります。
「税目」欄には「相続」、「税目番号」には「050」を記入します。さらに「住所・氏名」欄には相続人(納税する自分)の現住所・氏名を記載し、その右側の余白や氏名欄の脇に「(被相続人 〇〇〇〇)」と故人の氏名を併記するのが実務上の正しい作法です。誰の遺産に対する納税なのかを明確にしておくことで、金融機関および税務署側での照合作業が格段にスムーズになります。
期限は「10ヶ月以内」!遅れた場合の延滞税ペナルティと払えない時の延納・物納
相続税において絶対に忘れてはならないのが、相続税の納付期限は10ヶ月というタイムリミットです。「被相続人が死亡したことを知った日の翌日」から起算して10ヶ月目の応答日が申告・納付の最終期限となります。
もし1日でも納付期限を過ぎてしまうと、法定納期限の翌日から完納するまでの日数に応じて、相続税のペナルティである延滞税が容赦なく加算されます。さらに、正当な理由なく申告自体を怠っていた場合は「無申告加算税」、財産隠蔽が悪質とみなされた場合は極めて重い「重加算税」が課されるため、放置は絶対に禁物です。
万が一、納税資金が手元に不足して現金一括納付が難しい場合には、国の救済制度である相続税の延納・物納手続きを検討することになります。延納は担保を提供した上で年賦(分割払い)にする方法、物納は不動産や有価証券などの現物で納める最終手段です。ただし、これらを利用するには期限内に厳格な審査書類を提出して税務署の許可を得る必要があるため、資金難に直面した際は速やかに税理士や税務署へ相談しましょう。
【相続税の納付先】に関するよくある質問(FAQ)
Q1:被相続人が老人ホームに入所中に亡くなった場合、管轄税務署はどこになりますか?
A1:原則として、亡くなった時点で被相続人の住民票が置かれていた施設所在地を管轄する税務署となります。ただし、住民票を自宅に残したまま一時的な医療施設や介護施設へ入所していた場合は、生活の本拠地が自宅にあったと判断され、自宅住所の管轄税務署となるケースもあります。住民票の登録状況と実際の居住実態を確認してください。
Q2:納付書は被相続人の管轄税務署まで取りに行かなければなりませんか?
A2:取りに行く必要はありません。全国どこの税務署の窓口でも、共通の納付書用紙(白紙)を入手できます。手に入れた用紙の「税務署名」欄に、被相続人の管轄税務署名をご自身で手書きすれば問題なく使用可能です。また、申告書作成を依頼した税理士に印字済みの納付書を用意してもらうこともできます。
Q3:相続人が複数人いる場合、納付先や納付手続きは全員まとめる必要がありますか?
A3:申告書自体は相続人全員の連名で1通にまとめて被相続人の管轄税務署へ提出するのが一般的ですが、納付手続きは相続人ごとに個別で行います。各人が相続した財産割合に応じて計算された税額を、それぞれの名義の納付書やキャッシュレス決済で各自納付します。
Q4:クレジットカードで納付した場合、納税証明書はいつから発行できますか?
A4:クレジットカード決済完了後、税務署側で納付の確認が取れて納税証明書が発行可能になるまでには、通常2〜3週間程度の期間を要します。不動産の売却や銀行融資などで急ぎ納税証明書が必要な場合は、金融機関の窓口で現金納付し、その場で領収証書を受け取る方法をおすすめします。
まとめ:正しい管轄の把握と確実な納付計画で安心の相続手続きを
相続税の納付先は、自分の身近な税務署ではなく「被相続人の最後の住所地を管轄する税務署」という大原則を正しく押さえておくことが、無用な混乱を防ぐ第一歩です。
申告先さえ正確に特定できていれば、実際の納付自体は全国の銀行窓口をはじめ、クレジットカードやe-Taxなどのデジタル決済を駆使して自宅にいながら完結させることができます。10ヶ月という納付期限は長いようでいて、遺産分割協議や財産評価を行っているとあっという間に過ぎ去ってしまいます。管轄税務署の特定と納付手段のシミュレーションを早めに進め、追徴課税のリスクを未然に防ぎましょう。 (出典: 相続 税 納付 先(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
