自営業の国民健康保険料が高すぎる理由と計算の罠!2026年最新節税術
会社員から独立を果たしたフリーランスや個人事業主が、初年度の6月に自宅へ届く納付通知書を見て言葉を失うケースが後を絶ちません。「所得税や住民税よりも圧倒的に国民健康保険料の請求額が高い」「手取り収入が想像以上に削られて資金繰りが厳しい」という悲鳴は、いまや自営業者共通の悩みとなっています。少子高齢化に伴う社会保障費の増大を背景に、保険料負担は年々重さを増しています。
なぜ自営業の国民健康保険料はこれほどまでに高額になってしまうのでしょうか。そこには、会社員時代には見えなかった制度上の構造的な不条理と、複雑な計算の仕組みが隠されています。本稿では、保険料が跳ね上がる根本原因を解き明かすとともに、2026年現在の法制度に則った合法的な保険料圧縮テクニックを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業の国保料は「全額自己負担」に加え、扶養の概念がない「均等割」が加算されるため会社員より割高になる。
- 要点2:2026年現在の国保料上限額は段階的に引き上げられており、高所得層だけでなく中間所得層の負担感も急増している。
- 要点3:青色申告特別控除や経費計上の徹底、職域国保への加入、マイクロ法人活用による社会保険二刀流で大幅な削減が可能である。
【なぜ高い?】会社員と自営業でここまで違う国民健康保険料の不条理な格差
独立したばかりの自営業者が直面する最大の壁が、国民健康保険料の請求額です。会社員時代に給与明細で目撃していた健康保険料と比べ、同等の所得であっても手元に残る現金が激減する背景には、明確な3つの構造格差が存在します。
第1の理由は、労使折半がない「全額自己負担」である点です。企業の健康保険組合や協会けんぽに加入する会社員の場合、保険料の半分を雇用主である企業が負担しています。しかし、自営業者は自分自身が事業主であるため、本来会社が支払うべき半分も含めた100%の金額を全額自腹で納める必要があります。この時点で、見かけ上の負担感は実質2倍に跳ね上がります。
第2の理由は、国民健康保険には「扶養」の概念が存在しないことです。社会保険(健康保険)であれば、配偶者や子どもを被扶養者として追加しても、支払う保険料総額は変わりません。対して国民健康保険は、世帯主だけでなく家族一人ひとりに対して「均等割額」が課されます。配偶者や未就学児、学生の子どもが多ければ多いほど、人数分の定額負担が問答無用で上乗せされる仕組みです。
さらに、毎月定額で納付義務がある自営業国民年金保険料の存在も重くのしかかります。会社員のように厚生年金と健康保険が給与天引きで自動完結するのと異なり、自営業者は国保料と国民年金を個別に支払わねばならず、キャッシュフロー上の圧迫感がよりダイレクトに響く構造になっています。
【2026年最新】自営業の国民健康保険料の計算方法と上限額の引き上げ事情
国民健康保険料の正確な把握には、その算定ロジックを理解することが欠かせません。国保料は主に「医療分」「後期高齢者支援金分」「介護分(40歳〜64歳のみ)」の3つの枠組みで構成され、それぞれに対して所得割額均等割額計算が適用されます。
保険料の基本的な算出式は以下の通りです。
年間保険料 = 所得割額(前年の課税対象所得 × 自治体ごとの所得割率) + 均等割額(1人あたりの定額 × 世帯人数)
ここで重要なのは、所得割の基準となる金額が「前年の総所得金額等から基礎控除(原則43万円)を差し引いた額」である点です。配偶者控除や扶養控除、生命保険料控除といった各種所得控除は、所得税や住民税の計算では使えても、国民健康保険料の所得割の計算では一切適用されません。これが「税金は安くなったのに国保料は下がらない」という落とし穴の正体です。
さらに警戒すべきは、高所得層を直撃している国保料上限額2026年最新の動向です。医療費の増大を背景に、厚生労働省は国保の賦課限度額(上限額)を段階的に引き上げており、2026年度においても医療分・支援分・介護分の合計上限額は年間106万円〜110万円規模の高水準で推移しています。年間の課税所得が一定水準を超えると、毎月10万円近い保険料が固定費として口座から引き落とされる現実があります。
退職直後はどっちが得?「任意継続」と「国保」の徹底比較
会社を退職してフリーランスになる際、最初の2年間の保険料を劇的に抑えられる可能性があるのが、前職の健康保険を継続する任意継続制度です。退職後の選択肢として「任意継続」と「国民健康保険」のどちらを選ぶべきかは、事業立ち上げ初期の資金防衛において極めて重要な分岐点となります。
任意継続の最大の強みは、「保険料に上限が設定されている」点です。任意継続では全額自己負担(会社負担分がなくなるため従来の2倍)となるものの、算定の基礎となる標準報酬月額には組合ごとの上限値(協会けんぽの場合は概ね30万円前後)が設けられています。在職時に高収入だった人ほど、国保に加入するよりも任意継続を選んだ方が年間数十万円単位で安くなるケースが多発します。
また、任意継続であれば会社員時代と同様に「家族を扶養に入れられる(追加保険料ゼロ)」ため、扶養家族が多い世帯ほど任意継続のメリットが際立ちます。退職後20日以内に手続きを行わなければ権利を失うため、退職直前の給与水準と翌年の見込み所得を天秤にかけ、事前にシミュレーションしておくことが不可欠です。
【合法的に下げる技】経費計上と青色申告特別控除で課税所得を徹底圧縮
自営業者が真っ先に取り組むべき合法的な国保料引き下げの基本は、所得割の算定ベースとなる「事業所得」そのものを小さくすることです。所得税の節税と完全に連動しているため、適切な会計処理を行うだけで国保料も同時に連動して下がります。
最も強力な武器となるのが青色申告特別控除節税です。e-Taxによる電子申告と複式簿記の要件を満たすことで受けられる最大65万円の特別控除は、所得税・住民税だけでなく、国民健康保険料の所得割計算においても全額が所得から控除されます。例えば所得割率が10%の自治体であれば、65万円の控除によって年間約6万5000円の国保料が自動的に圧縮される計算です。
さらに、事業に関連する支出を漏れなく経費計上課税所得削減につなげることも鉄則です。自宅兼オフィスの家賃や水道光熱費の適切な家事按分、通信費、取材やリサーチにかかる交通費、消耗品費などを正しく計上し、純粋な事業所得を圧縮することが、そのまま翌年度の国民健康保険料を下げるダイレクトな防衛策となります。
文美国保からマイクロ法人まで|手取りを劇的に残す究極の選択肢
所得が大きく伸びてきた自営業者が検討すべきなのが、自治体の国民健康保険から完全に脱却する高度な選択肢です。ネット上で「国保料安くする方法裏ワザ」として注目を集めるスキームには、主に2つの王道が存在します。
1つ目は、特定の職種に就いているクリエイターや作家が加入できる文芸美術国民健康保険組合(通称:文美国保)をはじめとする職域国民健康保険組合の活用です。文美国保の最大の特徴は、「所得に関わらず保険料が一律定額」である点です。自治体の国保が前年の所得に応じて青天井で跳ね上がるのに対し、文美国保であれば組合員本人の保険料は月額数万円の固定額で済みます。所得が400万〜500万円を超えてくると、自治体国保との差額は年間数十万円に達します。
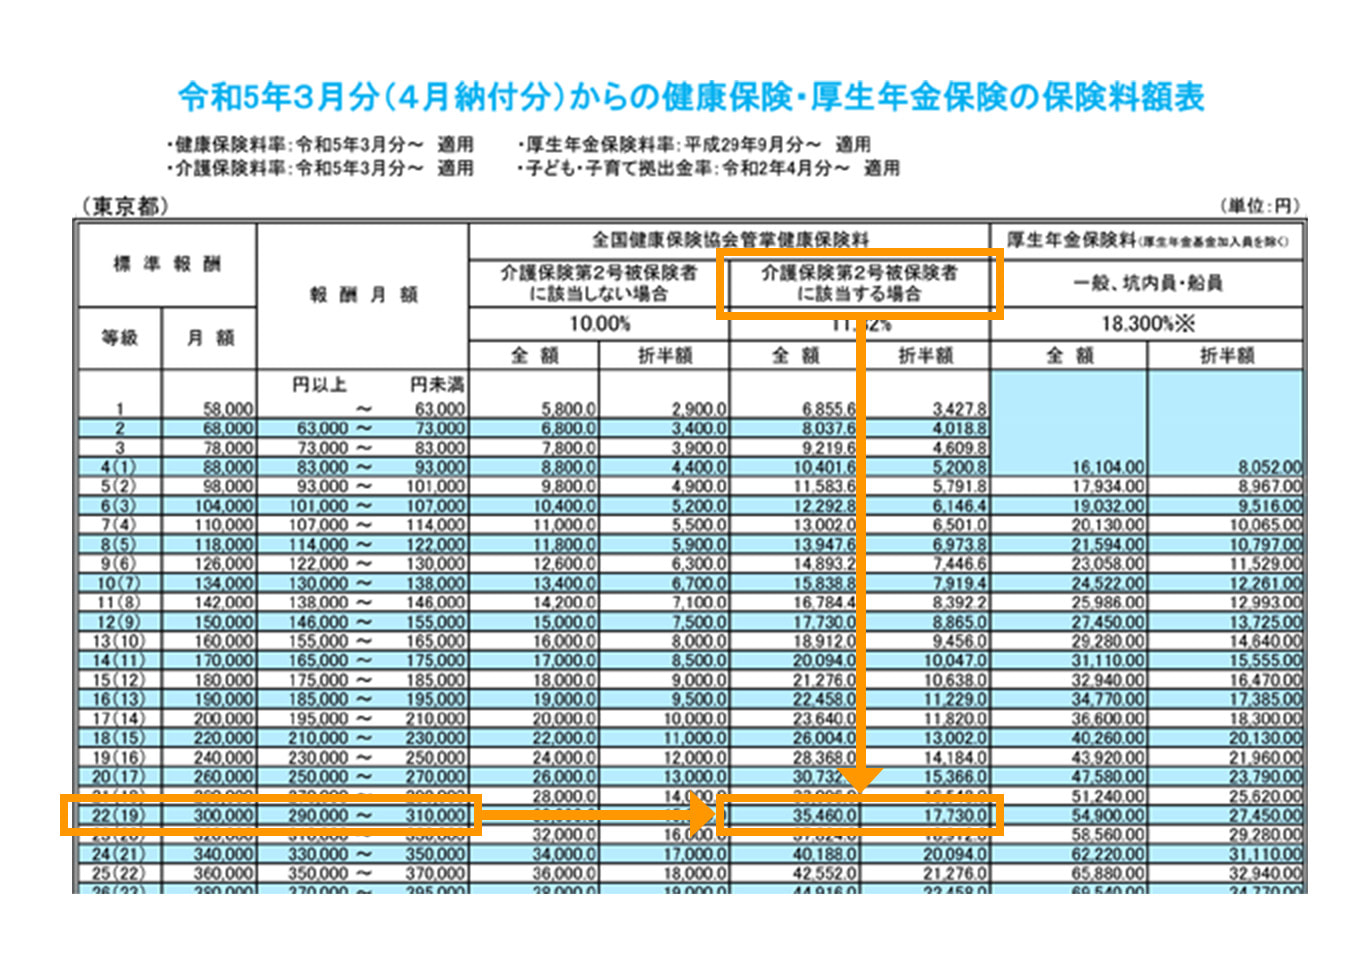
2つ目は、近年フリーランスの間で導入が急増しているマイクロ法人社会保険二刀流です。個人事業とは別に、資産管理や特定の別事業を行う「1人だけの合同会社(マイクロ法人)」を設立し、自らに極めて低額の役員報酬(月額4万5000円程度)を支払う手法をとります。
このスキームにより、マイクロ法人側で協会けんぽ(社会保険)と厚生年金に加入します。すると、社会保険料の支払いは最低等級の月額約1万数千円(労使合算で約2万円強)で固定され、個人事業側の事業所得がどれだけ巨額であっても、自治体国保を完全に脱退して社会保険に一本化できます。さらに家族を法人の健康保険の扶養に入れられるため、世帯全体の社会保険料・医療保険料を劇的に抑え込むことが可能になります。
収入激減や赤字時はどうする?国民健康保険料の減免申請条件と手続き
事業を行っていれば、取引先の倒産や体調不良、業界環境の激変などによって急激に売上が落ち込むリスクは避けられません。前年の所得が高かった翌年に赤字へ転落した場合、高額な国保料を払えない事態に陥ります。そのような際に利用できるのが国民健康保険料減免申請条件の確認と申請手続きです。
国民健康保険には、法律で定められた低所得者向けの「法定軽減(7割・5割・2割軽減)」と、自治体独自の審査に基づく「申請減免」の2段階が用意されています。前年の確定申告を適正に行っていれば法定軽減は自動適用されますが、当年になって急激に所得が落ちた場合は、自ら役所の窓口へ出向いて「申請減免」を申し出る必要があります。
一般的な減免基準としては、「当年の見込み所得が前年に比べて30%〜50%以上減少すること」「預貯金や資産が一定基準以下であること」などが求められます。放置して滞納すると延滞金が発生し、最終的には事業用口座や売掛金が差し押さえられるリスクがあるため、資金繰りに行き詰まる兆候が見えたら、納期限前に必ず自治体の国保窓口へ相談することが鉄則です。
【自営業の国民 健康 保険 料】に関するよくある質問(FAQ)
Q1:iDeCoや小規模企業共済の掛金は国民健康保険料の引き下げに使えますか?
A1:いいえ、直接の引き下げには使えません。小規模企業共済掛金控除やiDeCo(個人型確定拠出年金)の小規模企業共済等掛金控除は「所得控除」に分類されるため、所得税や住民税は安くなりますが、国保料の所得割計算では控除対象外です。ただし、将来の退職金作りや節税としては極めて有効な制度です。
Q2:妻(夫)がパートで働いている場合、自営業の私の扶養に入れますか?
A2:国民健康保険には「扶養」という制度自体が存在しません。配偶者の収入がいくらであっても、世帯の加入者数に応じた「均等割額」が必ず加算されます。配偶者がパート先で自ら社会保険(健康保険・厚生年金)に加入できる条件を満たせば、その配偶者は国保から外れるため、世帯の国保料負担を減らせる場合があります。
Q3:自治体によって国民健康保険料が大きく違うというのは本当ですか?
A3:事実です。国保料の料率(所得割率や均等割額)は市区町村ごとに設定されており、財政力や高齢化率によって大きな開きがあります。同じ所得・世帯構成であっても、住んでいる地域が異なるだけで年間の保険料が10万円以上変わるケースは珍しくありません。
まとめ:2026年を生き抜く自営業者のための国保防衛戦略
少子高齢化が一段と加速する2026年において、社会保障費の負担増は自営業者にとって避けて通れない経営課題です。「高すぎる」と感情的に嘆くだけでは、手元の資金は目減りしていく一方です。
まずは青色申告65万円控除の確実な適用と漏れのない経費計上で課税所得を圧縮し、所得規模が拡大した段階で文美国保などの職域国保や、マイクロ法人を活用した社会保険スキームへの移行を視野に入れるのが賢明な防衛策といえます。制度のルールと計算の仕組みを正しく把握し、合法的に手取りを守る行動を今すぐ起こしましょう。 (出典: 国民 健康 保険 料 自 営業(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
