前工程費とは?簿記2級の壁を突破する計算手順と実務の原価管理
日商簿記2級の工業簿記を学ぶ人や、製造業の経理・生産管理に携わる実務担当者が一度は頭を抱えるテーマが「前工程費」の扱いです。第1工程から第2工程へと製品が加工されていくプロセスで、前の工程から引き継いだ原価をどのように集計・按分すべきか、曖昧なまま学習を進めてしまうケースが後を絶ちません。
前工程費の本質は、次工程にとっての「特別な直接材料費」にほかなりません。仕組みと計算ロジックさえ腑に落ちれば、試験問題のボックス図作成から実務における製造原価報告書の読み解きまで、原価の流れが一気にクリアに見えてきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:前工程費とは前の製造工程から次の工程へ引き継がれた原価であり、次工程では「始点投入の直接材料」と同じ扱いになる。
- 要点2:工程別総合原価計算では「累加法」と「非累加法」の仕組の違いを把握し、月末仕掛品の進捗度(前工程費は常に進捗度100%)を正確に処理することが得点直結のカギ。
- 要点3:原価管理実務においては、前工程振替高の推移や仕損・減損の発生ポイントを可視化し、工程ごとのコスト削減を図る重要指標として機能する。
【基礎知識】前工程費とは何か?加工費や直接材料費との決定的な違い
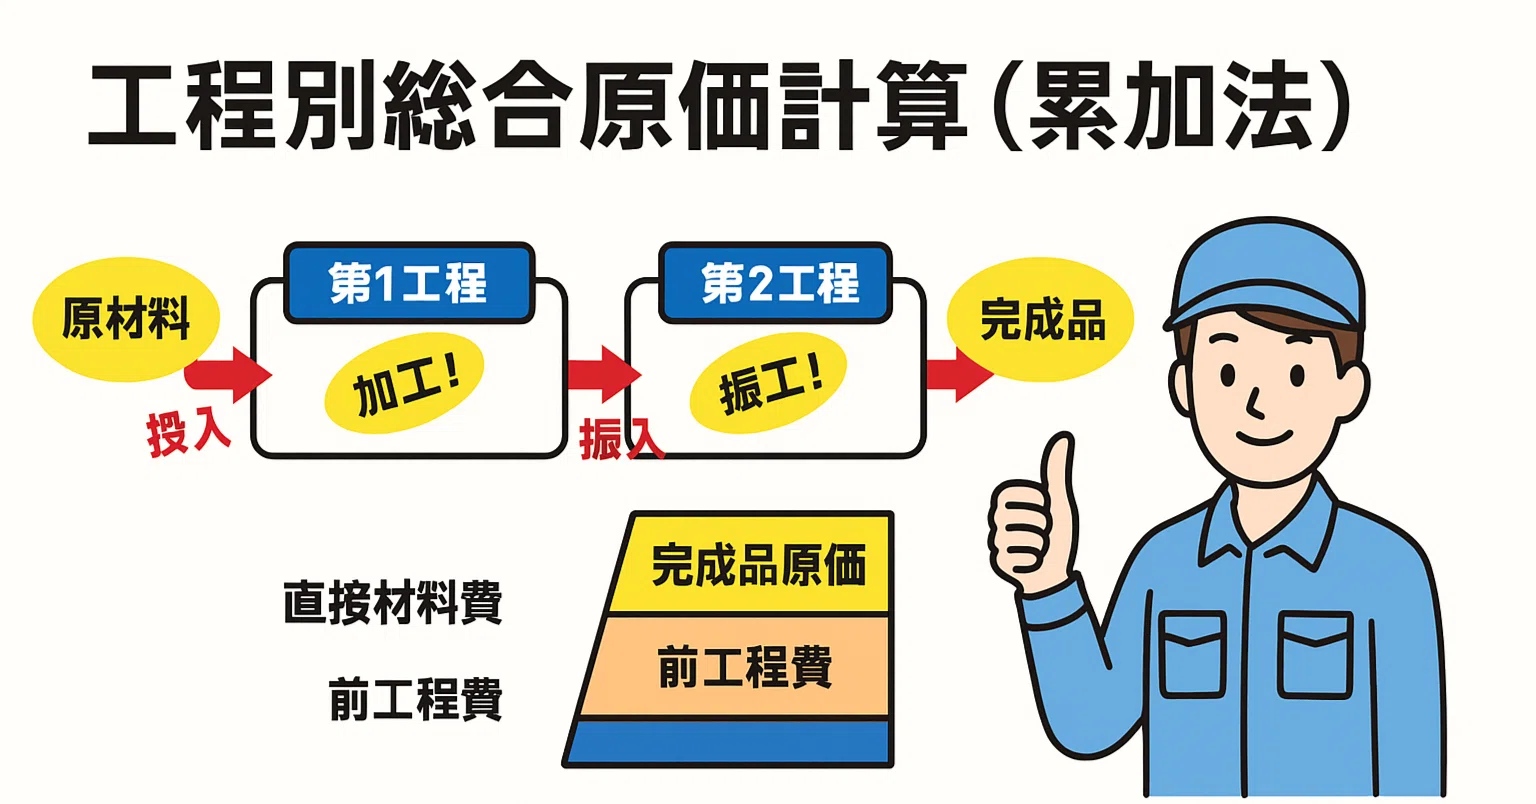
前工程費とは、連続する複数の製造工程を経て製品を完成させる「工程別総合原価計算」において、前の工程(第1工程など)で発生した原価のうち、次工程(第2工程など)へ振り替えられた金額を指します。勘定連絡の上では、第1工程の完成品原価が第2工程の「前工程費」勘定または仕掛品勘定へ借方振替されることで認識されます。
初学者が混乱しやすいのが、前工程費・直接材料費・加工費の3者の関係性です。第1工程の視点で見れば、投入した「直接材料費」と、人件費や経費を含む「加工費」が合算されて完成品原価が作られます。しかし、これが第2工程へ引き渡された瞬間、その総額は第2工程にとって加工をスタートするためのベース素材(=前工程費)へと姿を変えます。
第2工程における分類上の最大の特徴は、前工程費が「工程の始点で全額投入される原材料と全く同じ性質を持つ」という点です。第2工程で新たに投入される加工費が進捗度(加工進度)に応じて徐々に消費されるのに対し、前工程費は前の工程ですでに形作られた半完成品として第2工程のスタート地点に投入されるため、進捗度は常に100%(加工進度に関わらず全額が仕掛品に含まれる)として計算します。
【半製品との違い】半製品振替と前工程振替高の概念整理
前工程費と混同されがちな概念に「半製品」があります。両者は製造の中間段階にあるモノという点では共通していますが、外部への販売可能性と在庫管理の独立性において明確に区別されます。
第1工程が終わった段階の中間生産物が、自社の次工程へそのまま流れるだけでなく、外部の他社へそのまま部品や原材料として販売できる市場性を持つ場合、これは「半製品」勘定として独立して資産計上されます。一方、外部販売を想定せず、直ちに次の工程へライン投入される中間物は「半製品振替」ではなく、純粋な工程間振替(前工程振替高)として処理されるのが一般的です。
原価計算基準上、半製品として独立管理する場合は倉庫への入出庫管理や在庫評価が必要となりますが、通常の連続生産ラインでは前工程の完成品原価をそのまま次工程の仕掛品勘定へ「前工程費」としてダイレクトに振り替えます。この工程間の原価のバトンタッチを数値化したものが前工程振替高です。
【簿記2級の計算手順】ボックス図で攻略する月末仕掛品原価と完成品原価
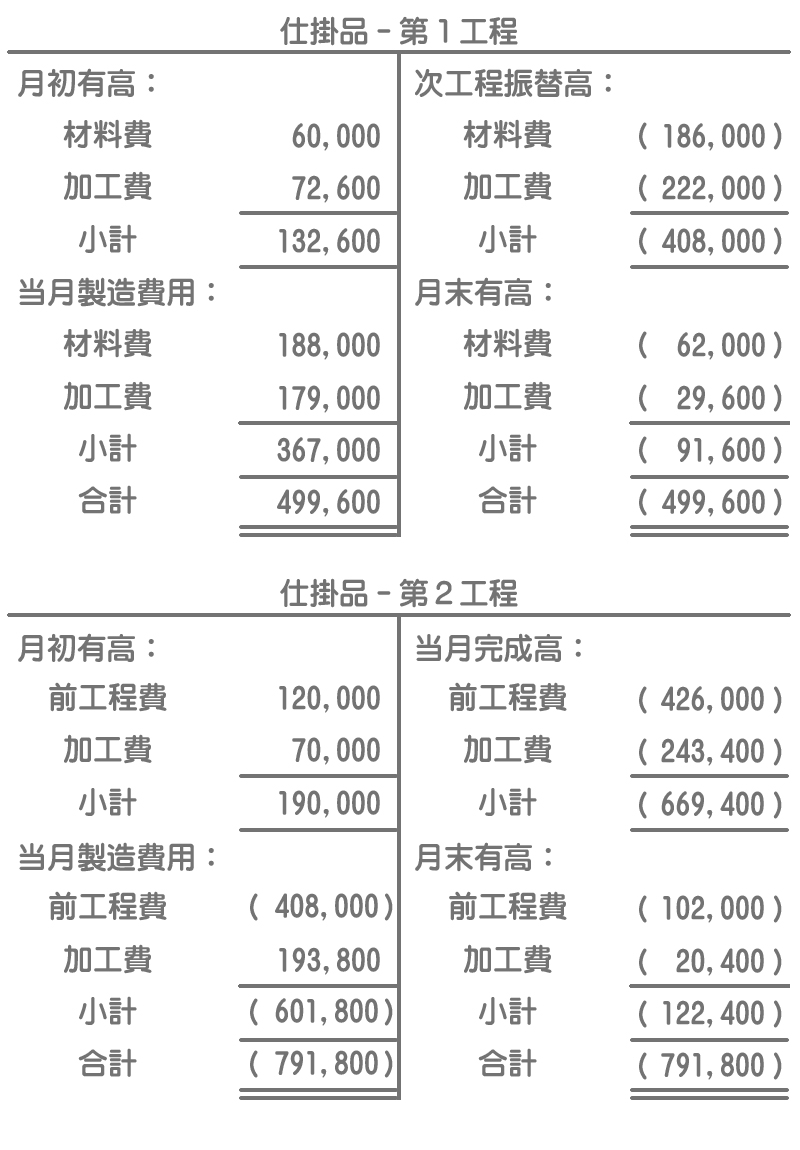
簿記2級の工業簿記で出題される工程別総合原価計算では、第2工程のボックス図を正しく描けるかどうかが合否を分けます。第2工程では、原価要素を「前工程費」「第2工程の直接材料費(追加材料費)」「第2工程の加工費」の3つに分解して按分計算を行います。
先入先出法(FIFO)を例に、具体的な計算の流れを整理してみましょう。
第2工程のボックス図を作成する際、前工程費の完成品換算量は「数量そのもの(進捗度100%)」を用います。加工費のように進捗度(例えば50%なら数量×0.5)を掛けて換算してはいけません。月末仕掛品原価の算定式は次の通りです。
【月末仕掛品の前工程費 = 当月投入の前工程費 ÷ 当月投入数量 × 月末仕掛品数量】(先入先出法の場合)
これに対して加工費は、加工進度を掛けた完成品換算量に基づいて当月投入額を按分します。前工程費と加工費のボックスを上下または左右に並べて別々に按分計算し、最終的に足し合わせることで「第2工程の完成品総合原価」と「月末仕掛品原価」が導き出せます。この2段構造のボックス図を機械的に作れるようになることが、試験突破の最短ルートです。
【累加法vs非累加法】仕組みの違いと出題パターン
工程別総合原価計算には、前工程費の集計方式として「累加法」と「非累加法」という2つのアプローチが存在します。両者の違いを理解することは、原価計算の構造を深く掴む上で欠かせません。
累加法は、実務および検定試験で最も標準的な方法です。第1工程の完成品原価を第2工程の「前工程費」として合算し、雪だるま式に原価を累積させて最終製品の原価を計算します。計算プロセスが製造ラインの物理的な流れと完全に一致しているため、直感的で分かりやすいのが強みです。
一方の非累加法は、前工程の原価を累積させず、各工程の原価要素(第1工程材料費、第1工程加工費、第2工程材料費、第2工程加工費…)を最終工程まで別々の要素として引き継ぎ、最終製品が完成した時点で一括集計する方法です。
非累加法は各工程のコスト内訳を最後まで把握しやすい利点があるものの、計算が非常に煩雑になるため、簿記2級試験の個別問題では累加法が圧倒的な頻度で出題されます。まずは累加法のマスターを最優先にし、非累加法は「要素別に原価を追跡するバリエーション」として概念を押さえておくのが得策です。
【応用編】仕損・減損が発生した場合の処理と負担関係
試験の難所であり、現場の実務でも頻繁に発生するのが「仕損(不良品)」や「減損(蒸発・粉塵等による減少)」の処理です。第2工程で仕損が発生した場合、その発生地点が「工程のどのタイミングか」によって前工程費の負担関係が変わります。
一般的に、仕損が工程の途中で発生した場合、仕損品にも第1工程から引き継いだ「前工程費」が100%含まれています。仕損の処理方法には「度外視法」と「非度外視法」がありますが、検定試験で主流の度外視法では、仕損品原価を正常な完成品のみに負担させるか、あるいは月末仕掛品にも按分負担させるかを仕損発生点と月末仕掛品の進捗度の前後関係で判断します。
仕損発生点が月末仕掛品の通過点より前(例:進捗度30%で検査、月末仕掛品は50%)であれば、月末仕掛品も仕損を通過しているため、前工程費を含む仕損費を「完成品」と「月末仕掛品」の双方で負担します。逆に仕損発生点が月末仕掛品より後(例:進捗度80%で検査、月末仕掛品は50%)であれば、月末仕掛品はまだ検査を受けていないため、仕損費は全額「完成品」のみが負担します。この判定ロジックを前工程費の按分時にも正確に適用することが重要です。
【実務の視点】製造原価報告書と原価管理実務で前工程費が重視される理由
資格試験の枠を超えて、メーカーの原価管理実務において前工程費はどのような意味を持つのでしょうか。製造現場では、製品1個あたりのコストをいかに削るかが日夜議論されていますが、前工程費のブレを監視することは生産トラブルの早期発見に直結します。
製造原価報告書(C/R)を作成する際、工程別のコスト内訳を開示することで、「第2工程の加工効率は上がっているのに、第1工程からの前工程費が高騰しているために全体採算が悪化している」といったボトルネックの切り分けが可能になります。第1工程における原材料の歩留まり低下や機械トラブルによる残業増(加工費増)が、前工程振替高を通じて次工程の原価を圧迫している構図が浮き彫りになるからです。
精緻な原価管理を行う企業では、標準原価計算を各工程に導入し、前工程費の受入価格に生じた差異(工程間振替差異)を分析して各部門の責任区分を明確にしています。前工程費は単なる計算上の通過点ではなく、部門ごとの収益責任と改善ポイントを特定するための重要な経営指標として機能しています。
【前工程費とは】に関するよくある質問(FAQ)
Q1:前工程費の進捗度はなぜ常に100%(始点投入)として扱うのですか?
A1:前工程費は、前の工程ですでに加工が完了した「半完成品」の原価だからです。次工程にとっては、作業開始時点で最初から手元にある素材(直接材料)と同じ状態であるため、加工の進み具合に関わらず数量の100%分が投入されているものとして計算します。
Q2:第2工程で新たに直接材料を追加投入した場合、前工程費とどう区別しますか?
A2:ボックス図の中で「前工程費」「追加材料費」「加工費」の3つに明確に分けて集計します。追加材料が工程の始点で投入される場合は前工程費と同様に進捗度100%で扱い、工程の途中で投入される場合は投入割合に応じた換算量を用いて按分計算を行います。
Q3:実務で「非累加法」よりも「累加法」が多く使われるのはなぜですか?
A3:累加法は現場のモノの物理的な移動と勘定連絡の数字が完全に一致するため、在庫管理や製造原価報告書の作成が直感的で運用しやすいからです。非累加法は各要素の内訳を最後まで保持できるメリットがあるものの、ERPや原価計算システムのデータ構造が複雑化するデメリットがあります。
まとめ:構造を理解すれば前工程費の計算は怖くない
前工程費という言葉自体は難解に聞こえますが、その正体は「前の工程からバトンタッチされた仕掛品原価の塊」にすぎません。次工程においては始点投入の直接材料と同じ振る舞いをするという大原則さえ押さえておけば、ボックス図の作成で迷うことはなくなります。
試験対策としては、累加法における先入先出法・平均法の計算パターンを徹底し、加工費の進捗度換算と混同しない練習を重ねることがスコアアップの鍵です。実務に携わる方は、前工程振替高の変動要因を追うことで、製造ラインのどこに改善の余地があるのかを見抜く武器として前工程費の概念を活用してください。 (出典: 前 工程 費 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
